※本記事にはアフィリエイト広告(PR)が含まれます。
資金が足りなくて伸び悩んでいて、日本政策金融公庫で借りようか迷っている方に向けて書いています。
すでに借りていて、月々の返済が回転より速く来ている方には、この記事の後半だけが効きます。
借入の案内を見ながら、通帳を閉じました
日本政策金融公庫のページを開いています。運転資金、100万円。
いま自己資金でやっているせどりは、月に何個かで頭打ちになっています。棚は空っぽになるのが早く、次の仕入れは入金を待ってから。「資金さえあれば、この倍は回せるのに」と、ずっと思っていました。
だから、借りることは前から頭にありました。でも、申込ボタンの手前で、いつも手が止まります。
借金です。 100万円を借りて、もし思ったほど売れなかったら。利息を払いながら、在庫を抱えて。そこまで想像すると、少し怖くなって、通帳を閉じてしまう。今日も閉じました。
止まっている理由は、はっきりしています。「借りたら、利息のぶんだけ損をする」と感じているからです。その利息が、実際にいくらなのか。数えたことは、一度もありませんでした。
「借金してまで、やることじゃない」
副業でせどりをやっていると言うと、たいてい一度は言われます。
「借金してまで、やることじゃないでしょう。自己資金の範囲で、コツコツやればいい。利息を払ってまで仕入れて、もし売れ残ったらどうするの」
もっともに聞こえます。そして、この言葉のいちばん奥にあるのは、利息への恐怖です。借金=利息を払う=損をする。だから危ない、と。
この記事では、その利息を先に数えます。そして、利息と回転日数を並べて、どちらが手残りを動かしているかを出します。結論を先に言うと、動かしているのは利息ではありません。
まず、100万円が何個ぶんか
当サイト共通の基準値で数えます。文房具を1,200円で仕入れて3,000円で売り、1個の手残りは1,050円。
100万円 ÷ 1,200円 = 833個。
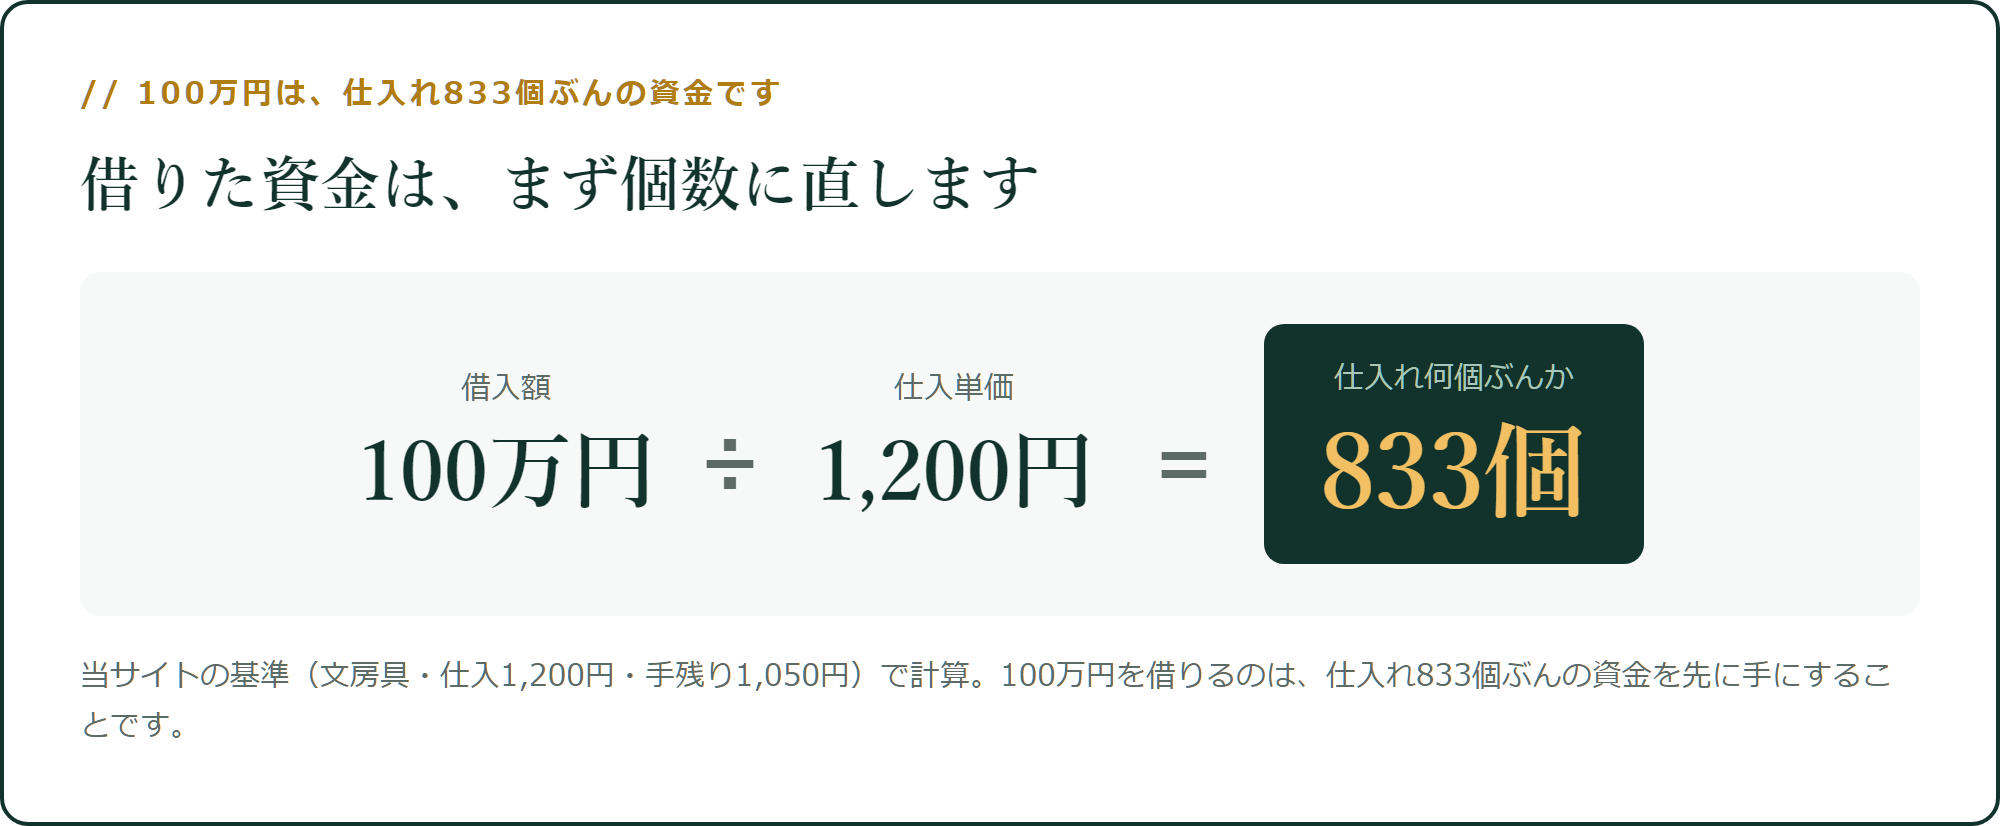
日本政策金融公庫の運転資金を100万円借りるというのは、仕入れ833個ぶんの資金を、先に手にするということです。資金100万円の記事で出したのと同じ833個です。
この833個ぶんの資金に、利息がついて回ります。では、その利息はいくらか。
借りた100万円の利息は、1個あたり年45円です
金利は、公式で確かめます。日本政策金融公庫の金利情報(国民生活事業・令和8年9月1日現在)には、こうあります。
無担保融資(税務申告を2期終了していない方)の基準利率:年3.75%〜5.35%
始めたばかりの人が無担保で借りる場合の、基準の利率です。100万円をこの利率で1年借りると、利息は37,500円〜53,500円。
これを、833個ぶんの資金に割り戻します。1個ぶんの資金1,200円にかかる利息は、年45円〜64円です。
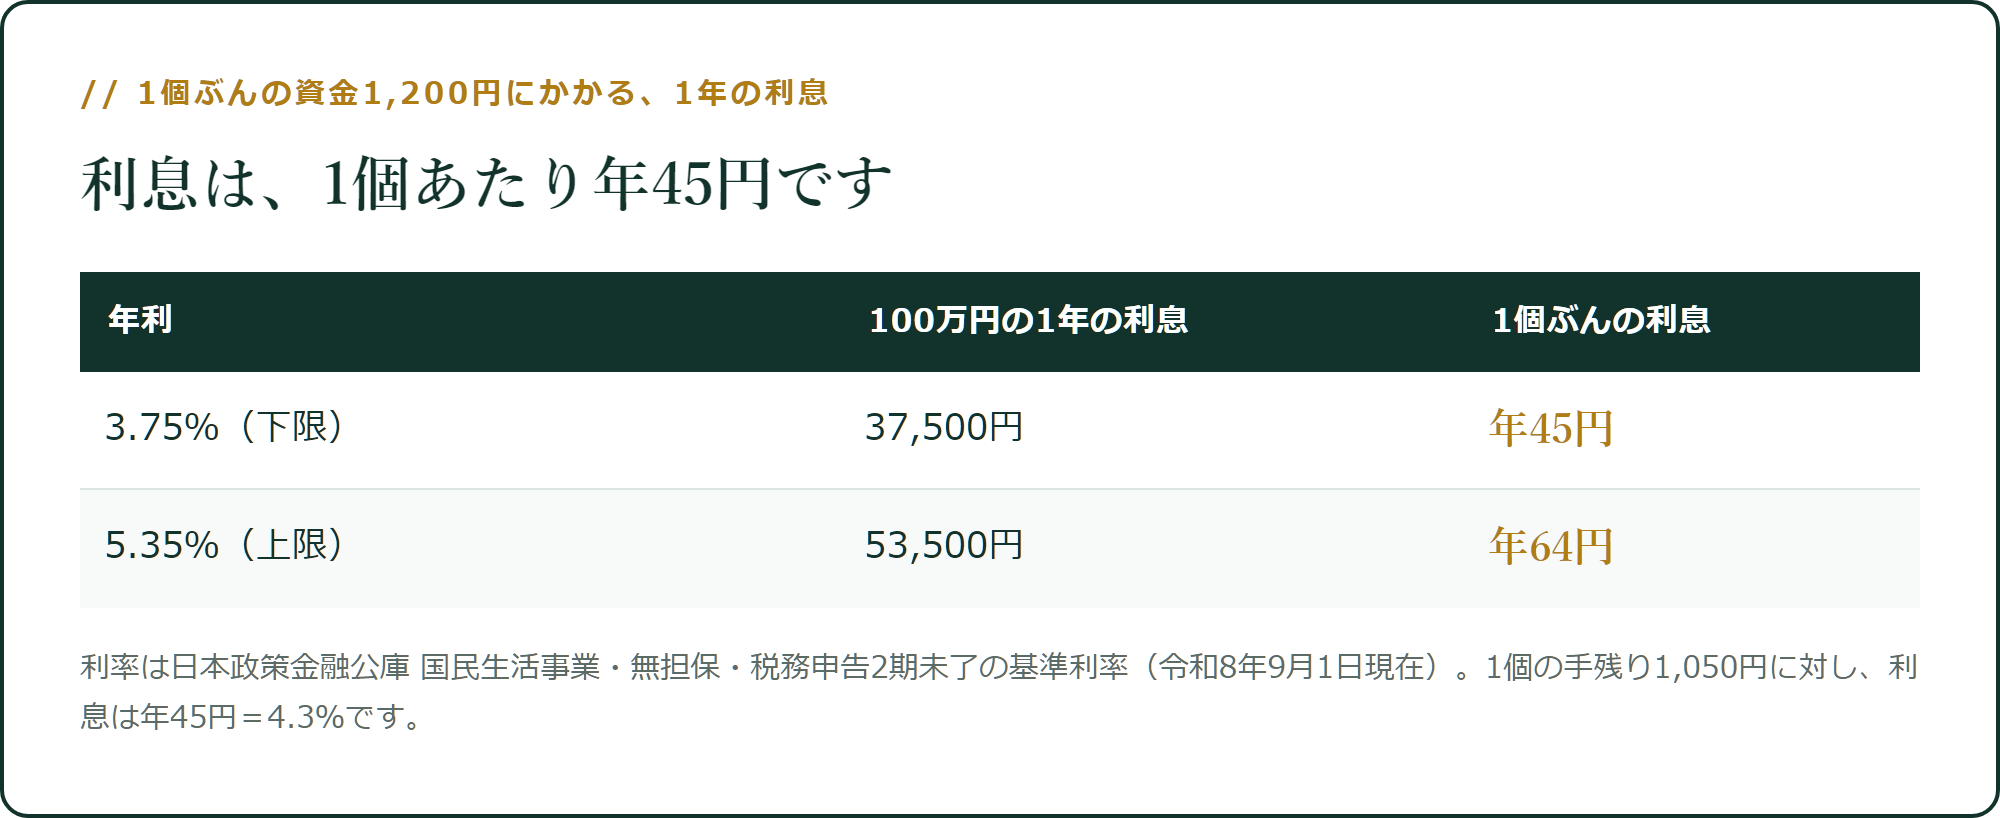
1個の手残りは1,050円です。その手残りを産む資金1,200円を、1年借り続けても、利息は45円。手残りの4.3%です。
「利息を払ってまで」と身構えていたものの正体は、この45円でした。1個あたり、年に45円。ここが、通帳を閉じさせていた恐怖の中身です。
金利45円の隣に、回転の12,600円があります
利息が小さいことは分かりました。問題は、その隣にもっと大きな数字があることです。
同じ資金1,200円を、寝かせずに回すと、1年で何を産むか。
30日で1回転し、1回ごとに1,050円を残すなら、1年で12回転。1,050円 × 12回 = 12,600円です。これは損切りの記事で出した機会費用と同じ数字で、資金1,200円が1年で産む手残りにあたります。
回転が遅くなると、この数字は落ちます。
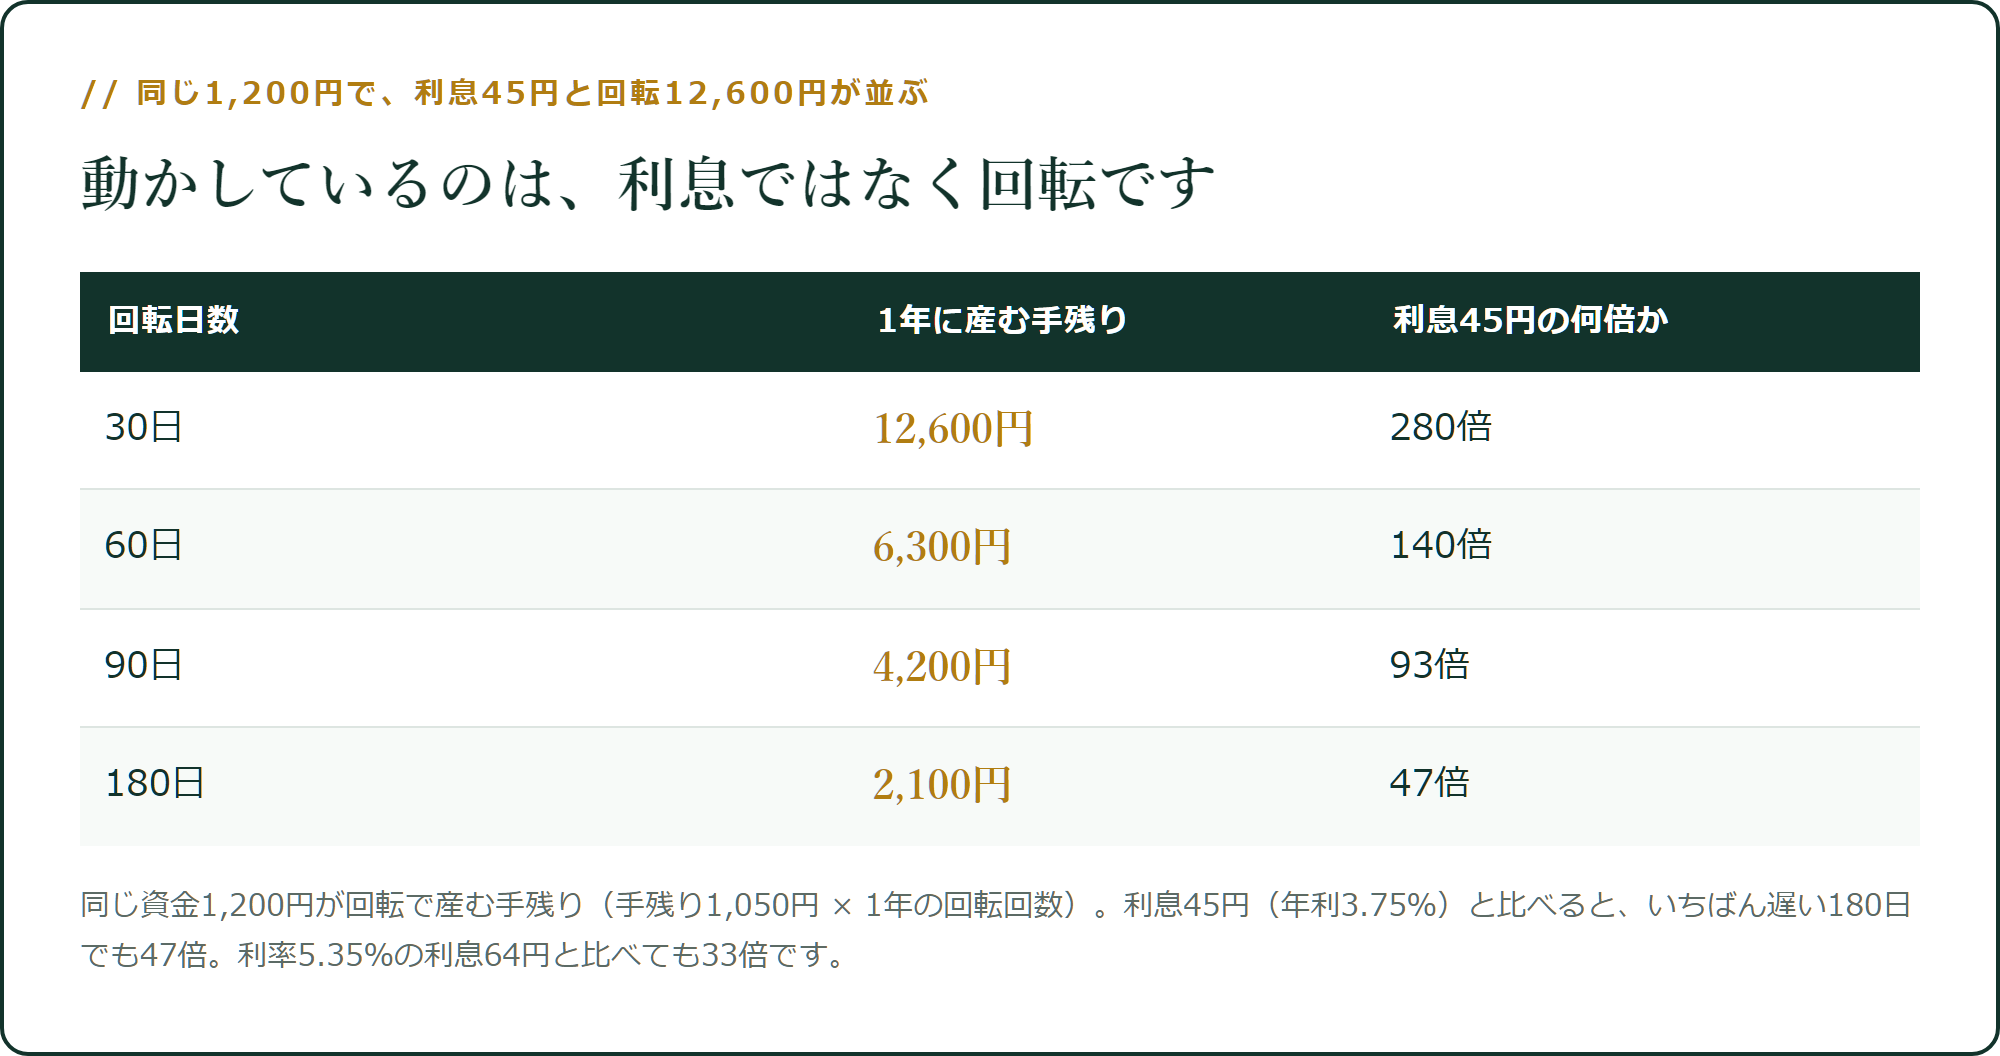
利息45円に対して、回転が産むのは年2,100円〜12,600円。いちばん遅い180日回転でも2,100円で、いちばん利率の高い5.35%の利息64円と比べても、32.7倍あります。速い30日回転なら、45円の利息に対して12,600円で280倍です。
利息と回転は、33倍から280倍、桁が違います。 「利息を払ってまで」と迷っているあいだ、あなたが見ていなかったのはこちら側でした。借金で手残りを動かしているのは、利息ではなく回転のほうです。
「金利と回転、どちらが効くか」という問いの答えは、ここで出ました。回転です。 利息は、誤差の側にあります。
それでも、返済が始まると思うと指が止まる
とはいえ、ここで気持ちよく借りられるかというと、そうはいきません。私も、まだ指が止まったままです。
早く回したい。833個ぶんの資金があれば、いまの頭打ちは抜けられる。それは分かっています。けれど、借りた瞬間から、返済が始まります。売れても売れなくても、毎月です。
「もし、思ったほど売れない月が続いたら」。そのとき、利息よりも、元金の返済がのしかかってくるはずです。借りる前は自由だった手元の現金が、毎月、決まった額だけ出ていく。その不安が、45円の利息とは別のところで、ずっと残ります。
この葛藤は、正しい直感でした。ただし、怖がる場所が1つずれています。
怖いのは利息ではなく、回転と無関係に来る返済です
借金の本当のコストは、利息ではありません。返済が、あなたの回転と関係なく、毎月やってくることです。
100万円を年3.75%・5年で借りると、元利均等返済は月18,304円。5年で払う利息の総額は98,235円です。
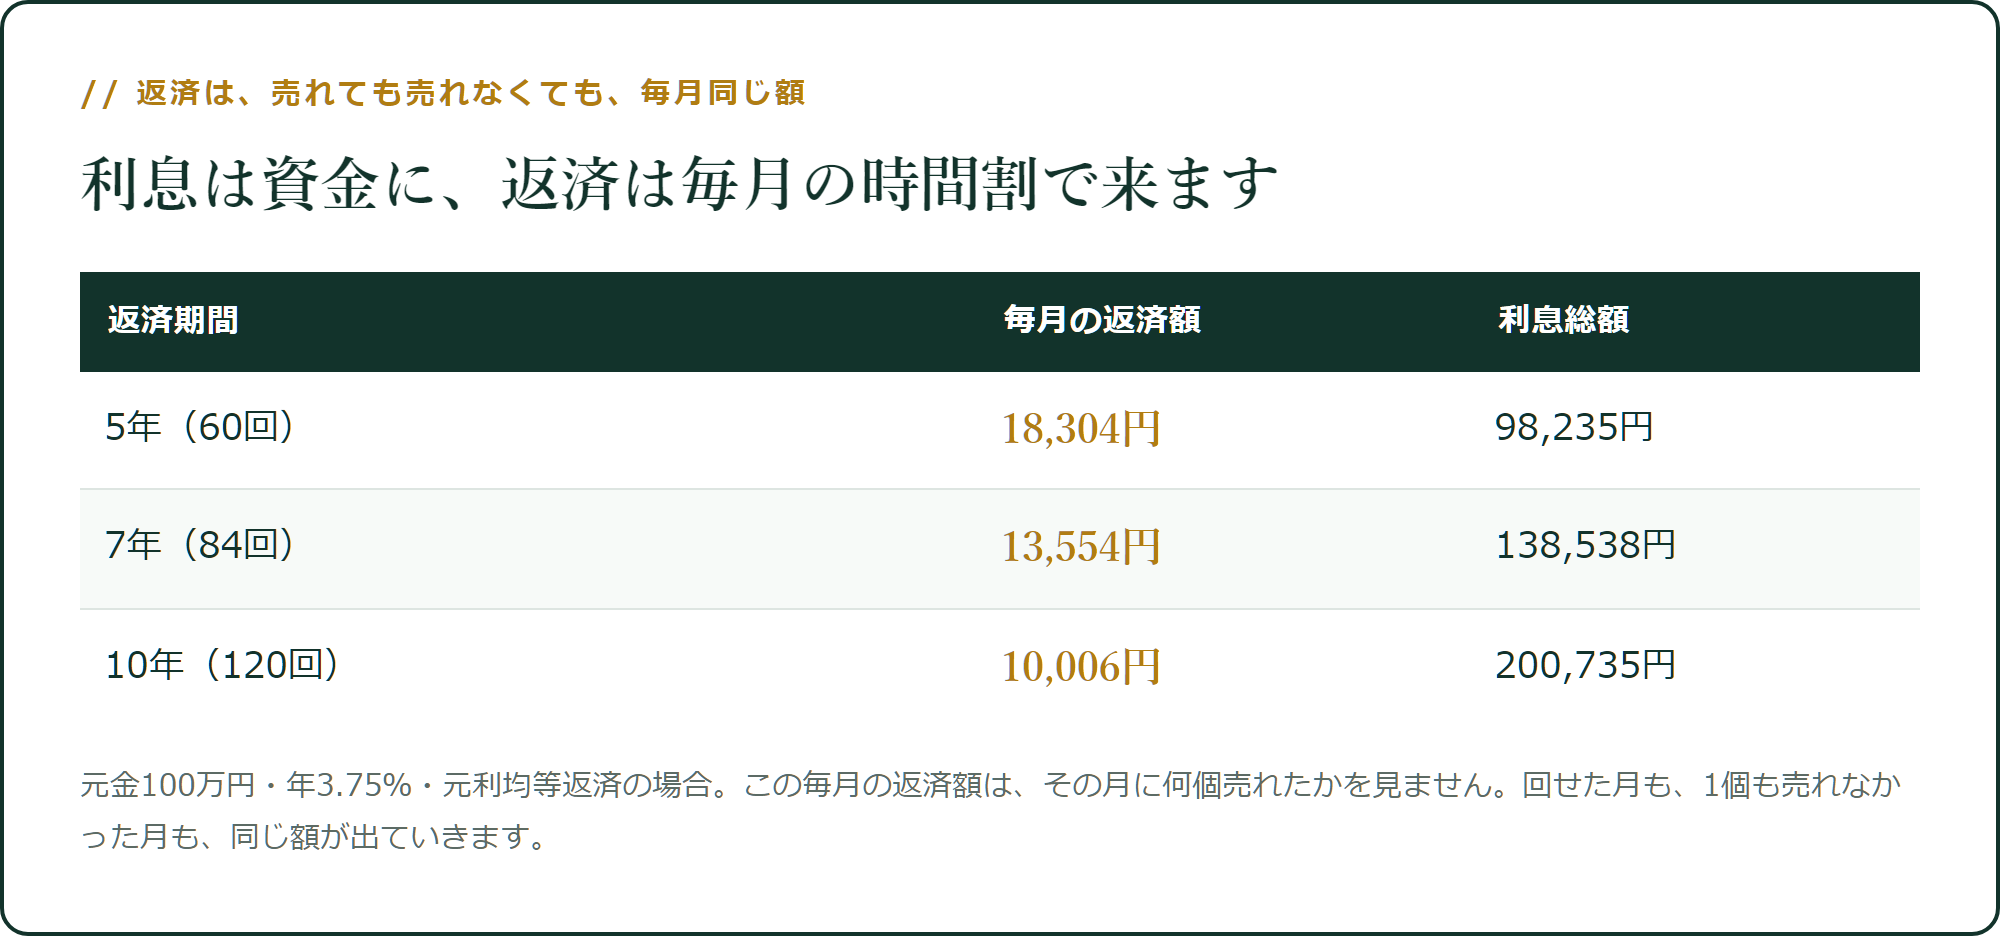
この月18,304円は、あなたが今月833個を回せたかどうかを、いっさい見ません。回せた月も、1個も売れなかった月も、同じ額が出ていきます。利息は資金にかかりますが、返済は時間割です。
だから、敵の「借金は危ない」は、半分正しいのです。危ないのは事実。ただし理由は利息ではなく、回せない資金にまで返済がかかることでした。
100万円借りても、回せるのは半分です
では、833個ぶんを本当に回しきれるのか。ここで効くのが、利息でも金利でもなく、あなたの時間です。
1個の作業は20分(リサーチ・検品・出品・梱包・価格改定)。30日回転なら、月に回せる個数は、使える時間で決まります。
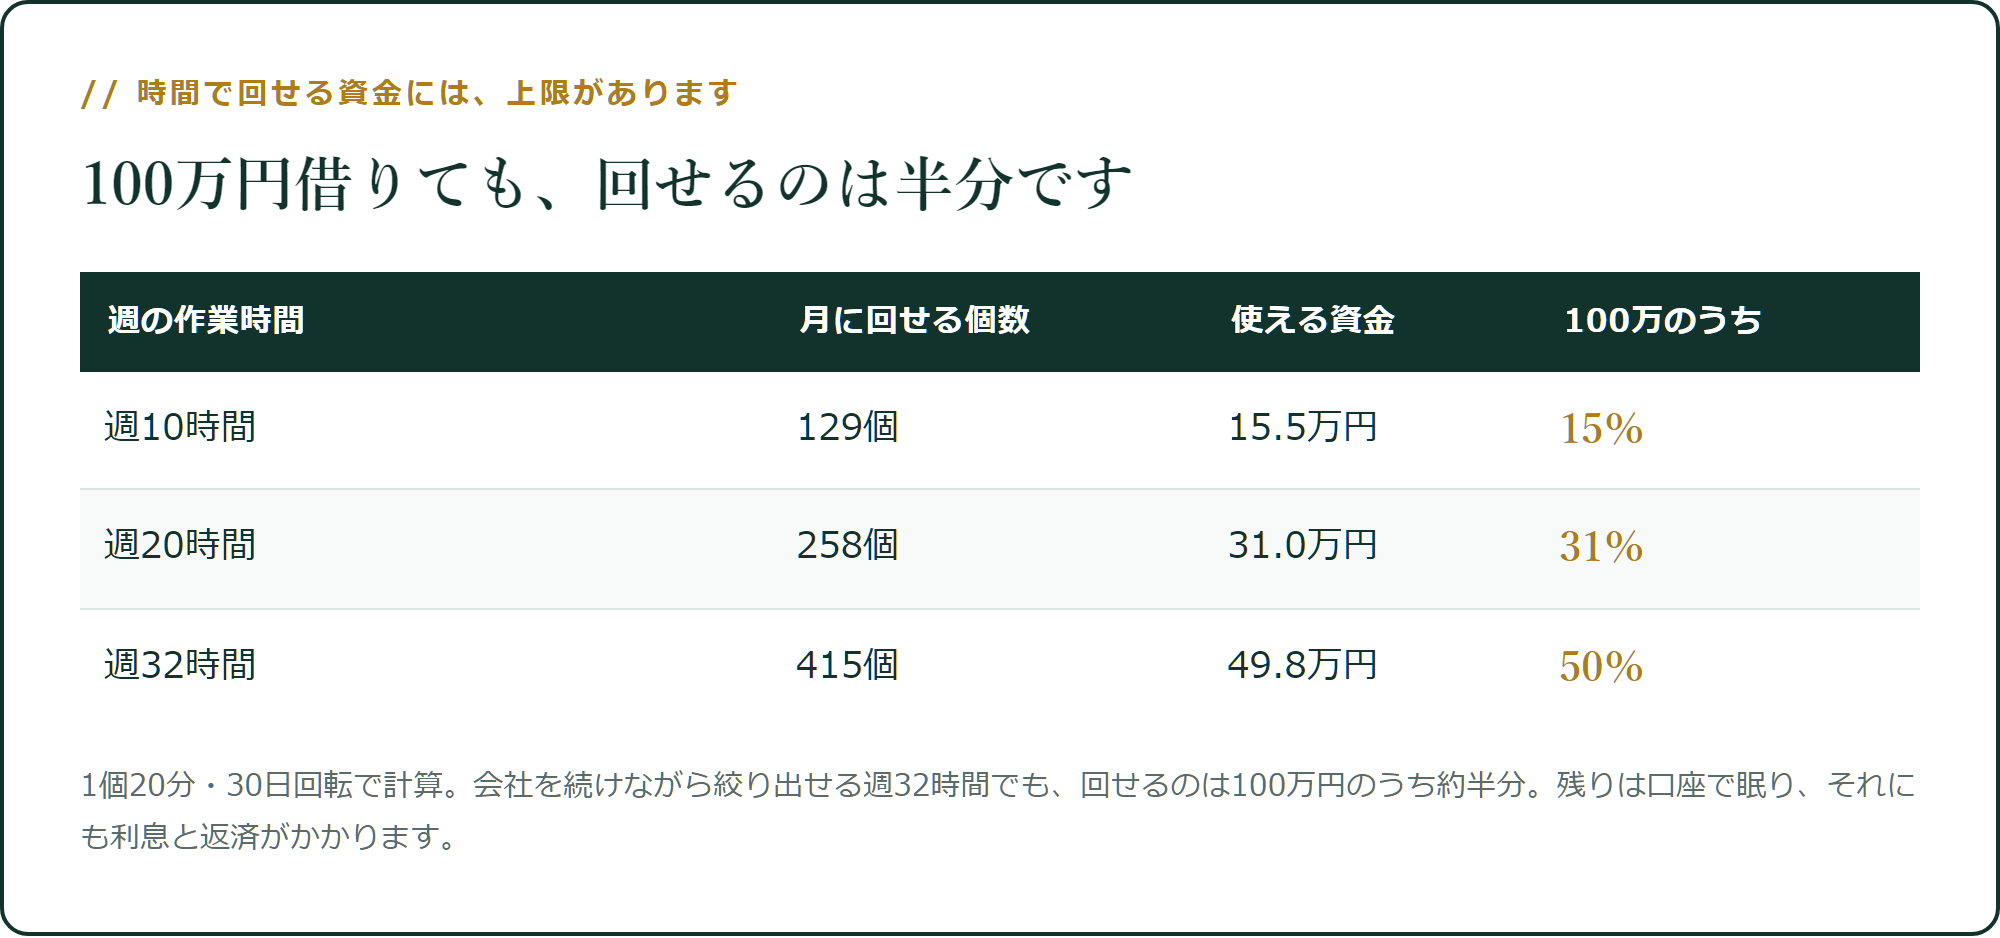
会社を続けながら週10時間なら、月129個=資金15万円ぶん。週20時間で258個=31万円ぶん。会社の合間に絞り出せる限界の週32時間でも、415個=約50万円ぶんです。
100万円を借りても、週32時間の人が回せるのは、そのうち半分。 残りの50万円は、棚にも入らず口座に残ります。回っていない50万円にも利息はかかり、年18,780円。何も産まないまま、返済だけが毎月来ます。
これが、借金の危ない使い方でした。時間で回せる量を超えて借りると、超えたぶんは、返済の重りにしかなりません。 資金100万円は1人では使えない、というのはこの意味です。
想像してみてください
半年後の、返済初月のあなたです。
口座からは、月18,304円が引き落とされました。棚を見ると、借りた100万円のうち、回せているのは400個ぶんほど。残りは仕入れる時間がなくて、現金のまま眠っています。
眠っている50万円を見ながら、「もっと少なく借りればよかった」と、少し落ち込みます。利息は思ったより小さかった。けれど、回せない資金への返済が、毎月の手取りをじわじわ削っていきます。
いま、その逆を選べます。先に自分の回転日数と、回せる個数を測ってから、その範囲で借りる。 週20時間で回せるのが月258個なら、借りるのは30万円で足ります。30万円なら、回して返して、また回せます。利息も返済も、回転がちゃんと産んでくれる範囲に収まります。
同じ「借りる」でも、回転を測ってから借りるか、額から先に決めるかで、半年後の口座はまるで違います。
「金利が上がったら」「借りずに貯めるほうが安全では」
ここまで読んで、2つ引っかかっているはずです。
1つ目。「これから金利が上がったら、話が変わるのでは」。 たしかに利率は改定されます。仮に1個あたりの利息が45円から倍の90円になっても、回転が産む2,100〜12,600円との差は、まだ23倍から140倍あります。金利が2倍になっても、効くのは回転のまま。それでも不安なら、利率が固定される制度かどうかを窓口で確かめてください。
2つ目。「借りずに、自己資金が貯まるのを待つほうが安全では」。 気持ちは分かります。ただ、待っているあいだも回転は動きません。資金10万円の記事で見たとおり、3ヶ月かけて2万円貯めるあいだに、同じ資金を回していれば手残りが積み上がっていました。貯める安全には、回さなかった機会費用という値札がついています。 どちらが安全かは、利息ではなく、あなたの回転が決めます。
借りる前に、順番があります
やることは、借入額を先に決めないことです。
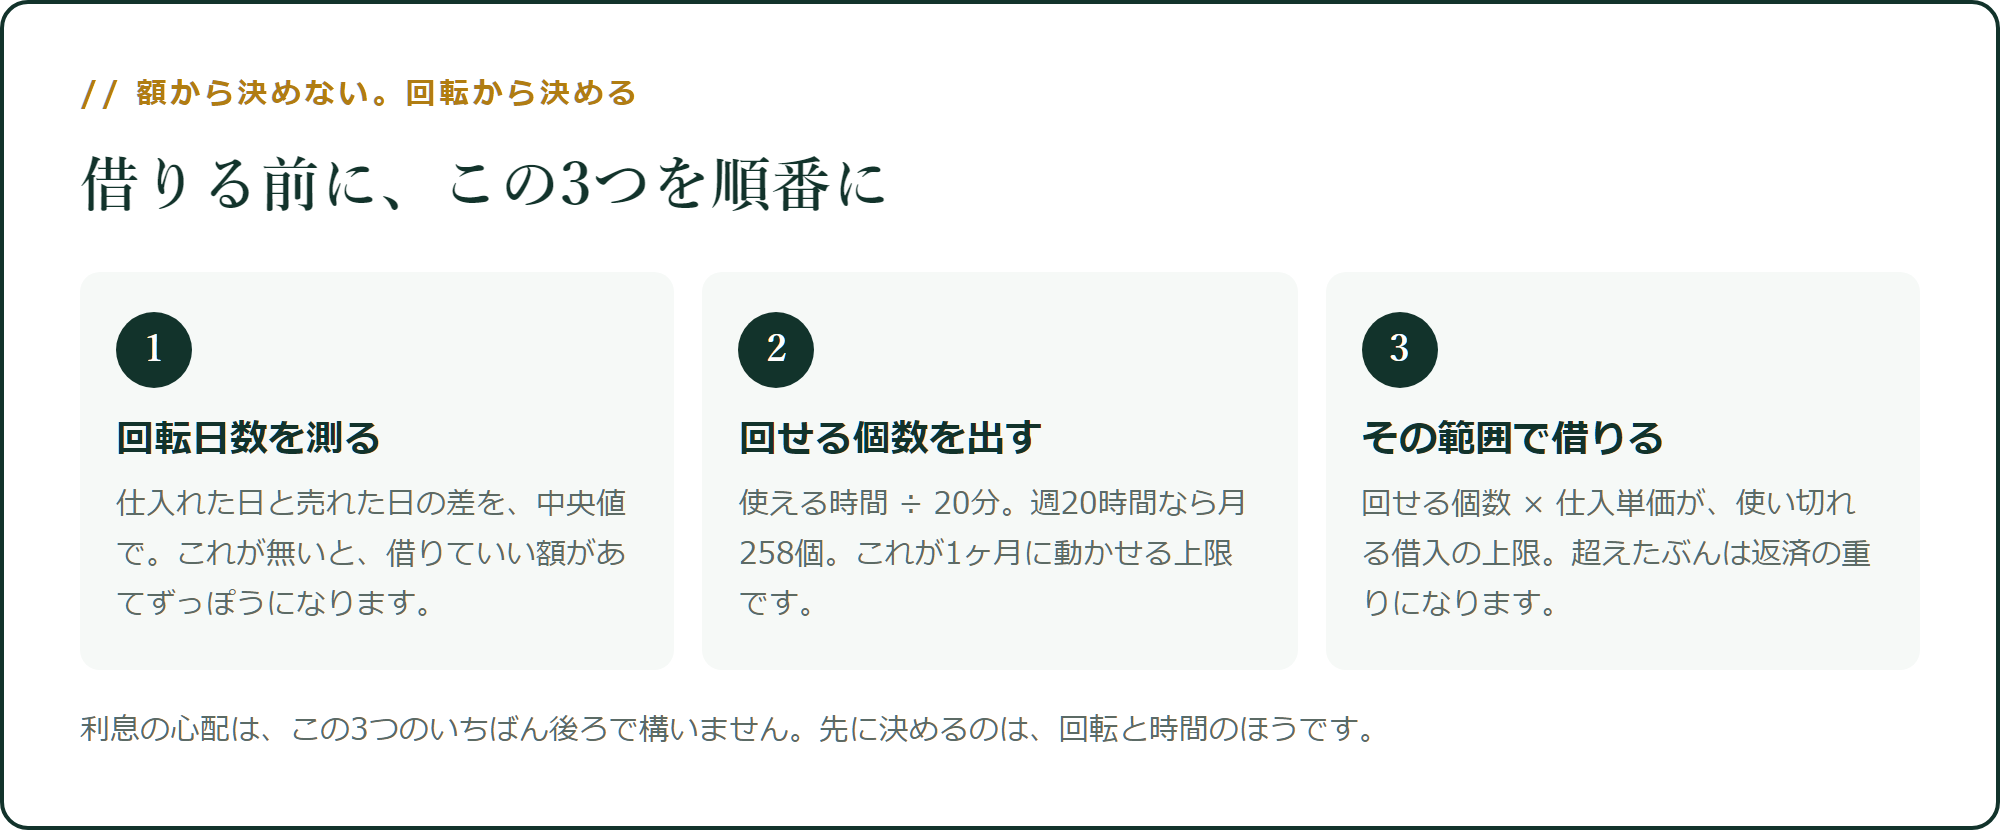
順番は、こうです。
- 回転日数を測る。仕入れた日と売れた日の差を、中央値で。これが無いと、以降が全部あてずっぽうになります
- 回せる個数を出す。使える時間 ÷ 20分。週20時間なら月258個です
- その範囲で借りる。回せる個数 × 仕入単価が、あなたが使い切れる上限。それを超えた借入は、返済の重りです
利息の心配は、この3つのいちばん後ろで構いません。先に決めるのは、回転と時間のほうです。
この記事のまとめ
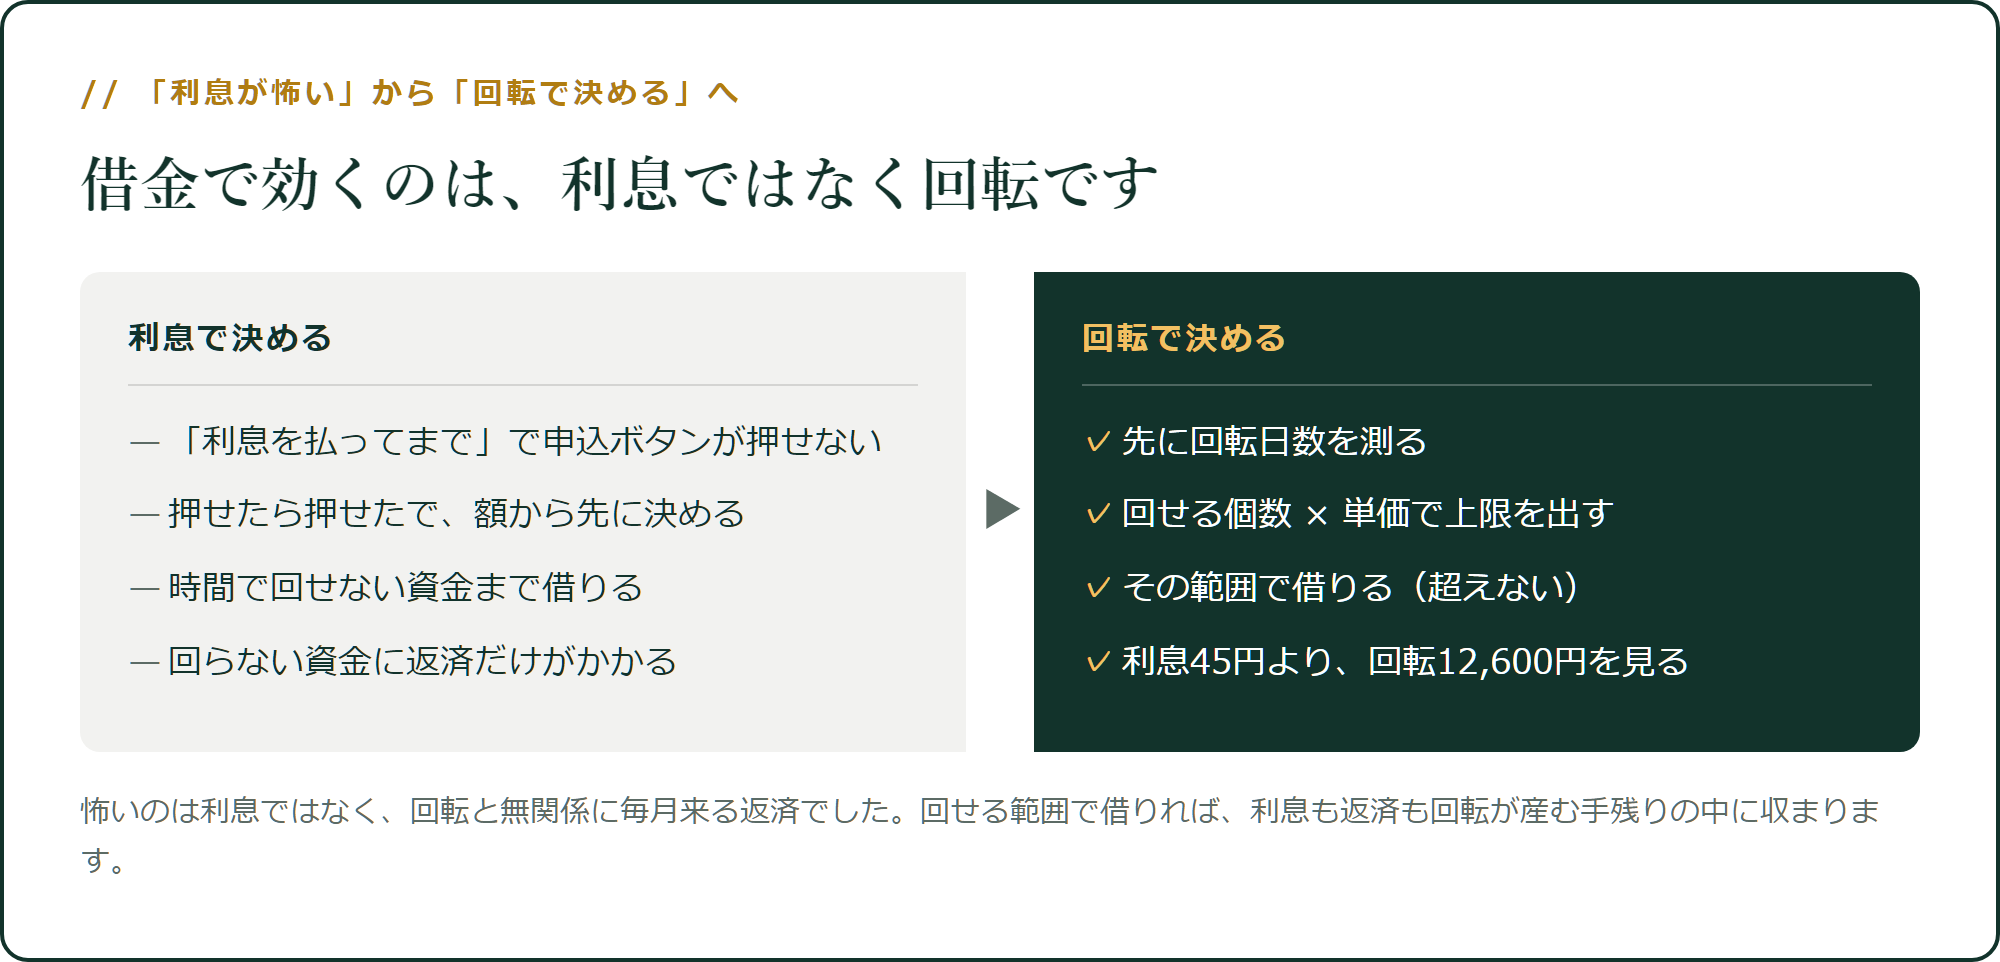
- 日本政策金融公庫の運転資金100万円は、仕入れ833個ぶんの資金
- 1個ぶんの資金にかかる利息は、無担保の基準利率(年3.75〜5.35%)で年45〜64円
- 同じ資金を回転が産む手残りは年2,100〜12,600円。利息の33〜280倍で、効くのは回転
- 怖いのは利息ではなく、回転と無関係に毎月来る返済(100万・5年で月18,304円)
- 週32時間でも回せるのは約50万円ぶん。超えて借りると、超えたぶんは返済の重り
- だから、額から決めず、回転日数を測ってから借りる
借りる前に、回転日数を測ってください
この記事の順番は、1番から始まりました。回転日数を測る。 ところが、多くの人はこの数字を持っていません。
自己資金でやっているうちは、なんとなく「早い・遅い」の感覚で済みます。でも、100万円を借りて返済を始めるなら、感覚では危ない。仕入れた日と売れた日を、1件ずつ記録していないと、中央値は出ません。
在庫管理くんは、ASINを入れると商品画像つきで登録され、仕入れ日と在庫額が自動で記録されます。 何が、いつ入って、いくら寝ているか。それが一覧になるので、2週間もすれば自分の回転日数が出はじめます。月1,980円、回収に必要なのは月2個。借りる833個のうちの2個です。
今日やることは1つです。申込ボタンを押す前に、いまの在庫が何日で動いているかを測ってください。 その日数が出れば、この記事の表は全部あなたの数字に置き換わり、借りていい額が自分で出せます。
資金そのものの効き方は資金100万円の記事に、回転が資金より効く理由は回転日数の記事に、返済と入金の時間差は資金繰りの記事に、同じ1,050円・3,150円の基準でまとめてあります。
この記事の計算方法:仕入れ個数 = 資金 ÷ 仕入単価。1個ぶんの資金にかかる利息 = 仕入単価 × 年利。回転が1年に産む手残り = 1個の手残り ×(12ヶ月 ÷ 回転月数)。元利均等返済の月額は、元金100万円・年3.75%・返済回数から算出しました。利率(無担保・税務申告を2期終了していない方の基準利率 年3.75〜5.35%)と制度は、日本政策金融公庫の金利情報および新規開業・スタートアップ支援資金(いずれも令和8年9月1日現在の記載、2026年9月に取得)にもとづきます。 新規開業・スタートアップ支援資金の融資限度額は7,200万円、返済期間は運転資金10年以内(うち据置期間5年以内)、利率は原則として基準利率で、要件により特別利率が適用されます。実際に適用される利率・返済条件、および融資を受けられるかどうかは、事業計画と日本政策金融公庫の審査によって決まります。本記事は借入をすすめるものでも、融資の可否を判断するものでもありません。 手残り1,050円・仕入1,200円・売値3,000円(販売手数料15.4%・FBA配送代行 小型288円)・時給3,150円・1個20分・30日回転は当サイト共通の基準値で、商材と習熟度によって変わります。借入の可否・返済計画・金利の見通しについての判断は、税理士および日本政策金融公庫の窓口にご相談ください。 料金・利率・制度は変更されることがあります。最新の情報は公式ページでご確認ください。
他のツールと比べる
せどりツールは、月に何個仕入れれば元が取れるのか【全13種】