ドラッグストアの棚の前です。
食品の棚に、値引きシールが貼られています。賞味期限まではまだ半年あります。売値を調べると、Amazonでは1.5倍で売れていました。
食品の販売手数料は10.4%。 文房具の15.4%より5ポイント低い。同じ売値・同じ仕入れで、1個150円多く残ります。
あなたはかごに入れて、次の棚に行きます。酒です。
こちらも値引きされています。回転も速い。かごに入れかけて、手が止まります。
「酒って、そのまま売っていいんだっけ」
結論から書きます。酒は免許が必要とされていて、しかも免許を取っても売れる酒は限られます。
国税庁の手引にはこう書かれています。「国産酒類のうち…課税移出数量が全て3,000キロリットル未満である酒類製造者(特定製造者)が製造、販売する酒類」
つまり、その棚にある大手メーカーの酒は、通信販売の範囲から外れるとされています。
この記事では、あなたが扱う食品と酒で何が違うのかを窓口ごとに分けたうえで、食品を扱うときに残る数字を出します。
食品は、1個150円多く残ります
先に、あなたが食品に目をつけた理由を数字で認めておきます。
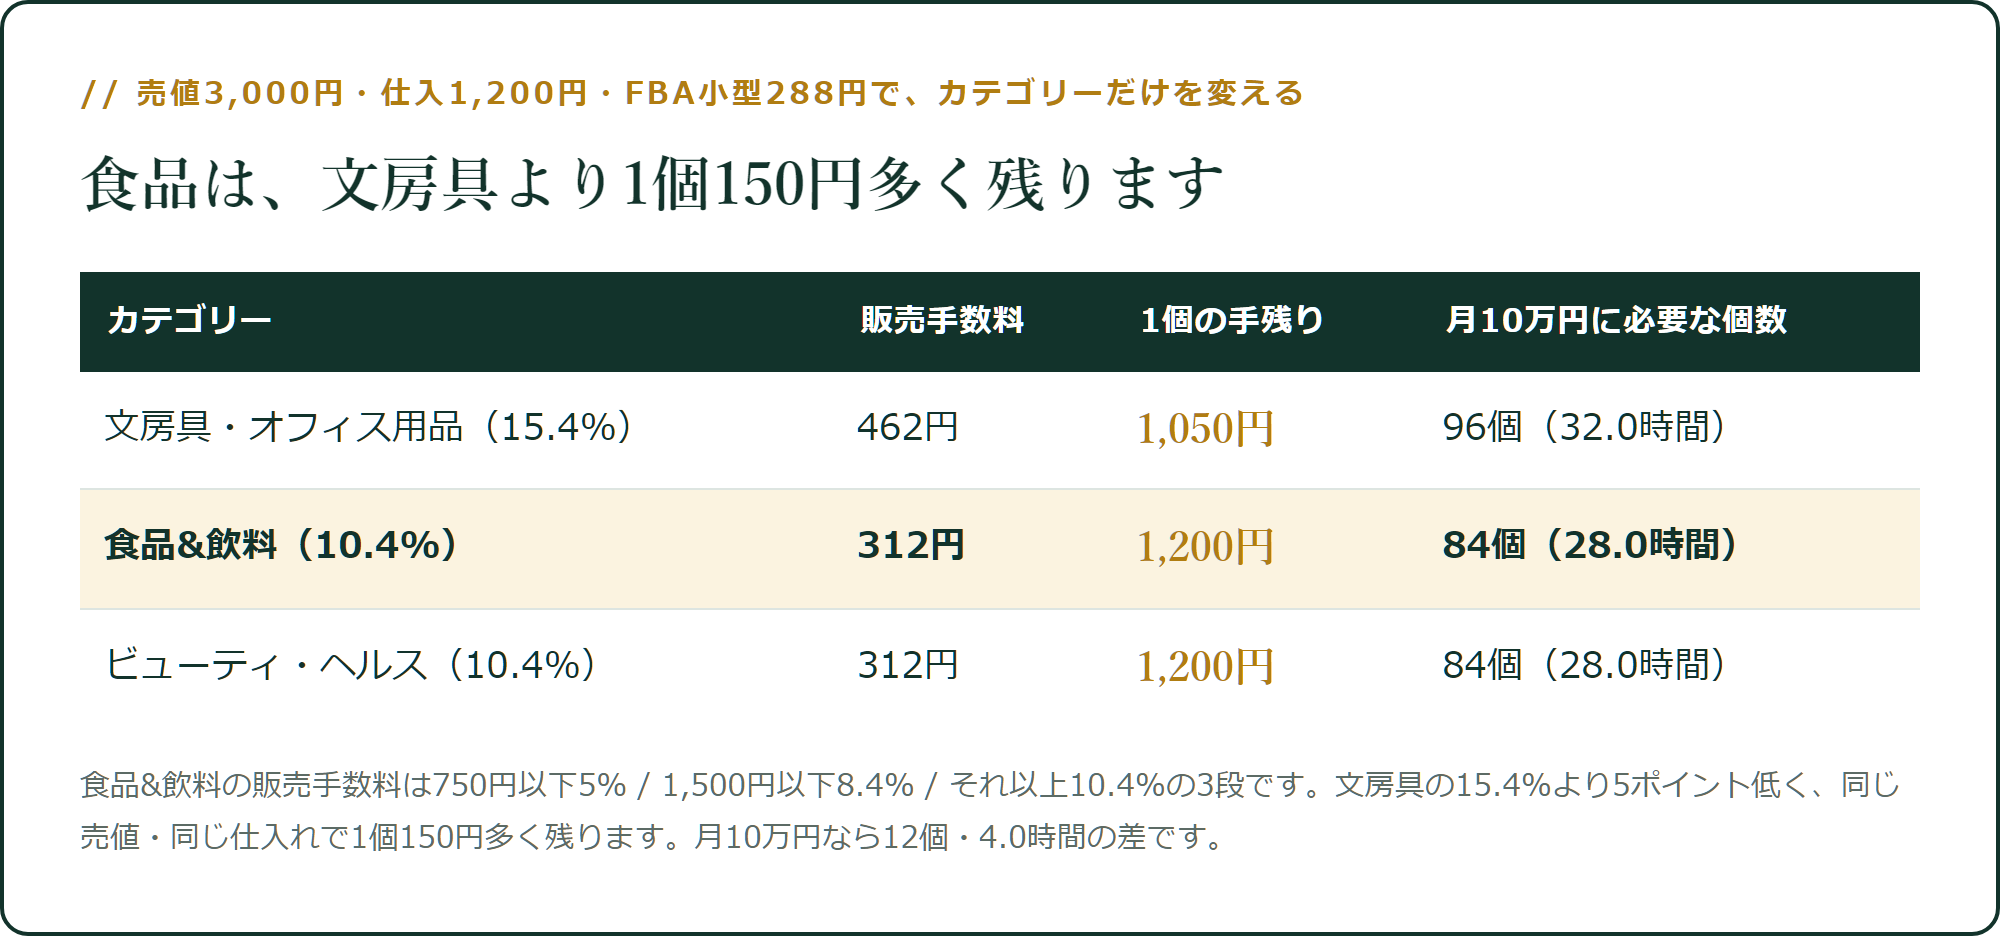
食品&飲料の販売手数料は、750円以下5% / 1,500円以下8.4% / それ以上10.4%の3段です。ビューティ・ヘルスとまったく同じ構造になっています。
売値3,000円・仕入1,200円なら、販売手数料は312円。文房具の462円より150円少なく、1個の手残りは1,200円です。
月10万円をつくる個数は84個。文房具の96個より12個・4.0時間少なくて済みます。
率の低いカテゴリーを選ぶのは、正しい判断です。 問題は、そこに酒が混ざったときでした。
同じ棚に並んでいても、扱いは別です
食品と酒を分けます。
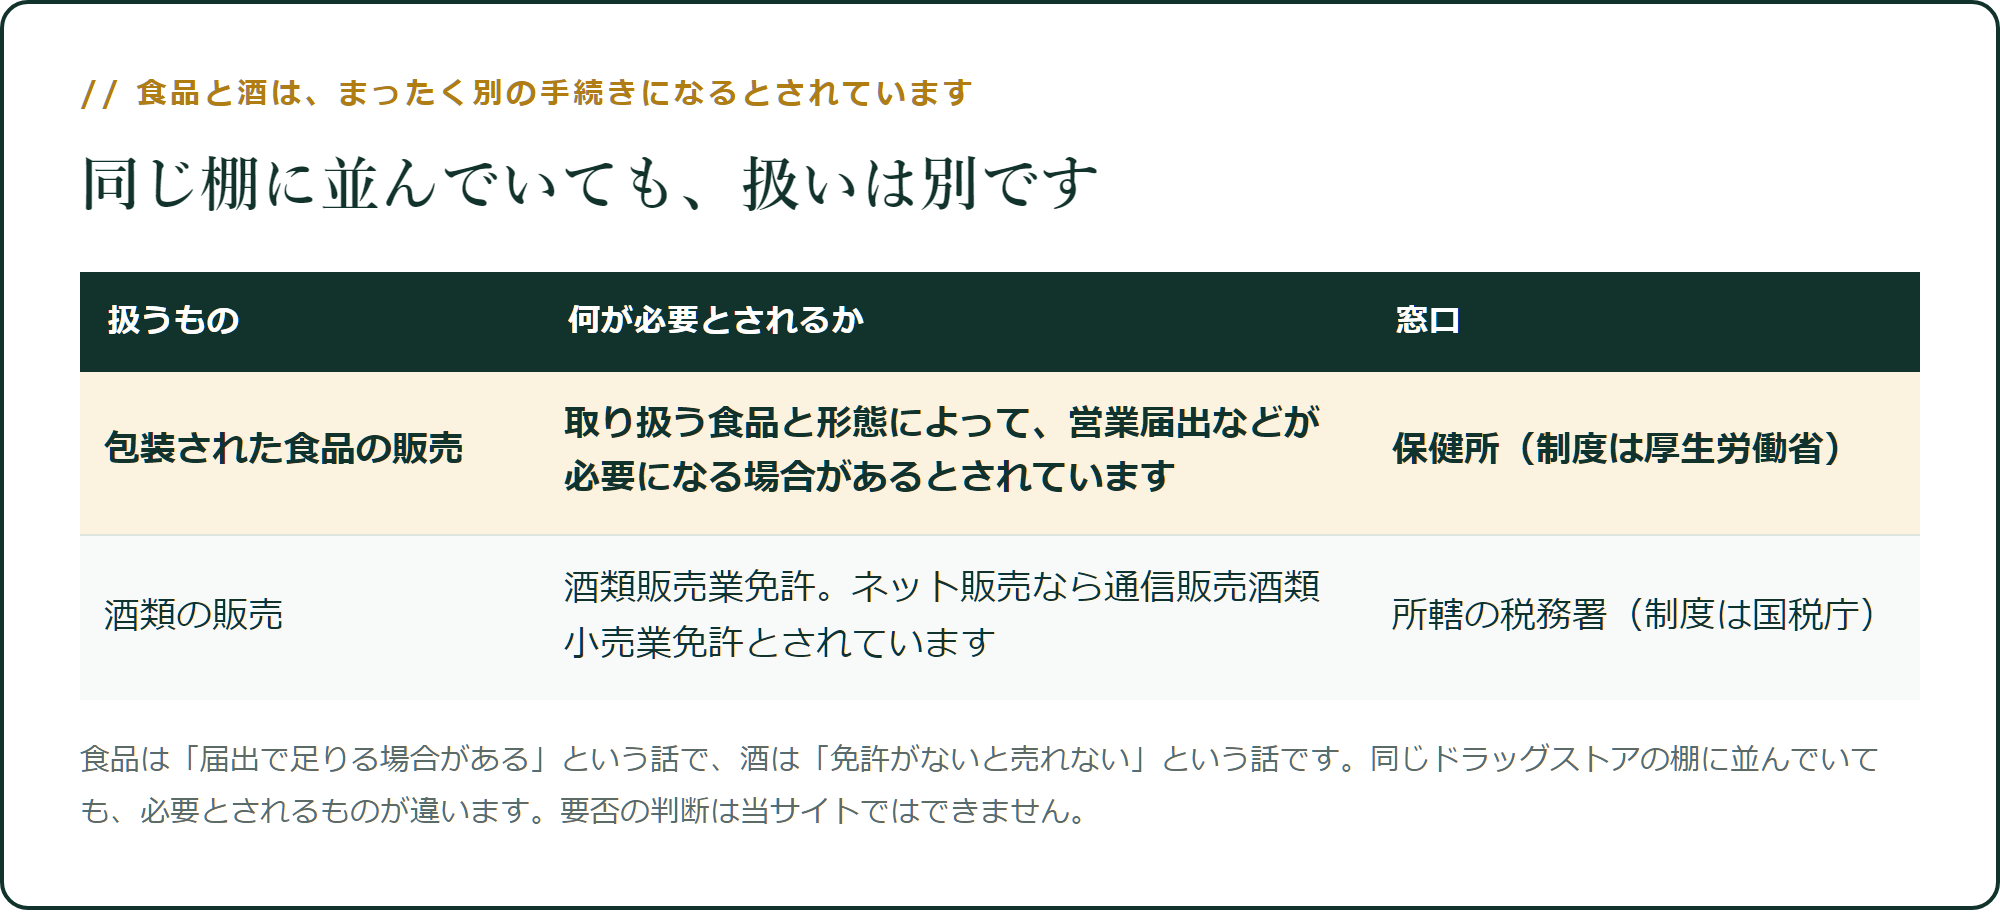
包装された食品の販売は、取り扱う食品と形態によって、営業届出などが必要になる場合があるとされています。窓口は保健所で、制度は厚生労働省の食品のページにあります。
酒類の販売は、酒類販売業免許です。ネットで売るなら通信販売酒類小売業免許とされています。窓口は所轄の税務署で、制度は国税庁のお酒に関する情報にあります。
食品は「届出で足りる場合がある」という話で、酒は「免許がないと売れない」という話です。話の種類が違います。
同じドラッグストアの、隣り合った棚です。それでも必要とされるものは別でした。
免許を取っても、売れる酒は限られます
ここが、この記事でいちばん見てほしいところです。
国税庁の「通信販売酒類小売業免許申請の手引」から、3つ引きます。
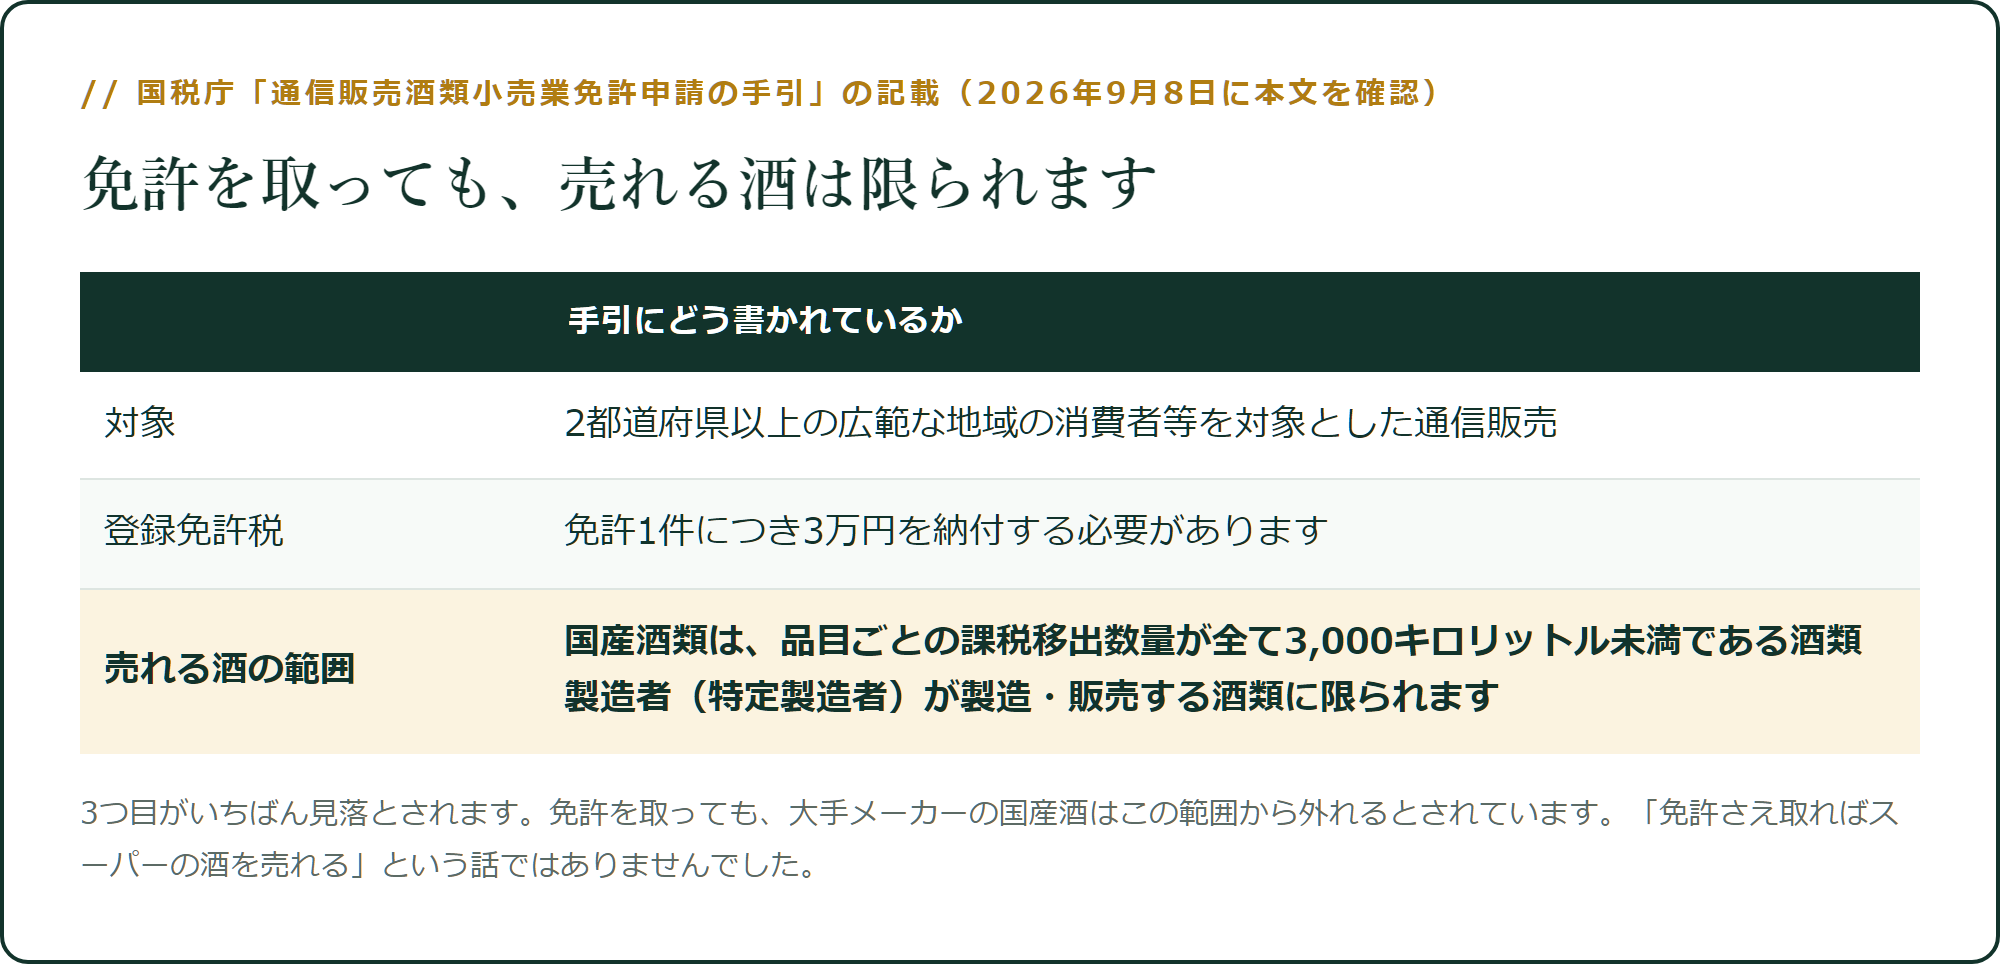
1つ目。対象は「2都道府県以上の広範な地域の消費者等を対象とした通信販売」とされています。Amazonで全国に売るなら、ここに当たります。
2つ目。「免許付与に際して、登録免許税(免許1件につき3万円)を納付する必要があります」
3つ目がいちばん重要です。 売れる酒の範囲について、こう書かれています。
「国産酒類のうち…前会計年度における酒類の品目ごとの課税移出数量が、全て3,000キロリットル未満である酒類製造者(以下「特定製造者」といいます。)が製造、販売する酒類」
つまり、免許を取っても、大手メーカーの国産酒は通信販売の範囲から外れるとされています。
「免許さえ取れば、スーパーの酒を仕入れて売れる」という話ではありませんでした。
「3万円なら、払ってもいいのでは」
ここで、あなたの手が止まるはずです。
3万円は、この規模なら大きな額ではありません。
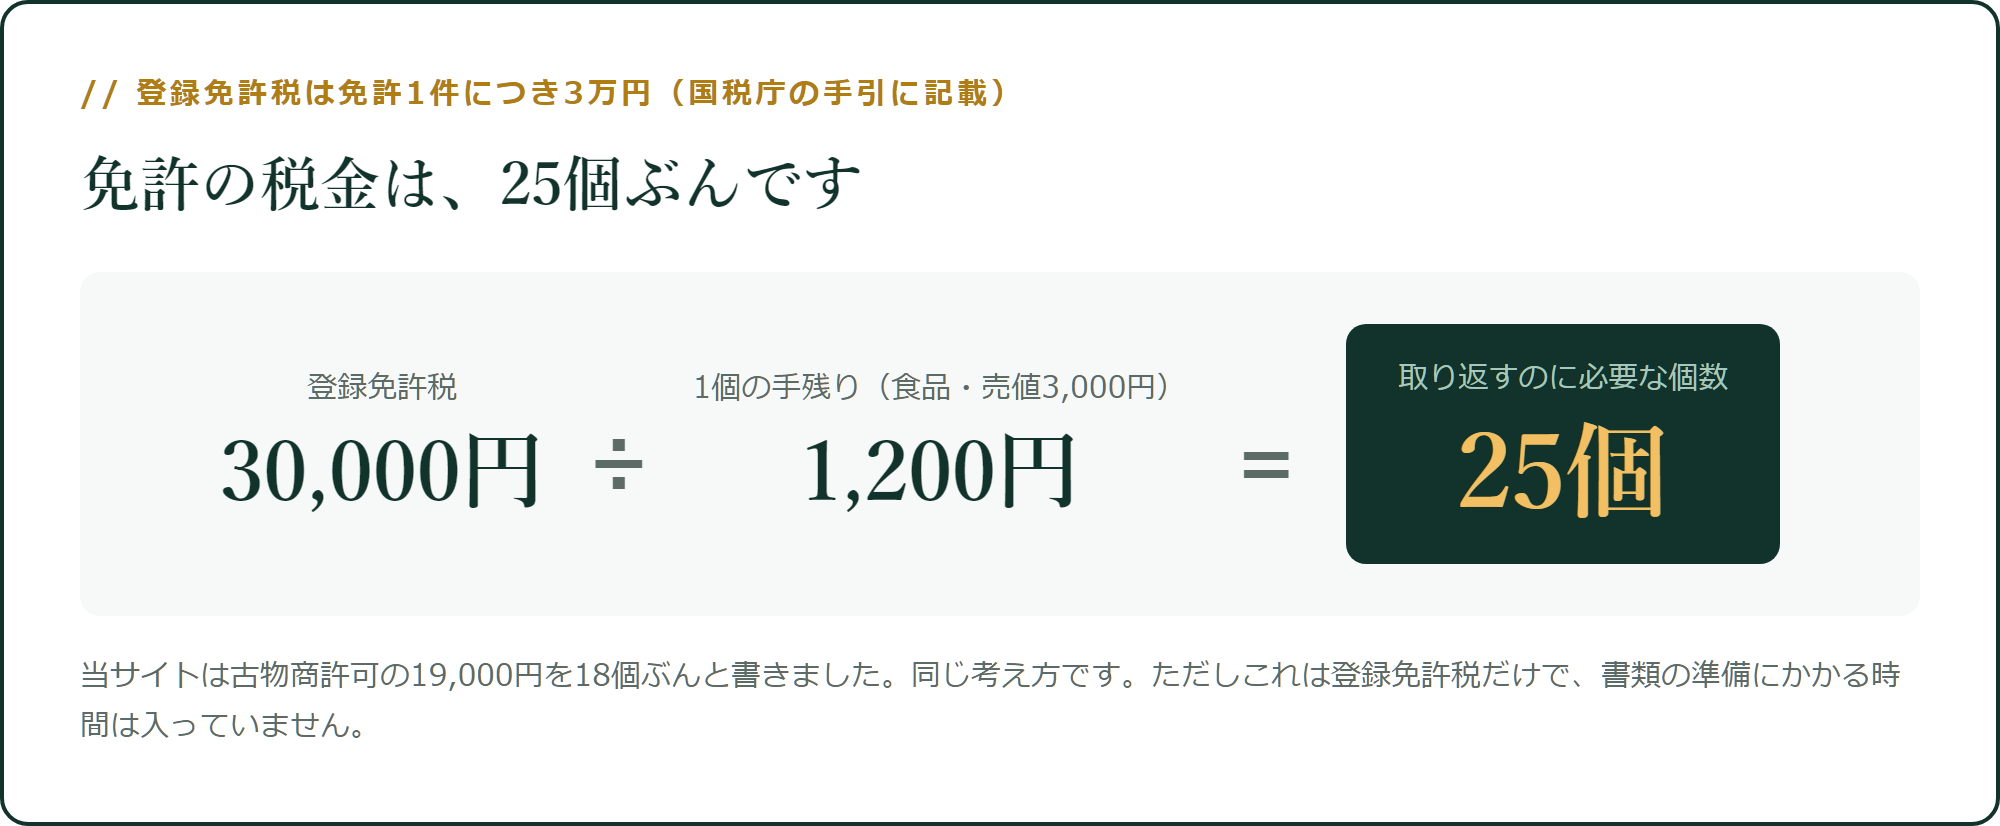
食品の手残り1,200円で割ると、25個ぶん。当サイトは古物商許可の19,000円を18個ぶんと書きましたが、それに近い額です。
払えない額ではない。 酒は回転も速いし、値引きも出ます。
ただ、払ったあとに扱えるのが特定製造者の酒だけだとしたら、話が変わります。あなたが棚で見つけた値引き品が範囲外なら、免許を取っても仕入れられません。
3万円の前に確認するのは、範囲のほうでした。
食品と酒は、分けて決めるものです
2つを並べます。
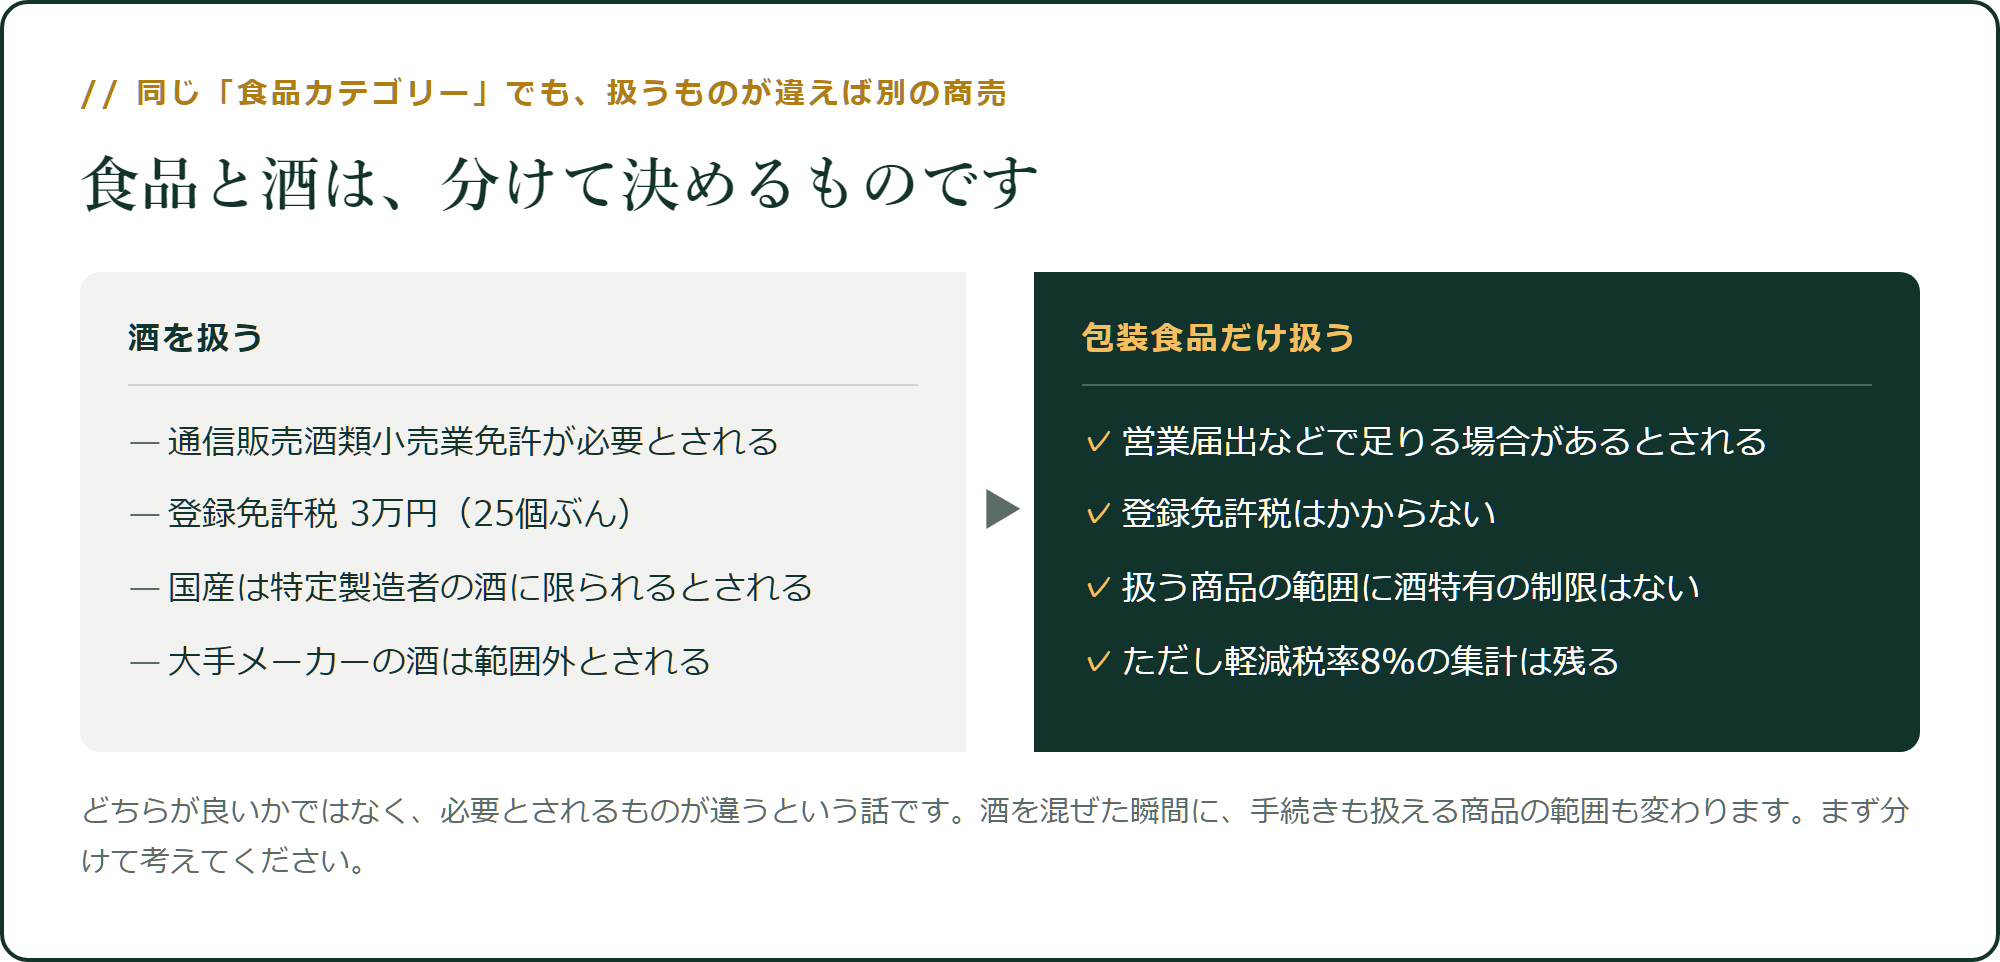
どちらが良いかではありません。必要とされるものが違うという話です。
酒を混ぜた瞬間に、手続きも、扱える商品の範囲も変わります。まず分けて考えて、そのうえであなたが酒に入るかどうかを決めてください。
要否の判断は、当サイトではできません。 食品は保健所、酒は所轄の税務署が窓口です。どちらも電話で聞けます。
食品の在庫は、値下げでは戻りません
酒を外しても、食品には他のカテゴリーにない性質が1つあります。賞味期限です。
文房具が売れ残ったら、値下げすれば売れます。手残りは減りますが、仕入れ値は回収できる可能性が残ります。
食品は違います。期限が来た時点で、値下げしても売れません。
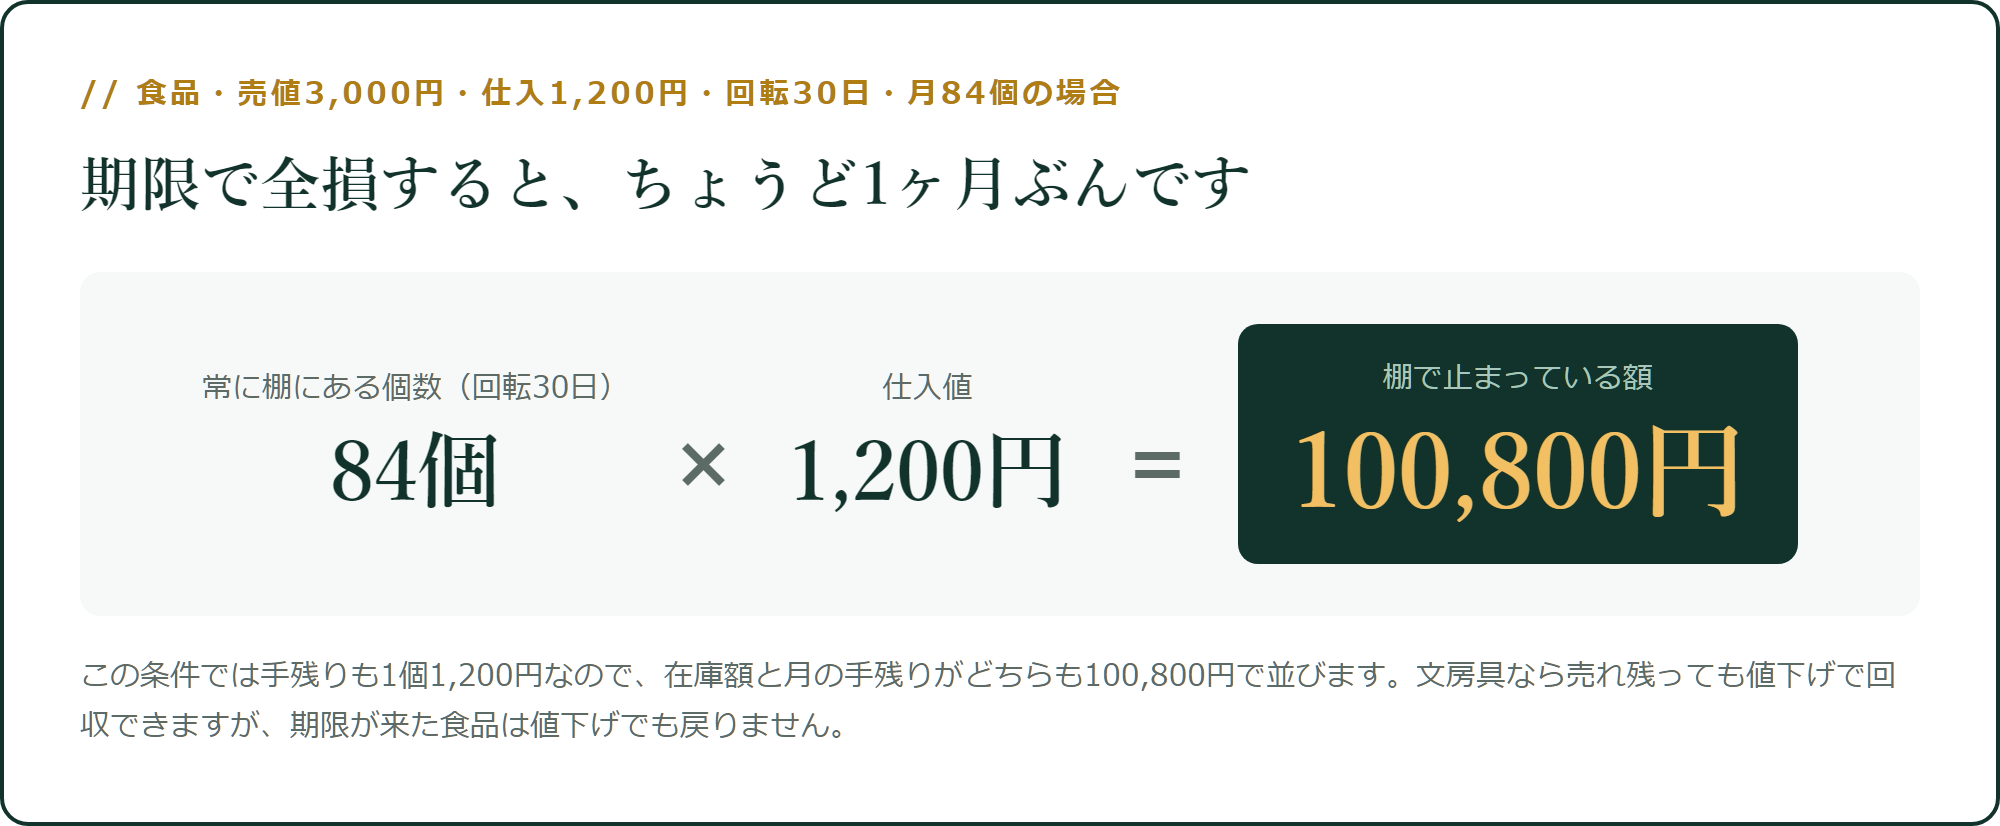
回転30日なら、棚には常に84個。仕入1,200円で100,800円が止まっています。
この条件では1個の手残りも1,200円なので、在庫額と月の手残りが、どちらも100,800円で並びます。 期限で全部が動かなくなると、ちょうど1ヶ月ぶんの働きが消えることになります。
だから食品では、あなたが回転日数を測る意味が他のカテゴリーより大きくなります。回転が延びたときの行き先が、値下げではなく廃棄だからです。回転の測り方は必要資金の記事に書きました。
値上げすると手残りが減る帯が、2つあります
食品を扱うなら知っておく段差も置いておきます。
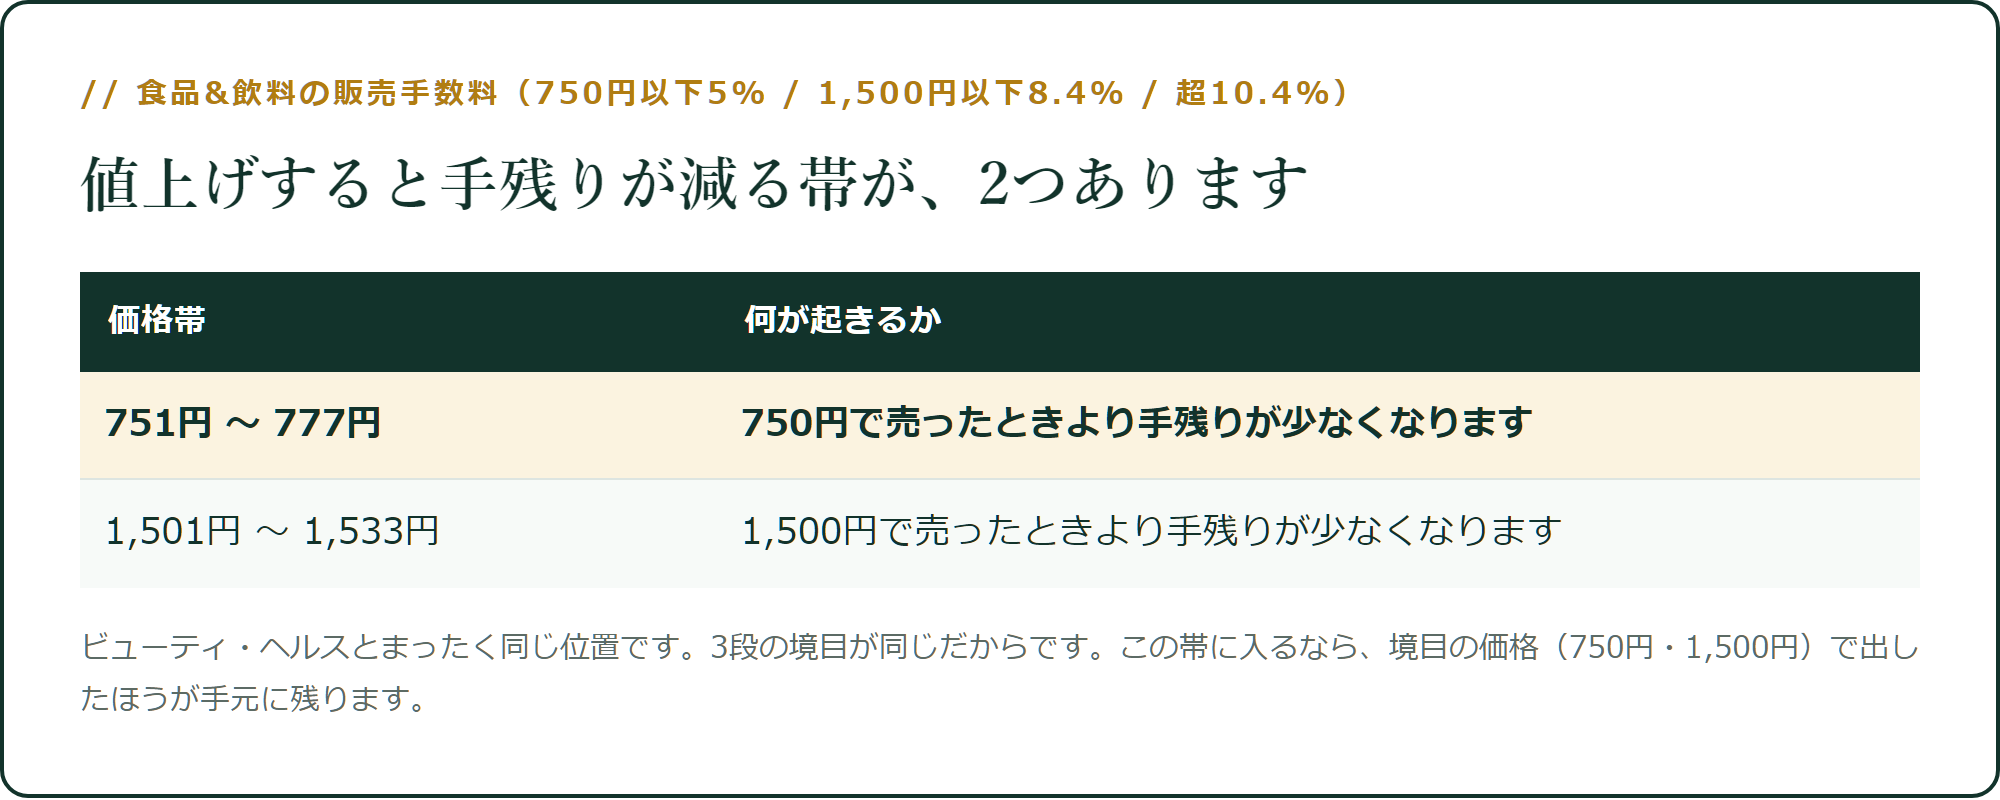
751円〜777円は、750円で売ったときより手元に残りません。1,501円〜1,533円も同じです。
ビューティ・ヘルスとまったく同じ位置になります。3段の境目が同じだからです。全カテゴリーの段差はAmazonの手数料の段差の記事にまとめました。
食品だけに残る宿題が、1つあります
酒を外して、包装食品だけにしたとします。それでも1つ残ります。
軽減税率8%です。
食品は8%、それ以外は10%。1つのアカウントで両方を売っていると、8%の売上がいくらだったかを自分で出す必要が出てきます。
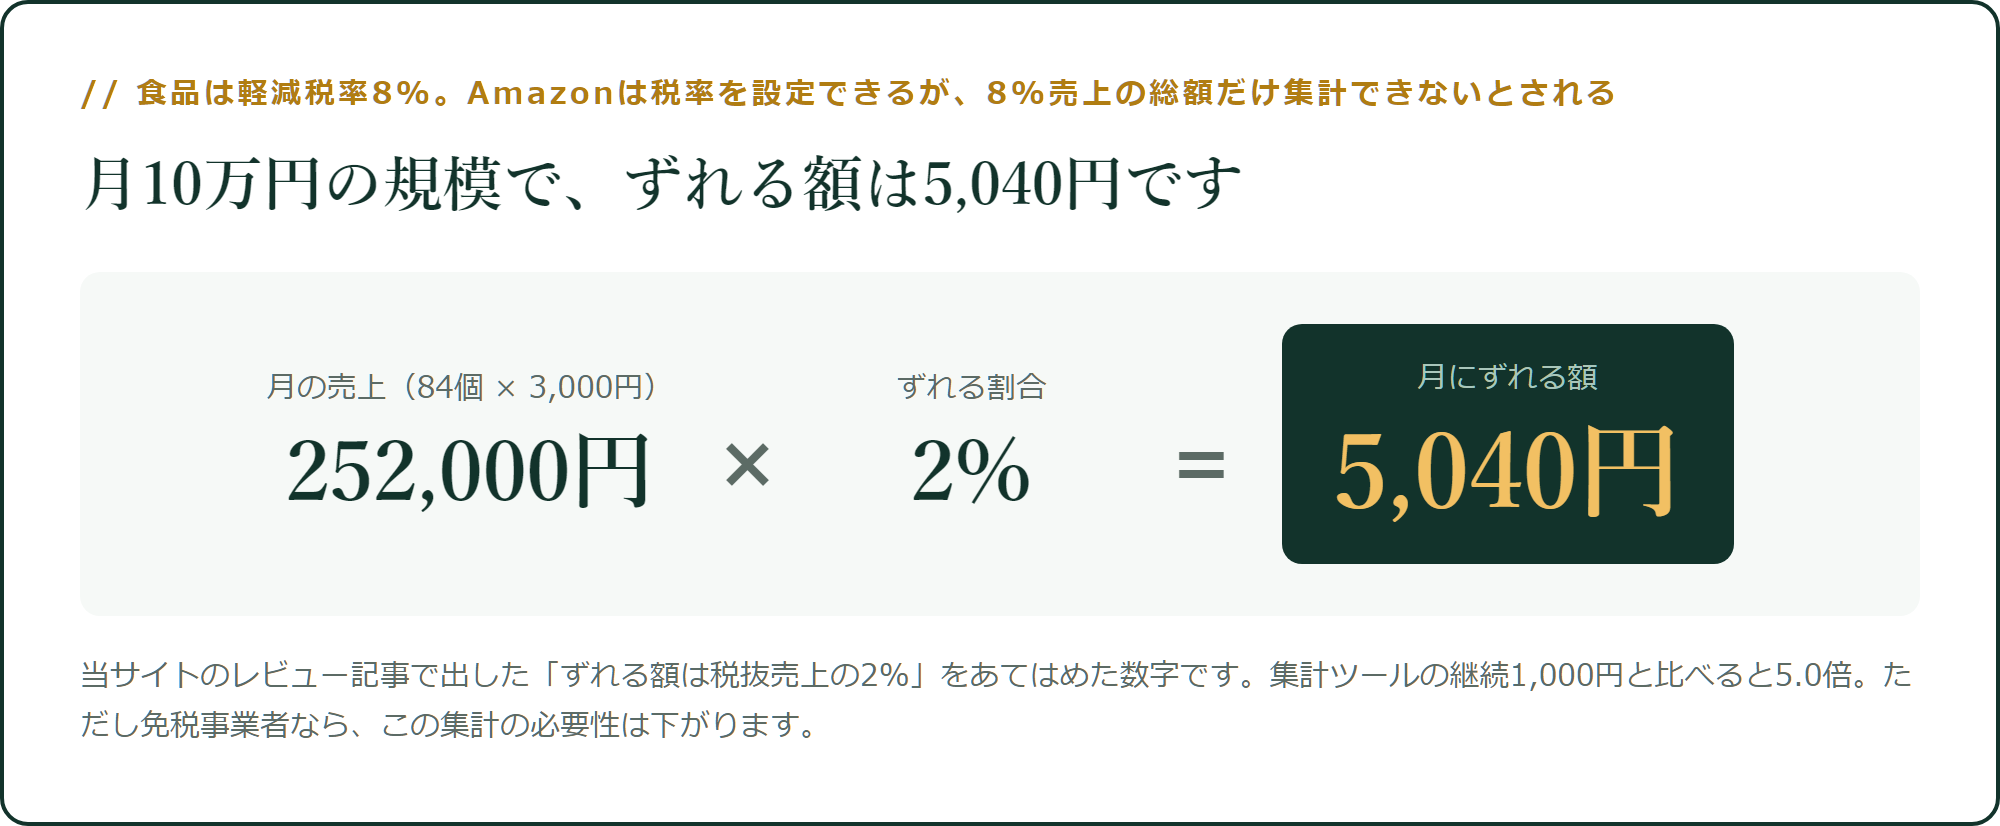
当サイトのAmaTaxCalcのレビュー記事では、Amazonは税率を設定できるのに8%売上の総額だけ集計できず、ずれる額は税抜売上の2%になると計算しました。
月10万円の規模なら、売上は84個 × 3,000円で252,000円。その2%は5,040円です。
ただし、免税事業者ならこの集計の必要性は下がります。 消費税の線は確定申告の記事に書いたとおり、基準期間の課税売上高1,000万円(月278個)です。インボイス登録をしていると、この線は関係なくなります。
想像してみてください
翌年の3月です。
確定申告の画面を開いています。消費税の欄に、8%の売上額を入れる場所があります。
そこに入る数字が、すでに出ています。1画面に、今年の軽減税率の売上が集計されているからです。 かかった時間は、確認の1分だけでした。
いま、この状況ではありません。明細を1件ずつ見て、食品かどうかを判断しています。 84個 × 12ヶ月で1,008件。1件20秒でも5.6時間です。
同じ売上、同じ申告書です。違うのは、売れた時点で分けていたかどうかだけでした。
正直に書いておくこと
4つあります。
1つ目。当サイトは食品衛生法・酒税法上の判断ができません。 本文の説明は一般に言われている整理と、国税庁の手引に書かれている内容です。食品は保健所、酒は所轄の税務署にご確認ください。
2つ目。食品の営業届出の要否は、取り扱う食品と形態で変わるとされています。 「包装食品なら一律で届出だけ」という意味ではありません。
3つ目。免税事業者なら、軽減税率の集計の必要性は下がります。 上の5,040円は、課税事業者として消費税を申告する場合の話です。
4つ目。この記事は違反が起こる確率を出していません。 出しているのは、手続きの種類と金額だけです。
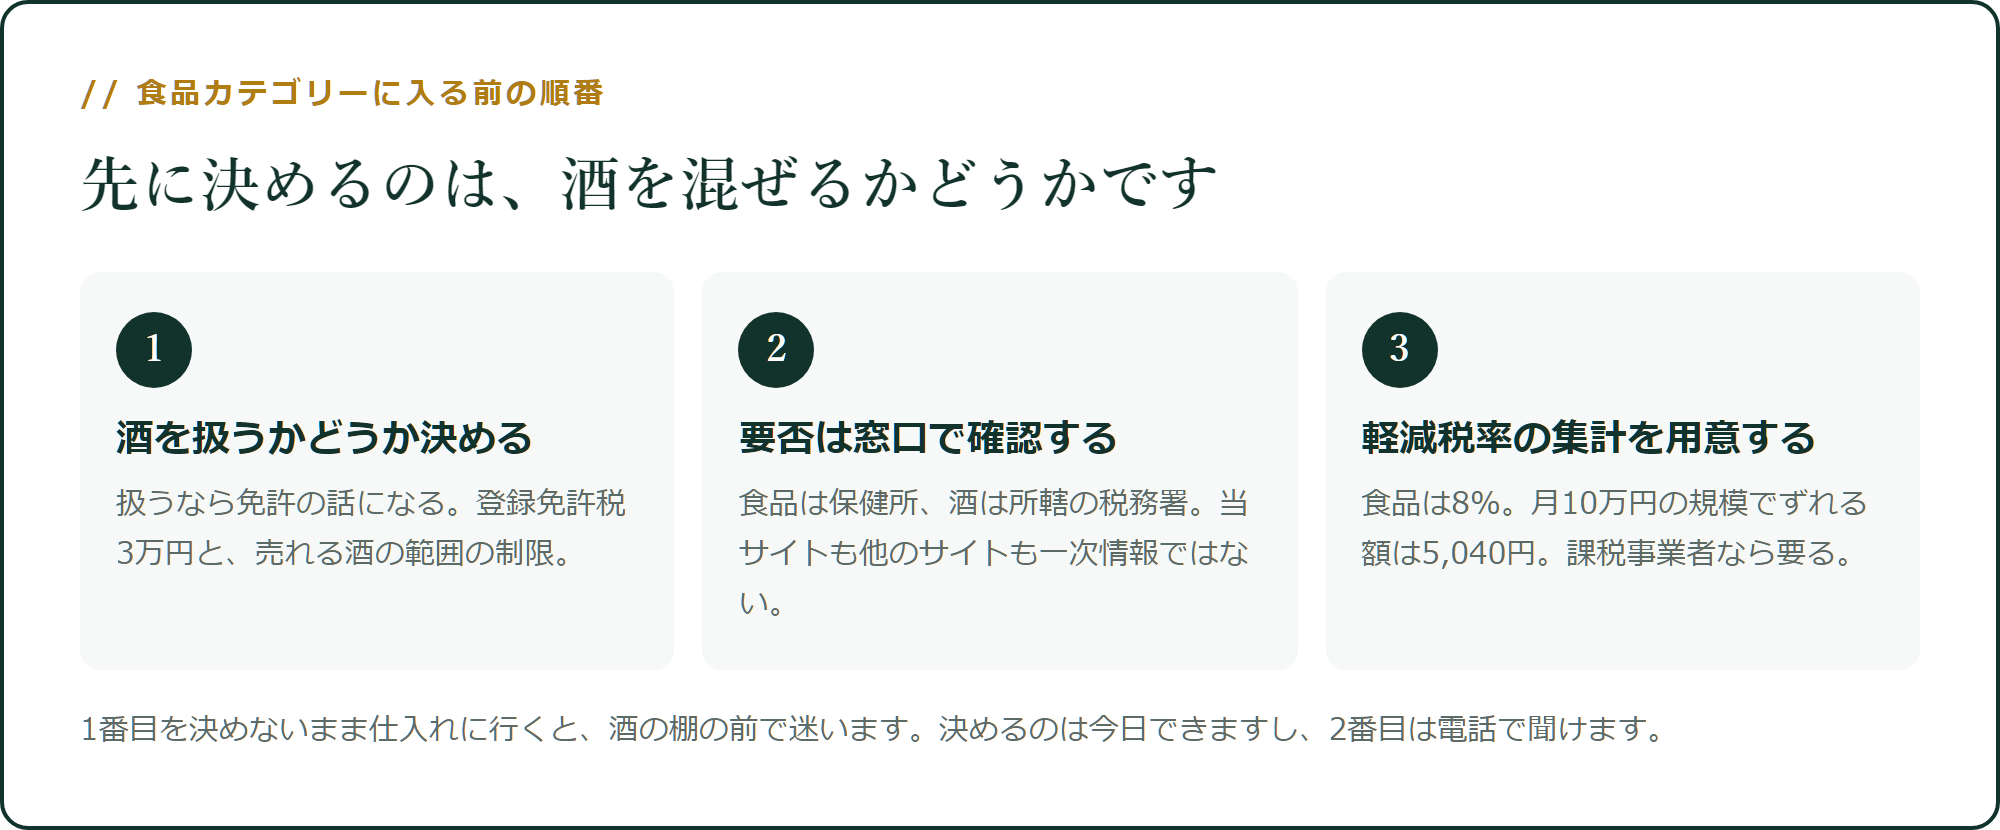
1番目は今日決められます。2番目は電話で聞けます。
8%を分けるなら、今が買い時です
あなたが食品カテゴリーに入る前に見ておく数字です。
- 食品&飲料は10.4%。文房具より1個150円多く残り、月10万円なら84個・28.0時間
- 食品と酒は別の手続き。食品は保健所、酒は所轄の税務署
- 通信販売酒類小売業免許は登録免許税3万円=25個ぶん
- ただし国産酒は課税移出数量3,000キロリットル未満の特定製造者のものに限られるとされます
- 段差は751〜777円と1,501〜1,533円
- 食品だけにしても軽減税率8%の集計は残ります
AmaTaxCalcは、Amazonの売上から軽減税率8%ぶんを集計するツールで、継続は月1,000円です。
月10万円の規模なら、ずれる額は5,040円。5.0倍になります。当サイトのレビュー記事では、軽減税率の売上が月5万円あれば回収できると計算しました。
食品を扱わないなら、必要ありません。 逆に、いま食品を扱っていて課税事業者なら、売れた時点で分けておくかどうかが3月の作業量を決めます。
消費税の線のほうは確定申告の記事へ。古物商許可は古物商の記事にまとめてあります。
この記事の範囲と計算方法:当サイトは食品衛生法・酒税法上の判断を行うものではありません。 食品の営業届出等の要否は取り扱う食品と形態によって変わるとされており、保健所(制度は厚生労働省 食品)にご確認ください。酒類の販売については所轄の税務署(制度は国税庁 お酒に関する情報)が窓口です。本文で引用した「2都道府県以上の広範な地域の消費者等を対象とした通信販売」「登録免許税(免許1件につき3万円)」「国産酒類のうち…課税移出数量が全て3,000キロリットル未満である酒類製造者(特定製造者)が製造、販売する酒類」は、国税庁の通信販売酒類小売業免許申請の手引(免許申請の手引の一覧)の記載で、2026年9月8日に本文を確認しました。要件の全体はこの3点にとどまりません。申請の際は手引の全文と税務署の案内をご確認ください。 この記事は違反が起こる確率を推定しておらず、「これをやれば安全」という主張でもありません。 金額は当サイト共通の基準値(売値3,000円・仕入1,200円・1個20分・時給3,150円・月10万円)と、食品&飲料の販売手数料(750円以下5%、1,500円以下8.4%、それ以上10.4%、最低30円)・FBA配送代行 小型288円にもとづく試算で、当サイトが置いた仮定です。軽減税率の集計に関する「ずれる額は税抜売上の2%」は当サイトのレビュー記事での試算であり、免税事業者の場合は集計の必要性が下がります。 販売手数料率とFBA配送代行手数料はAmazon公式の料金ページの記載(2026年9月時点)にもとづきます。料金と制度は変更されることがあります。
他のツールと比べる
せどりツールは、月に何個仕入れれば元が取れるのか【全13種】