「せどり 開業届」で検索します。
いちばん上に出てくるページに、こう書いてあります。「開業から1ヶ月以内に提出」
カレンダーを見ます。最初に仕入れたのは3ヶ月前でした。
もう過ぎています。
ページを閉じます。今月も仕入れがあるし、まだ利益らしい利益も出ていません。「利益が出てから、まとめて調べよう」
あなたがそう思って先送りにしているなら、先送りにする書類を1枚間違えています。
国税庁の手続案内を実際に開くと、開業届の提出時期はこう書かれています。「事業の開始等の事実があった日の属する年分の確定申告期限までに提出してください」
つまり、3ヶ月過ぎていても遅れていません。
急ぐ書類は、もう1枚のほうでした。
この記事では、2枚の書類の期限がどれだけ違うかと、あなたが短いほうを逃したときに失う金額を出します。金額は97,500円。当サイトの単位に直すと、93個ぶんです。
期限が短いのは、開業届ではありません
国税庁の2つのページから、提出時期の記載をそのまま並べます。
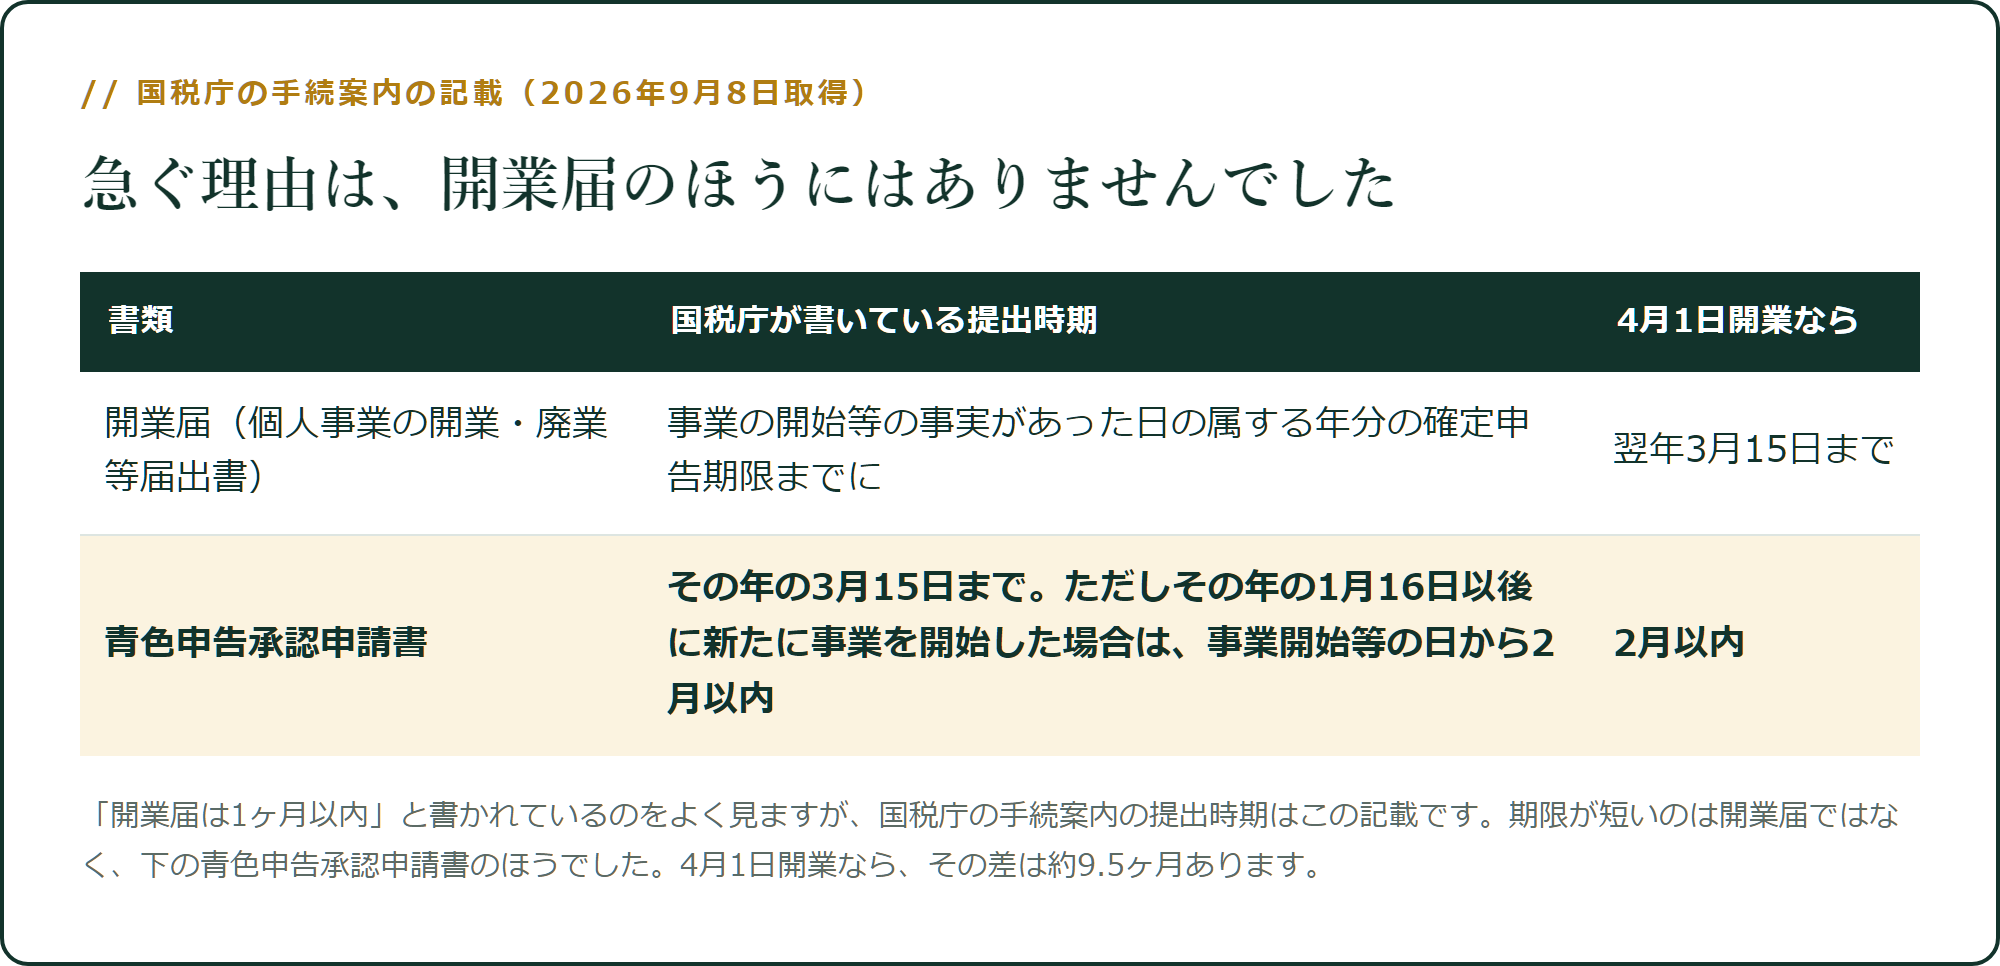
開業届は「その年分の確定申告期限までに」。4月1日に始めたなら、翌年3月15日までということになります。
青色申告承認申請書は「その年の3月15日まで。ただしその年の1月16日以後に新たに事業を開始した場合は、事業開始等の日から2月以内」。4月1日に始めたなら、2月以内です。
同じ日に始めて、片方は約11.5ヶ月、片方は2ヶ月。差は約9.5ヶ月あります。
「開業届は1ヶ月以内」という説明をよく見かけますが、いま国税庁の手続案内に書かれている提出時期は上のとおりです。急いでいるのは開業届のほうではありませんでした。
逃すと、97,500円が1年ぶん遅れます
では、短いほうを逃すと何が起きるか。
青色申告の承認を受けていないと、その年は白色申告になります。青色申告特別控除が使えません。
国税庁のページでは、この控除は「所得金額から55万円(一定の要件を満たす場合は65万円)または10万円を控除する」とされています。
65万円が所得から引けると、手元に残る額はいくら変わるか。
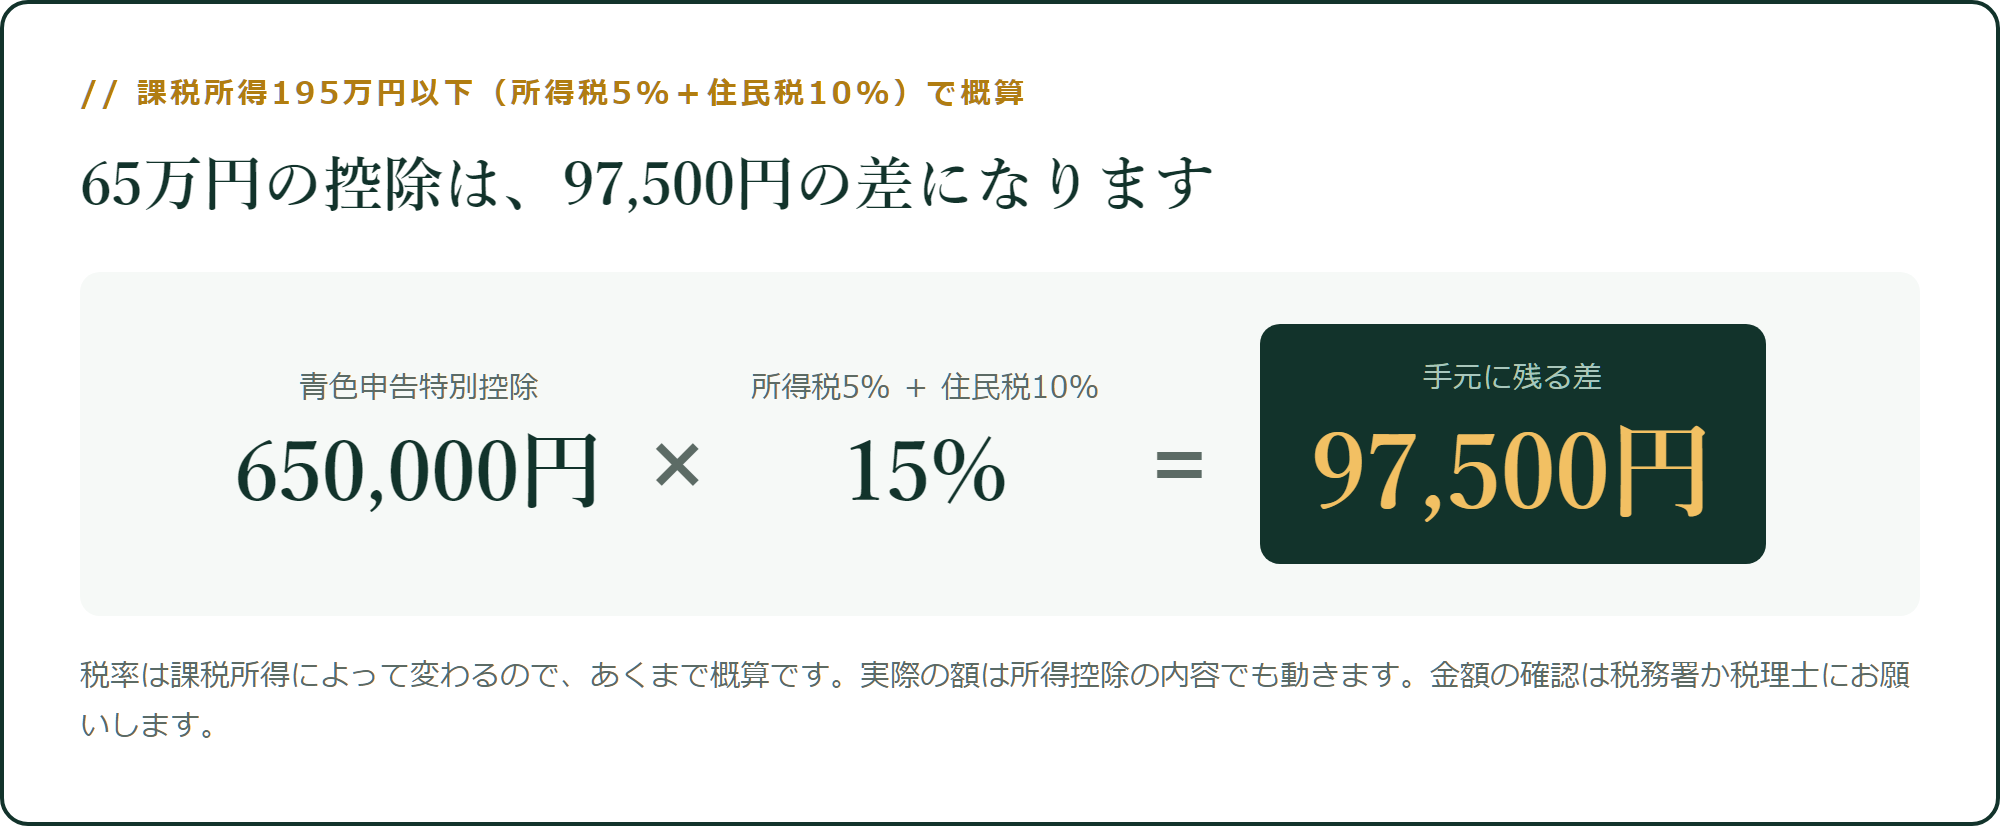
課税所得195万円以下(所得税5%+住民税10%)で概算すると、97,500円です。
これを当サイトの単位に直します。
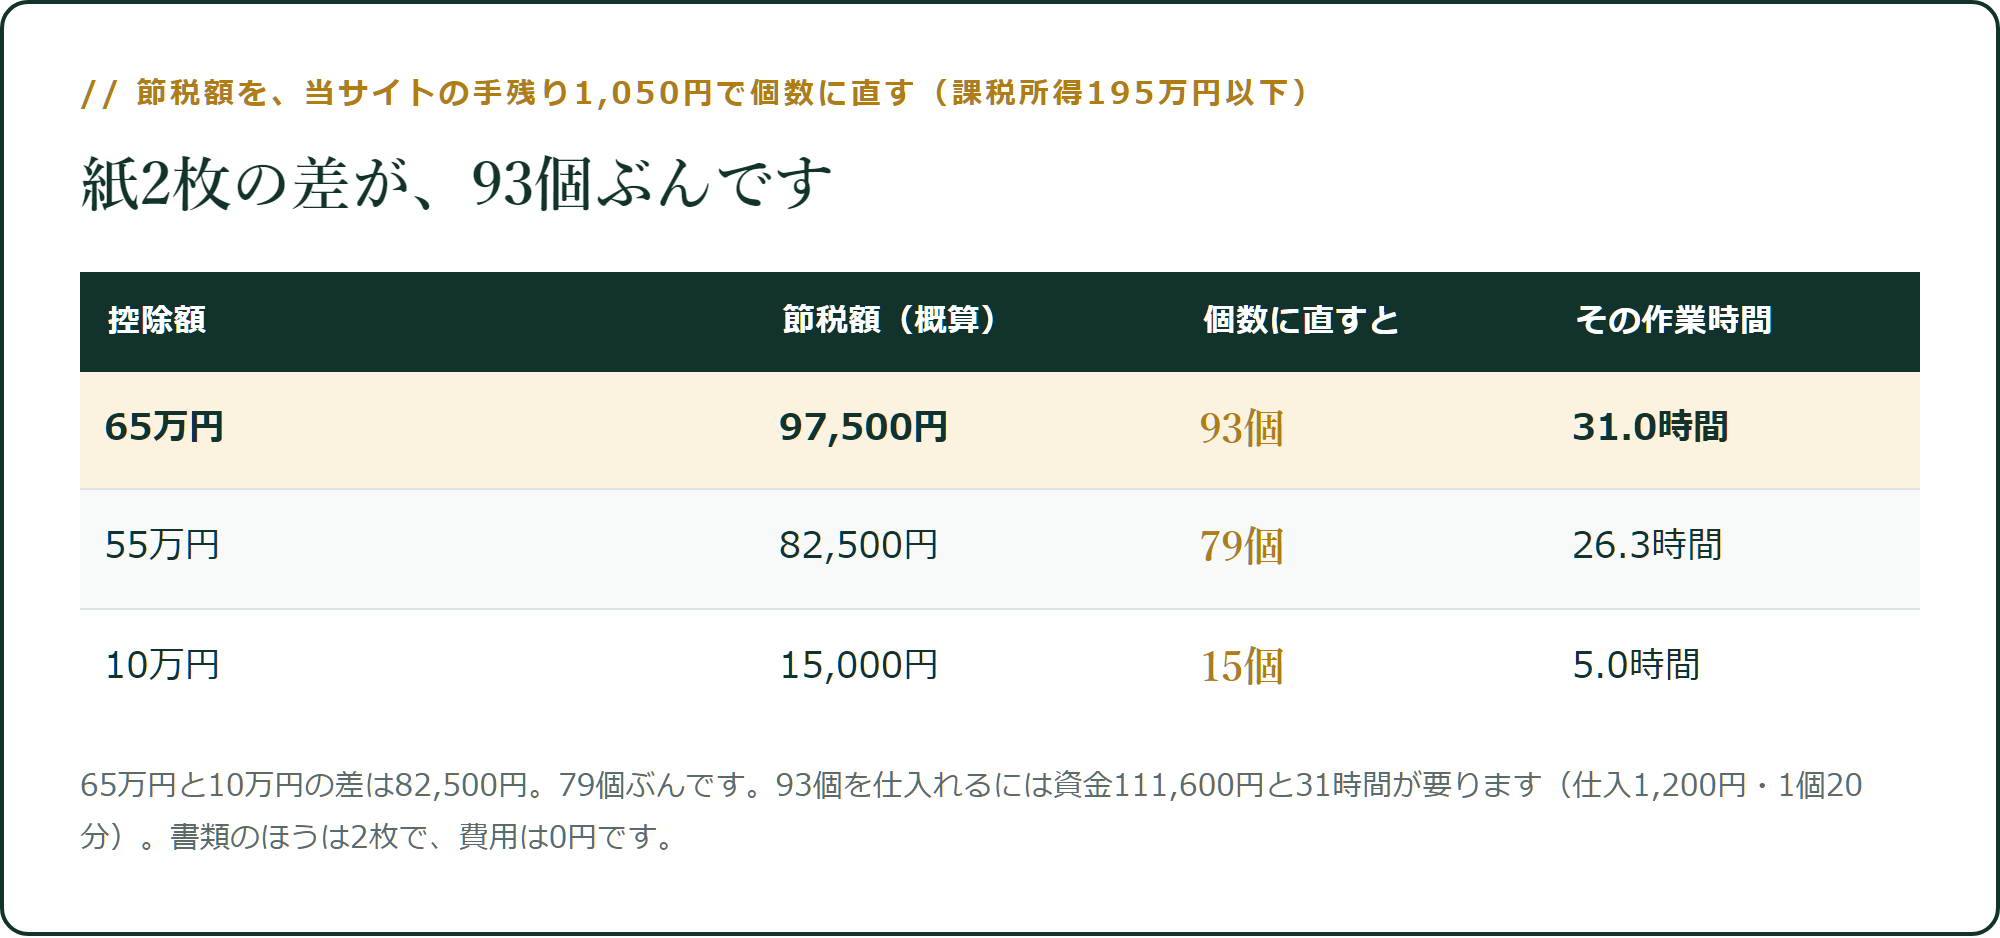
93個ぶんでした。93個を仕入れて売るには、資金111,600円と31時間が要ります(仕入1,200円・1個20分)。
書類のほうは、2枚で0円です。
稼ぐほど、待った代償は大きくなります
「利益が出てから出す」という順番を、税率で見ます。
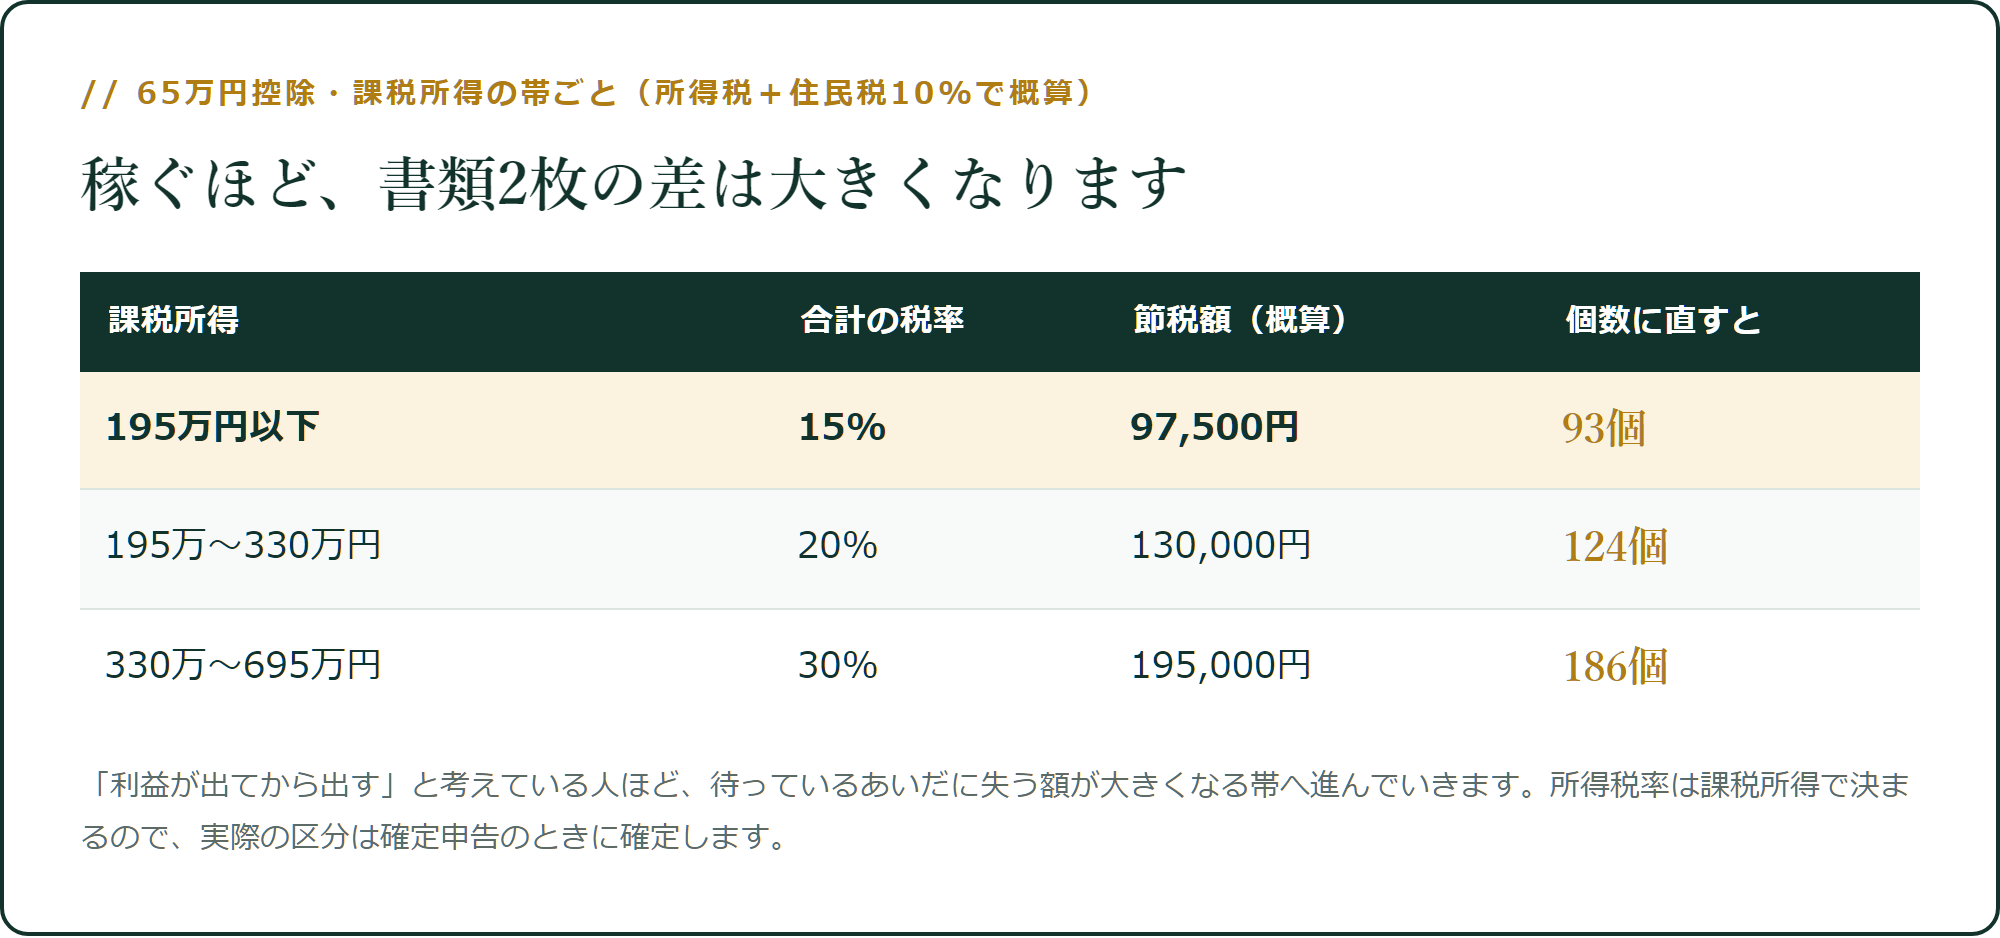
課税所得195万円以下なら93個。195万〜330万円の帯に入ると124個、330万〜695万円なら186個です。
あなたが「利益が出てから」と待っているあいだに、失う額が大きい帯へ進んでいきます。 順番が逆になっていました。
赤字の年こそ、青色が効きます
もう1つ、「利益が出てから」と逆を向いている点があります。
国税庁の青色申告制度のページには、事業所得などに損失があって控除しきれない部分が出たとき、その損失額を翌年以後3年間にわたって繰り越して各年分の所得金額から控除する、と書かれています。
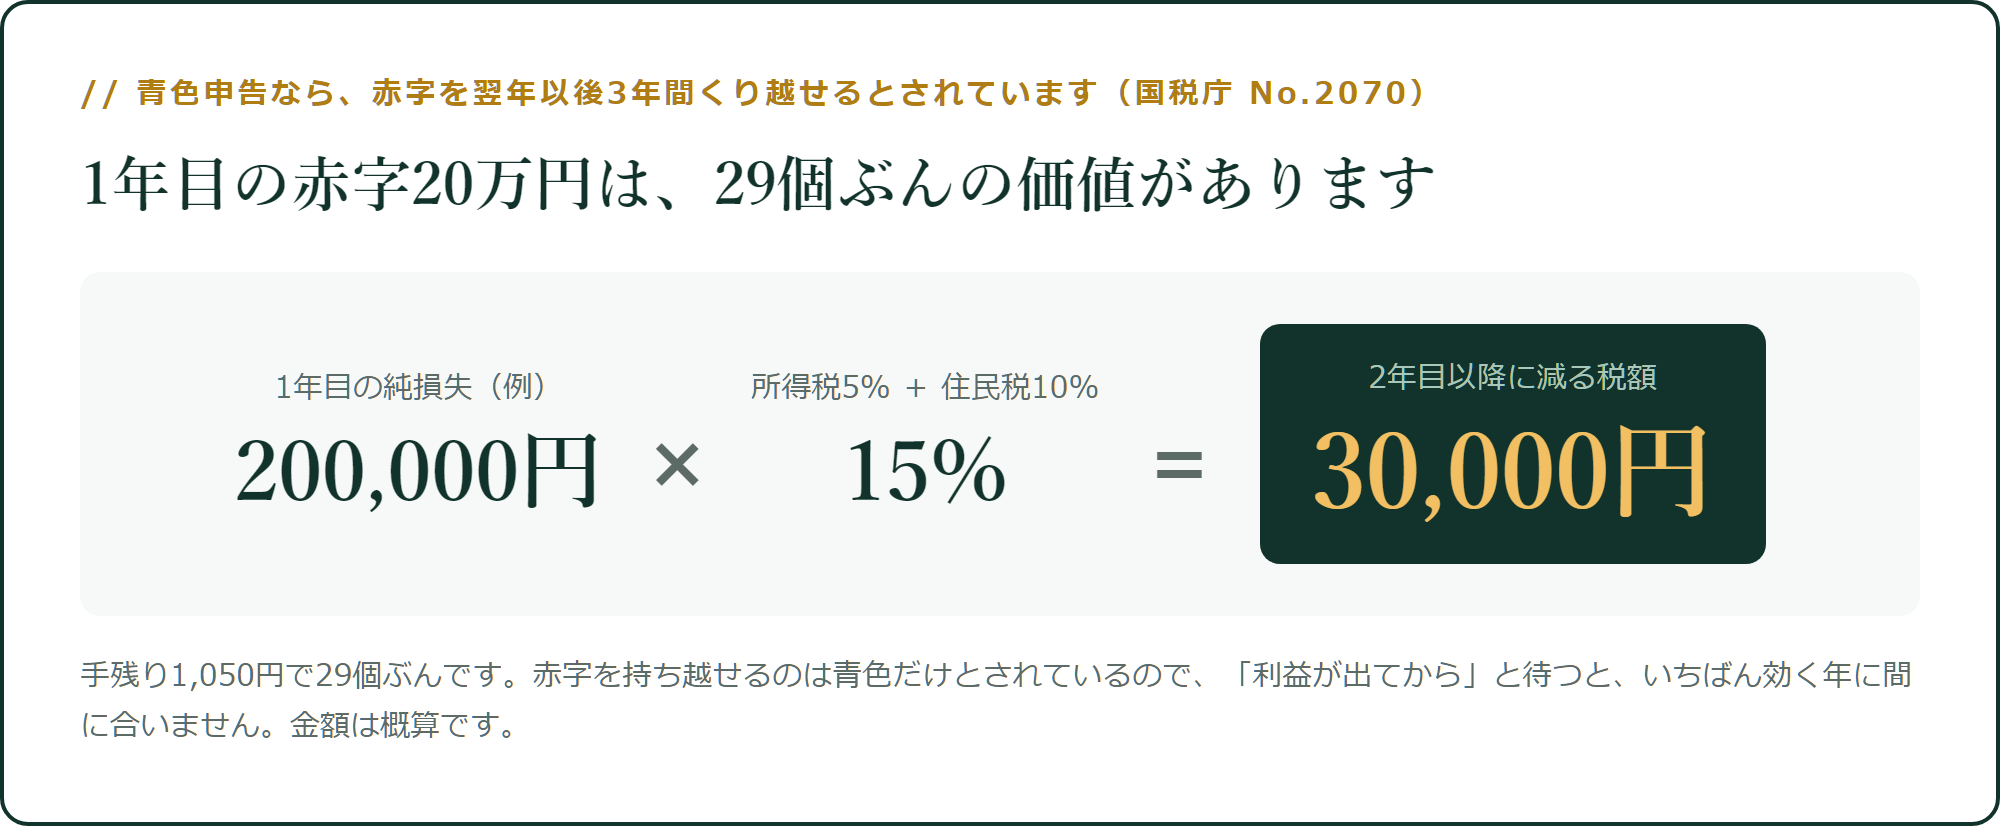
1年目に20万円の赤字が出たとします。青色なら、その20万円を2年目以降の所得から引けるとされています。課税所得195万円以下で概算すると30,000円。29個ぶんです。
白色では、この繰り越しはできないとされています。
あなたが「まだ利益が出ていないから」と待っているその年が、いちばん効く年でした。
「会社にバレないか、それが怖い」
ここで、あなたの手が止まるはずです。
開業届を出すと、扶養がどうなるのか。会社に知られるのか。失業給付を受けるときに影響しないのか。調べることが多すぎて、今日の1時間では終わりません。
しかも「まだ利益らしい利益も出ていないのに、届出だけ先に出すのは大げさではないか」という感覚もあります。
あなたのその心配は、いったん横に置けます。 上の期限を見てのとおり、開業届は急いでいません。 調べる時間は、その年の確定申告期限まであります。
急いでいるのは青色申告承認申請書のほうで、こちらは出しても青色申告を使わない選択ができます。 承認を受けたうえで白色のように簡易な記帳にとどめれば、10万円の控除になるだけです。
つまり、先に出しておいて損になる場面が少ない書類でした。
2ヶ月を過ぎたらどうなるか
過ぎた場合も書いておきます。
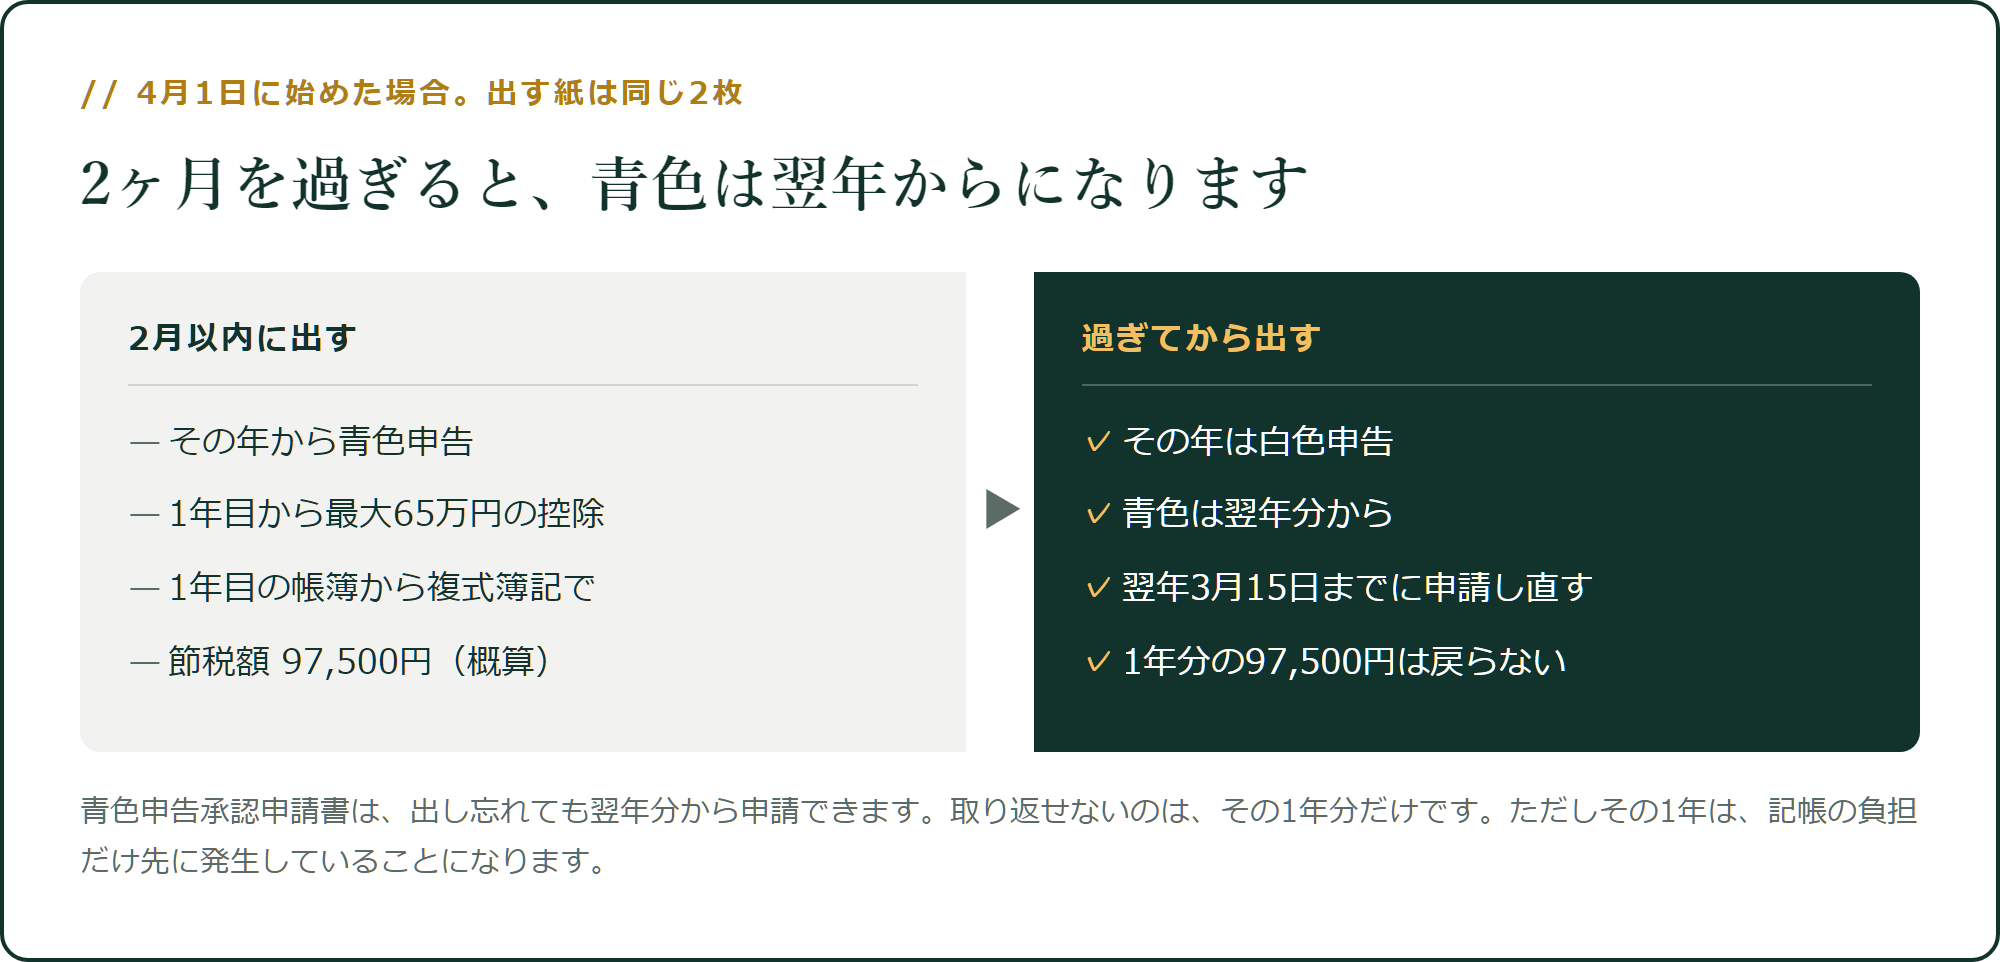
出し忘れても、翌年分からは申請できます。 翌年3月15日までに出せば、翌年から青色です。
取り返せないのは、その1年分だけです。97,500円(概算)が戻らない、という意味になります。
ただしその1年は、記帳の負担だけが先に発生していることになります。売上も経費も、確定申告のためには結局まとめるからです。
65万円と55万円の差は、e-Taxかどうかです
控除の額は3段になっています。要件を国税庁の記載から並べます。
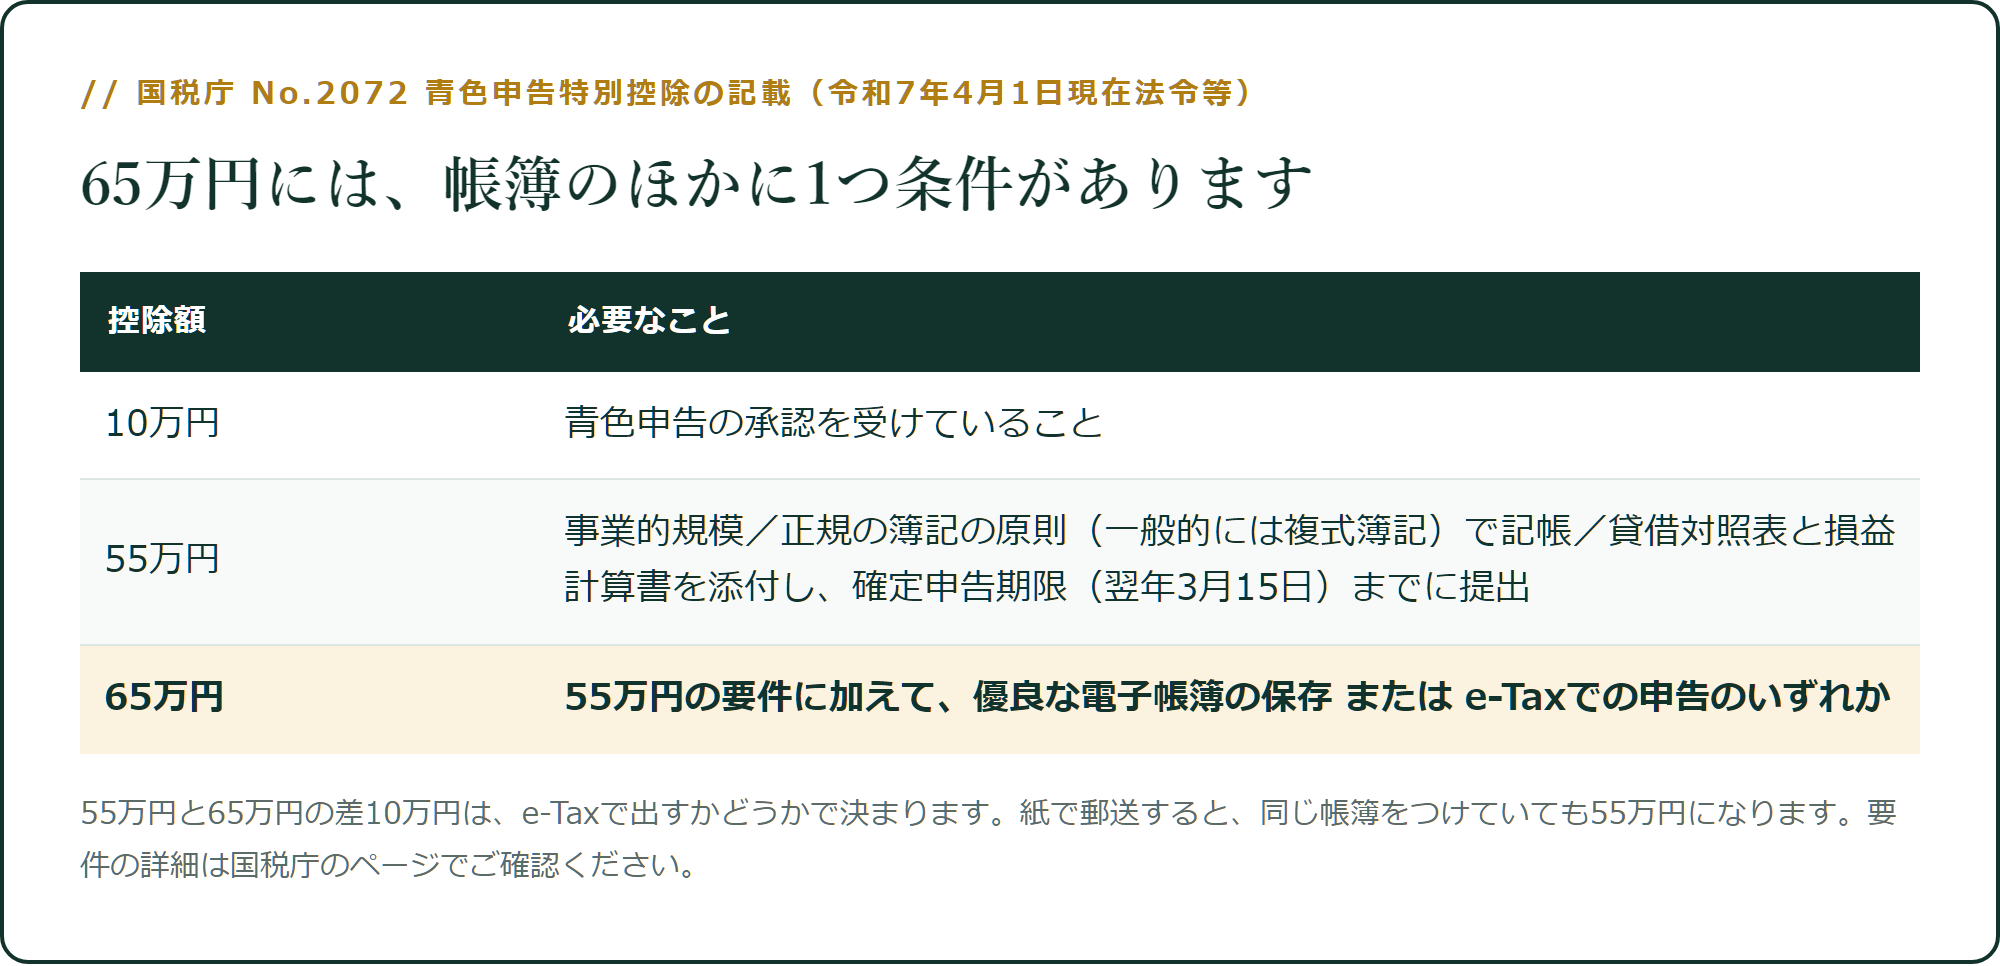
10万円は、青色申告の承認を受けていれば届きます。
55万円は、正規の簿記の原則(一般的には複式簿記)で記帳して、貸借対照表と損益計算書を確定申告書に添付し、確定申告期限までに出すこと。
65万円は、それに加えて優良な電子帳簿の保存またはe-Taxでの申告のいずれか。
同じ帳簿をつけていても、紙で郵送すると55万円になります。 差の10万円は、当サイトの単位で15個ぶん(節税額15,000円)です。
想像してみてください
翌年の3月です。
パソコンで確定申告の画面を開いています。貸借対照表の欄に、12月31日時点の商品の額を入れる場所があります。
そこに入る数字が、すでに分かっています。去年の大晦日に、棚に何が何点あって、いくらだったかが記録に残っているからです。
入力して、e-Taxで送信します。控除は65万円。手元に残る額は97,500円ぶん多くなりました。
いま、その12月31日の記録がありません。去年の大晦日に何が棚にあったかは、いまから思い出せません。
領収書なら、3月にまとめて集めても間に合います。期末の在庫だけは、年が明けると材料が消えます。
正直に書いておくこと
4つあります。
1つ目。この記事の金額は概算です。 実際の税額は所得控除の内容・課税所得の額・復興特別所得税などで変わります。金額の確認は税務署か税理士にお願いします。
2つ目。扶養や失業給付との関係は、ここでは扱っていません。 影響の有無は状況で変わるので、該当する方はそれぞれの窓口でご確認ください。
3つ目。65万円にはe-Taxか優良な電子帳簿が要ります。 帳簿だけでは届きません。
4つ目。事業的規模にあたるかどうかの判断は別の話です。 要件は国税庁のページでご確認ください。
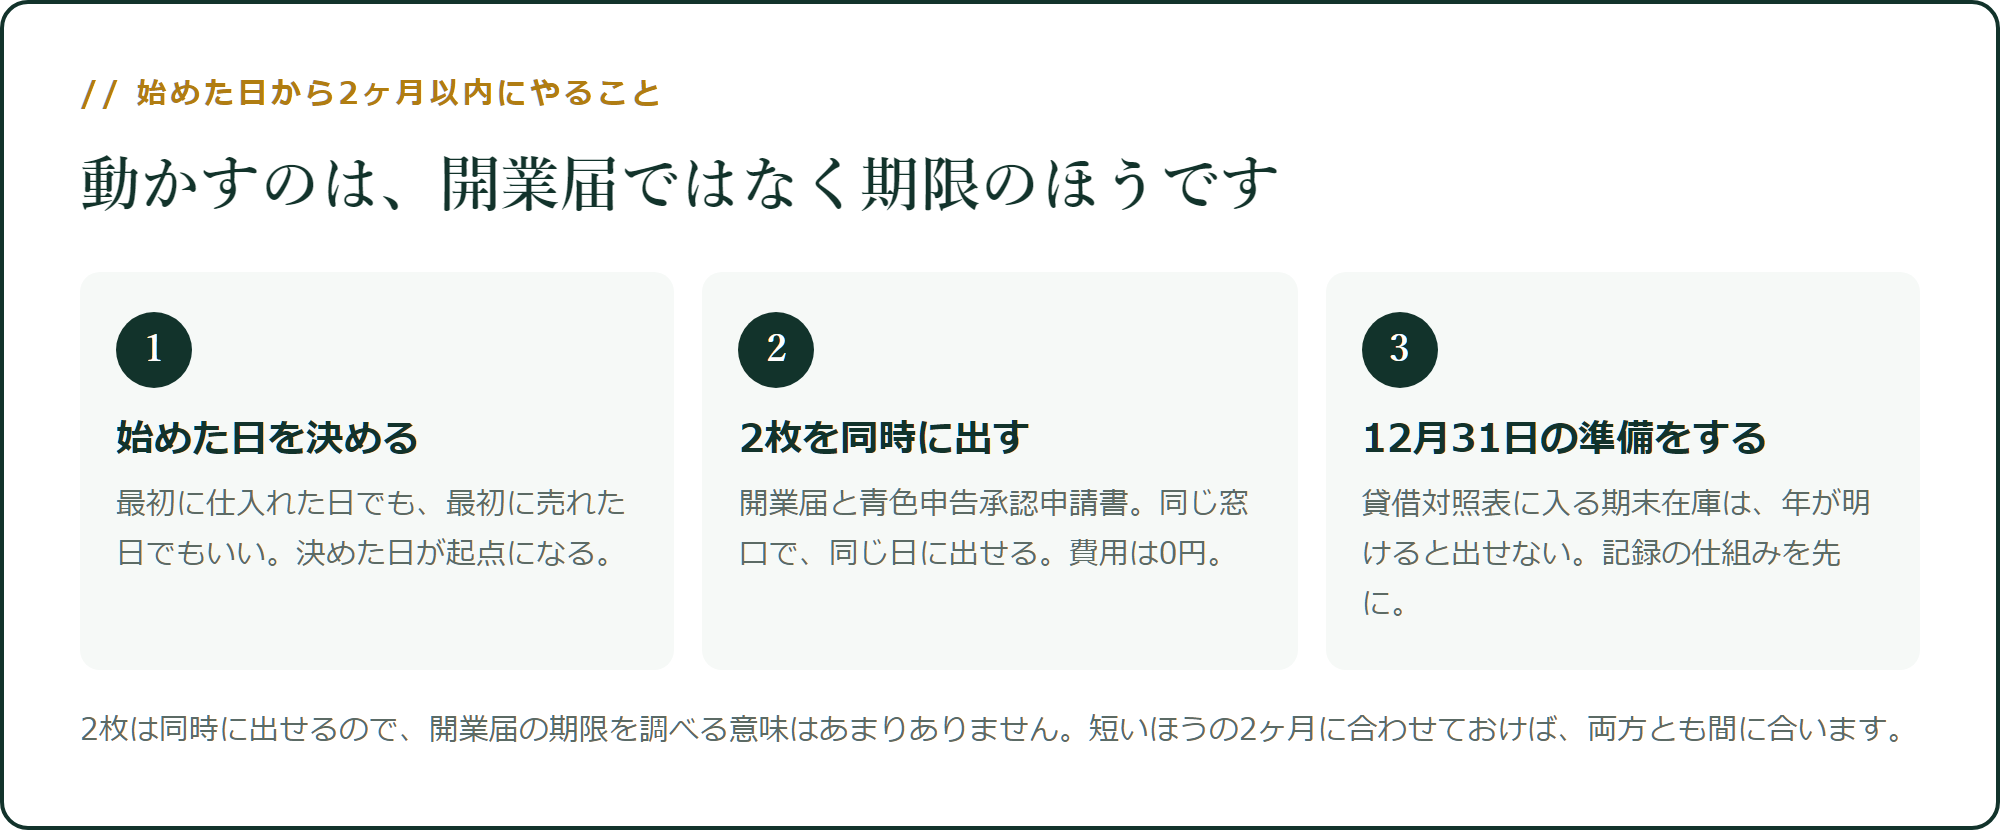
2枚は同じ日に出せます。だからあなたが短いほうの2ヶ月に合わせておけば、両方とも間に合います。
今すぐ2枚。93個ぶんは、それで決まります
期限だけ、もう一度置いておきます。
- 開業届はその年分の確定申告期限まで(国税庁の手続案内の記載)
- 青色申告承認申請書は事業開始等の日から2月以内(1月16日以後に開始した場合)
- 逃すと、その年は白色。97,500円(概算)=93個ぶんが1年遅れます
- 93個は資金111,600円と31時間。書類は2枚・0円
- 課税所得が上がると124個・186個に増えます
- 65万円と55万円の差はe-Taxで出すかどうかだけ
そして、あなたが2枚を出したあとに残るのが12月31日の棚です。
在庫管理くんは在庫を点数と金額で持つツールで、月額1,980円です。年に直すと23,760円。
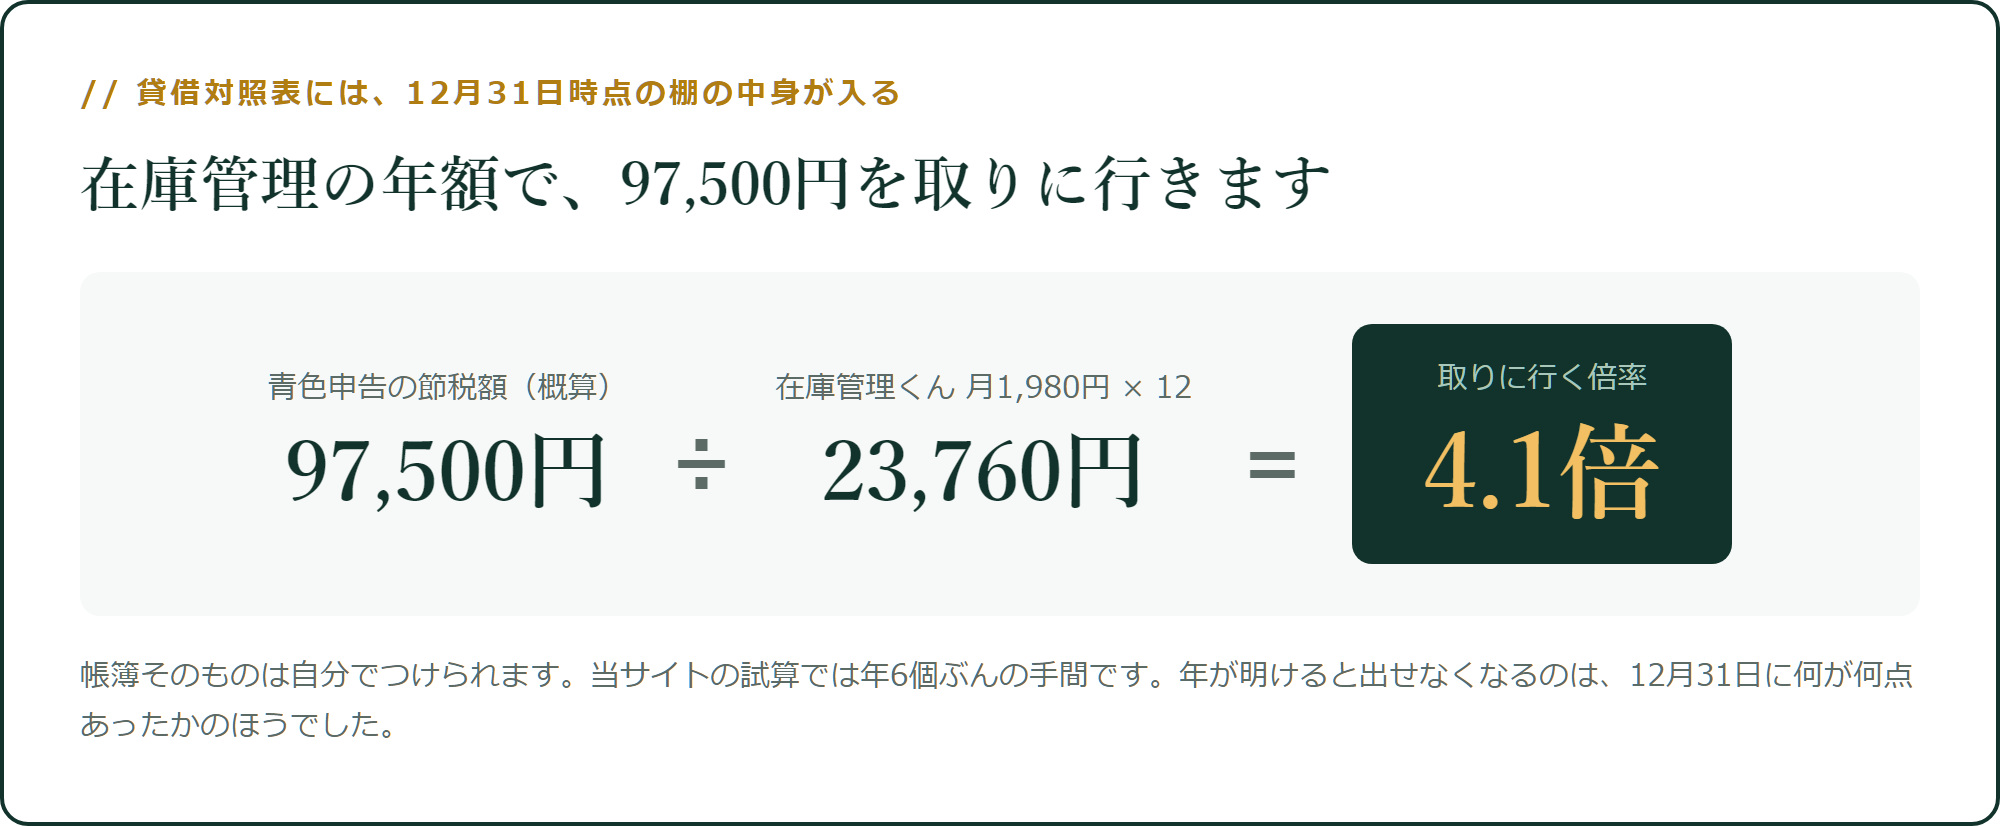
97,500円を取りに行くのに、年23,760円。4.1倍です。
帳簿そのものは自分でつけられます。当サイトの試算では年6個ぶんの手間でした。年が明けると出せなくなるのは、12月31日に何が何点あったかのほうです。14日間は無料で試せるので、今年の大晦日が来る前に一度動かしておいてください。
在庫管理くんを14日間ためす(12月31日の棚を、あとから出せるようにする)
青色申告の中身は青色申告の記事へ。古物商許可のほうは古物商の記事にまとめてあります。
この記事の出典と計算方法:提出時期の記載は国税庁の個人事業の開業届出・廃業届出等手続および所得税の青色申告承認申請手続(いずれも2026年9月8日取得)、控除額と要件はNo.2072 青色申告特別控除(令和7年4月1日現在法令等)、純損失の繰越しはNo.2070 青色申告制度によります。節税額は「課税所得195万円以下・所得税5%+住民税10%=15%」で計算した概算で、復興特別所得税・所得控除の内容・各種の適用要件は含めていません。実際の税額と適用の可否は、税務署または税理士にご確認ください。当サイトは税務の専門家ではありません。 個数への換算は当サイト共通の基準値(手残り1,050円・1個20分・時給3,150円・仕入1,200円)を使っています。これらは当サイトが置いた仮定で、商材と習熟度によって変わります。扶養・社会保険・失業給付との関係、事業的規模にあたるかどうかの判断は扱っていません。 制度と様式は変更されることがあります。最新の情報は国税庁のページでご確認ください。
他のツールと比べる
せどりツールは、月に何個仕入れれば元が取れるのか【全13種】