※本記事にはアフィリエイト広告(PR)が含まれます。
会社に副業を伝えていない方だけ、読んでください。
許可を得て副業をしている方には、この記事の心配ごとがそもそも発生しません。
6月の給与明細を、二度見しました
6月です。住民税の欄が、先月より増えていました。
3,021円。 金額としては小さい。それでも、心臓が少し速くなりました。
去年の秋から、せどりを始めていました。会社には言っていません。明細のこの1行で伝わるのか、そこが分かりませんでした。
その日の帰り、電車で「副業 バレる 住民税」と検索しました。出てきたのは、「現金で仕入れればバレない」という話です。
仕入れはほとんど現金でした。 それでも、明細は増えています。
いま分かるのは、あの検索で読んでいたものが、最初から的を外していたということです。
現金で買うことは、何の関係もありません
先に、敵のほうを片づけます。
仕入れをどう払ったかは、会社に伝わる情報を1つも変えません。 理由は3つあります。
- 売れた代金は、Amazonからあなたの口座に振り込まれます。仕入れの支払い方とは無関係です
- 住民税は、あなたが申告した所得から計算されます。領収書の払い方は式に入りません
- そもそも会社は、あなたの仕入れも売上も見ていません
「現金で買う」は、税額を1円も動かしません。 動かすのは、申告した所得だけです。
会社が見ているのは、税額だけです
では、会社には何が届くのか。特別徴収税額の決定通知書です。
ここが重要です。総務省の資料では、特別徴収義務者用(=会社に届くもの)には、納税義務者用に載っている給与以外の所得の金額や所得控除の該当の有無は記載されないとされています(総務省の資料)。
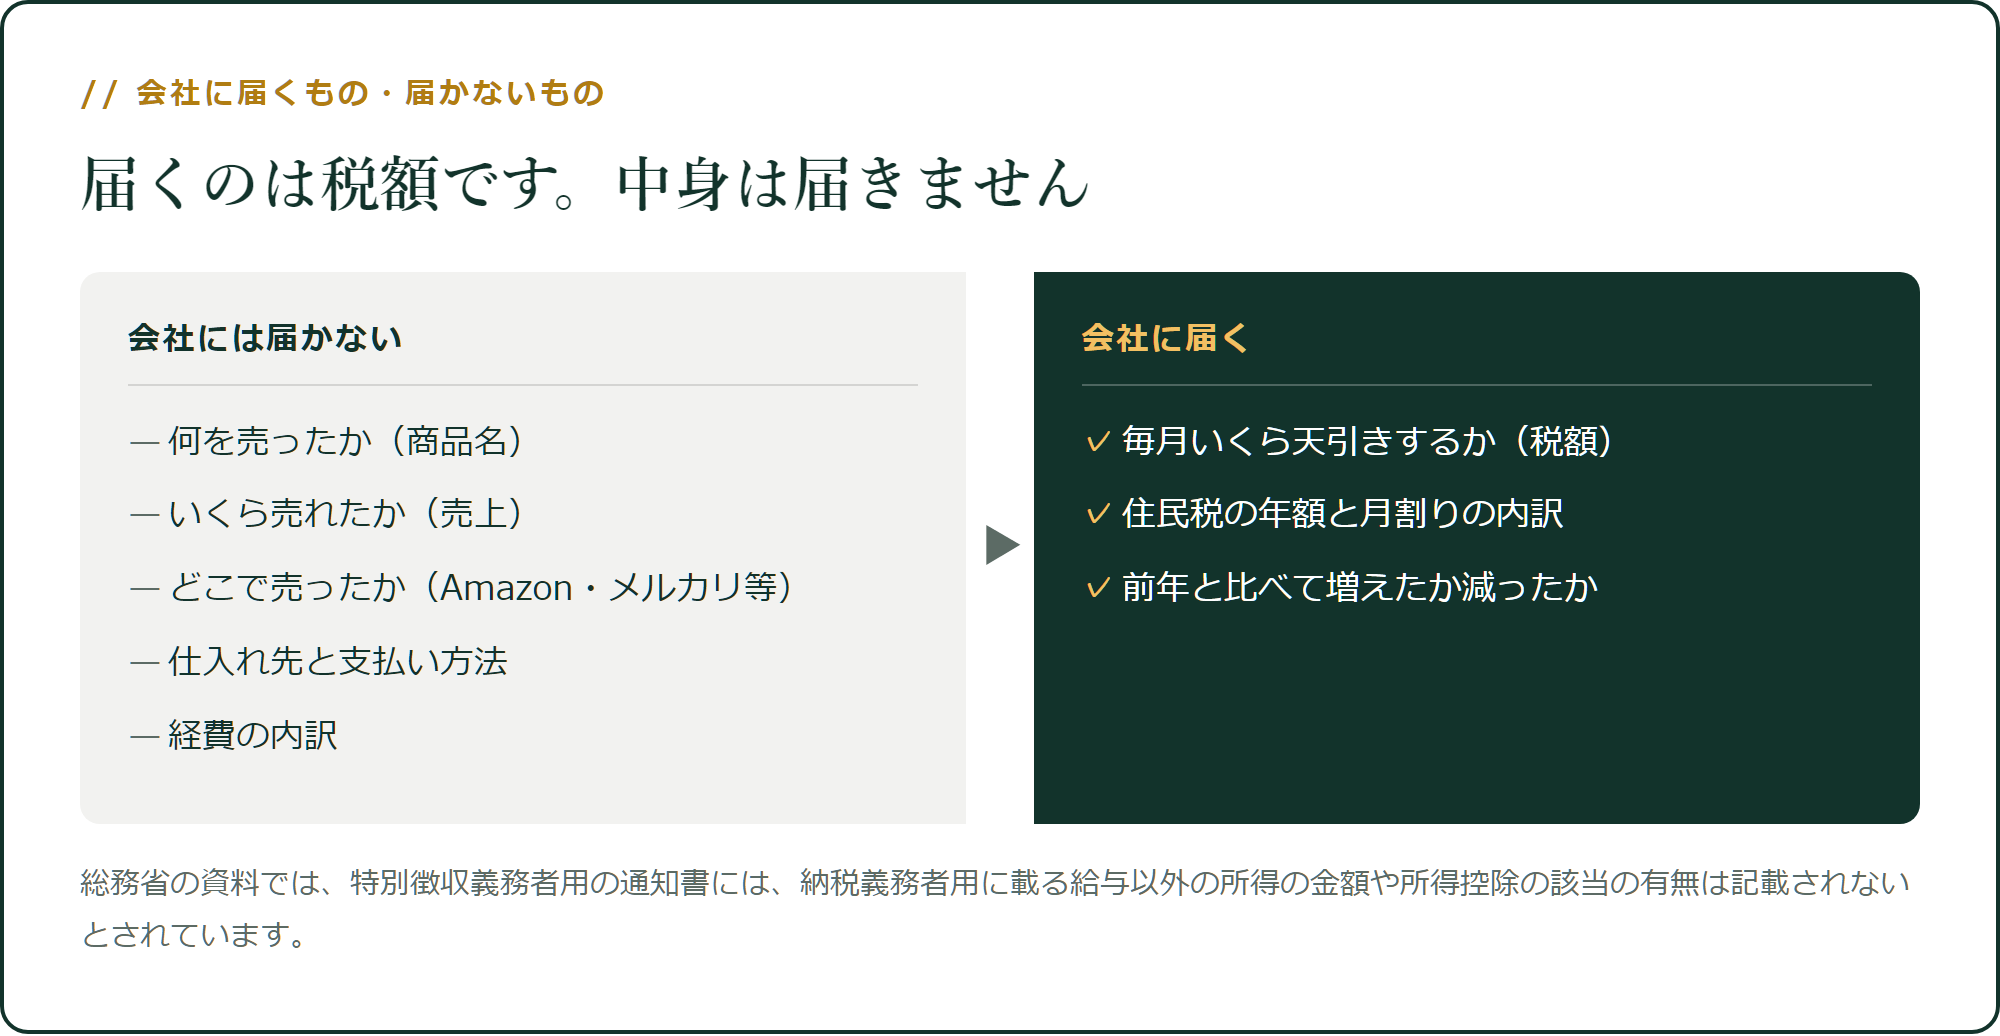
商品名も、売上も、Amazonという取引先も届きません。
届くのは、毎月いくら天引きするかという金額です。あなたの明細に出た3,021円の増加は、会社の側では「この人の住民税額」という数字が変わったという形で見えています。
月いくら増えるのか
金額を出しておきます。当サイトの基準(1個あたりの所得1,007円)で計算します。
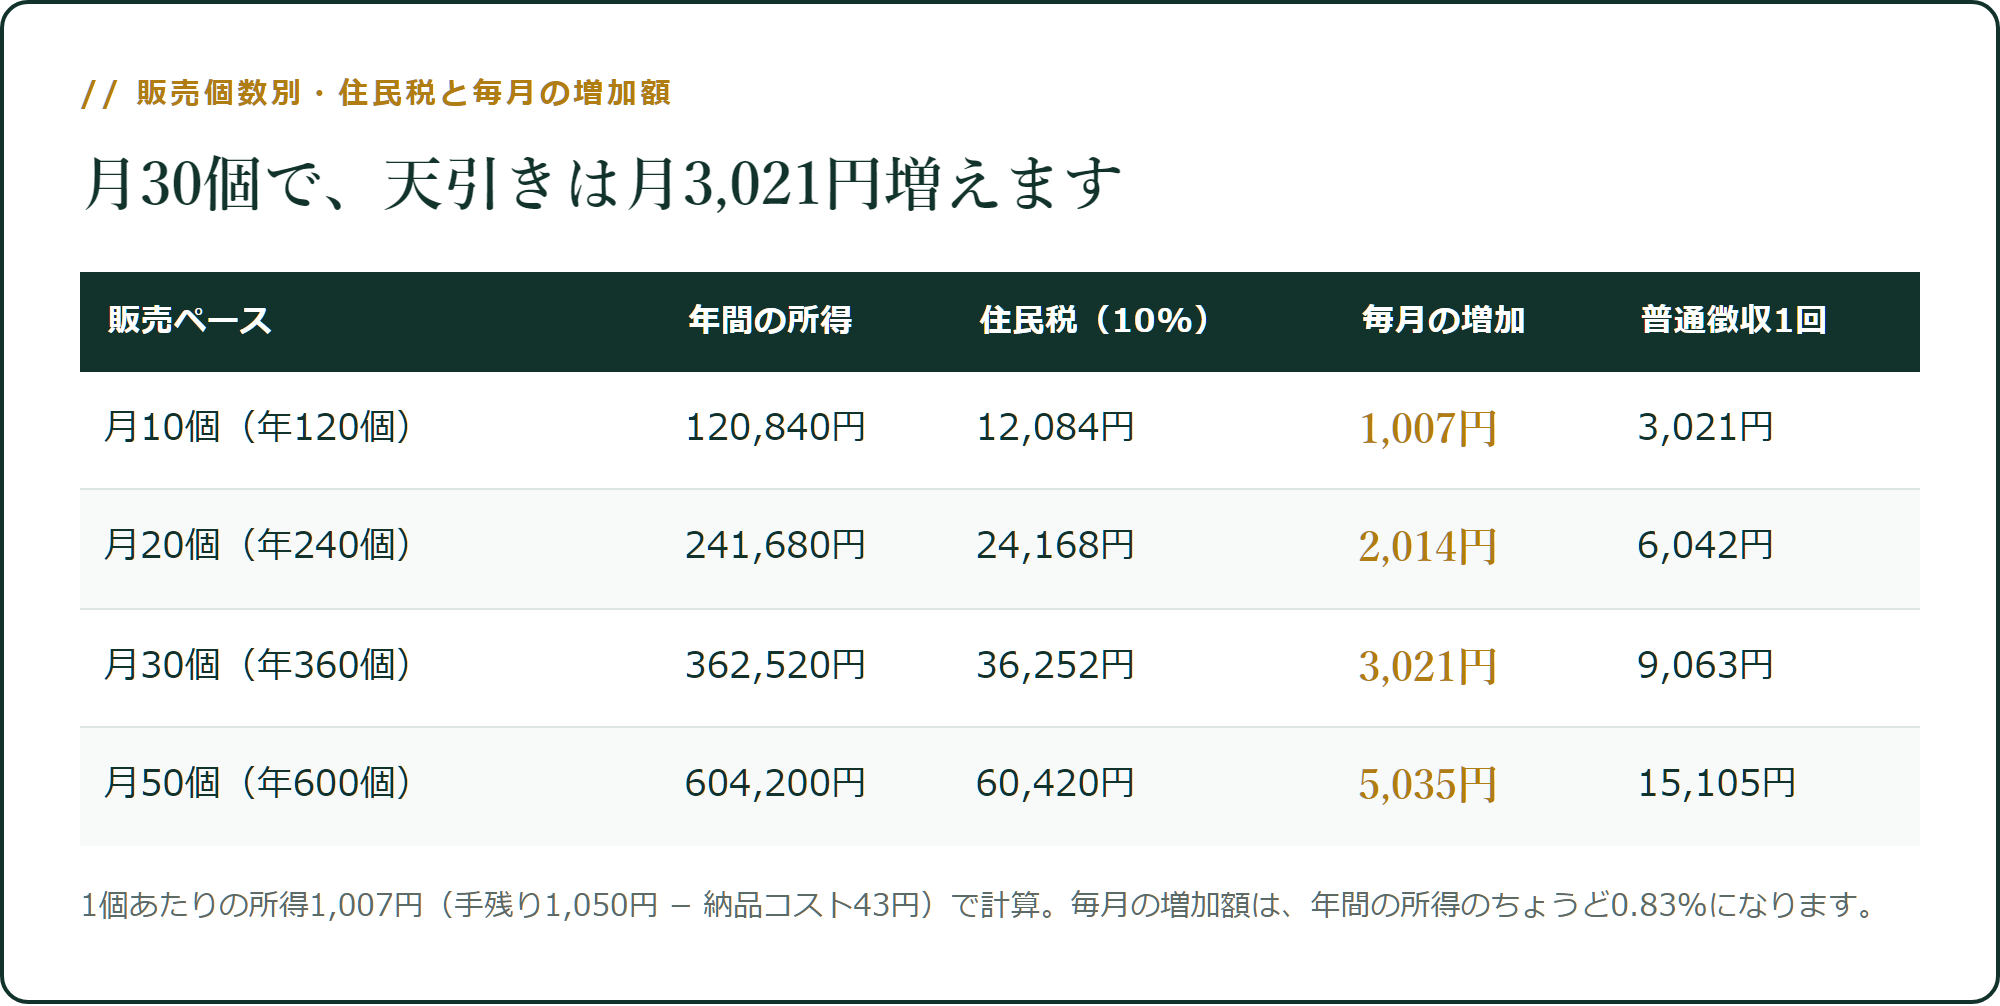
月30個のペースで、天引きは月3,021円増えます。
月10個なら1,007円。500円玉2枚ぶんです。
ここで気づいてほしいのは、増え方が緩やかだということです。所得の10%を12で割るので、1年の所得の0.83%が、毎月の増加額になります。
経路は、申告書で選べます
住民税の徴収には2つの経路があります。給与から天引き(特別徴収)と、自分で納付(普通徴収)です。
確定申告をするとき、第二表の「住民税・事業税に関する事項」にある「給与、公的年金等以外の所得に係る住民税の徴収方法」で選びます(文京区の案内)。
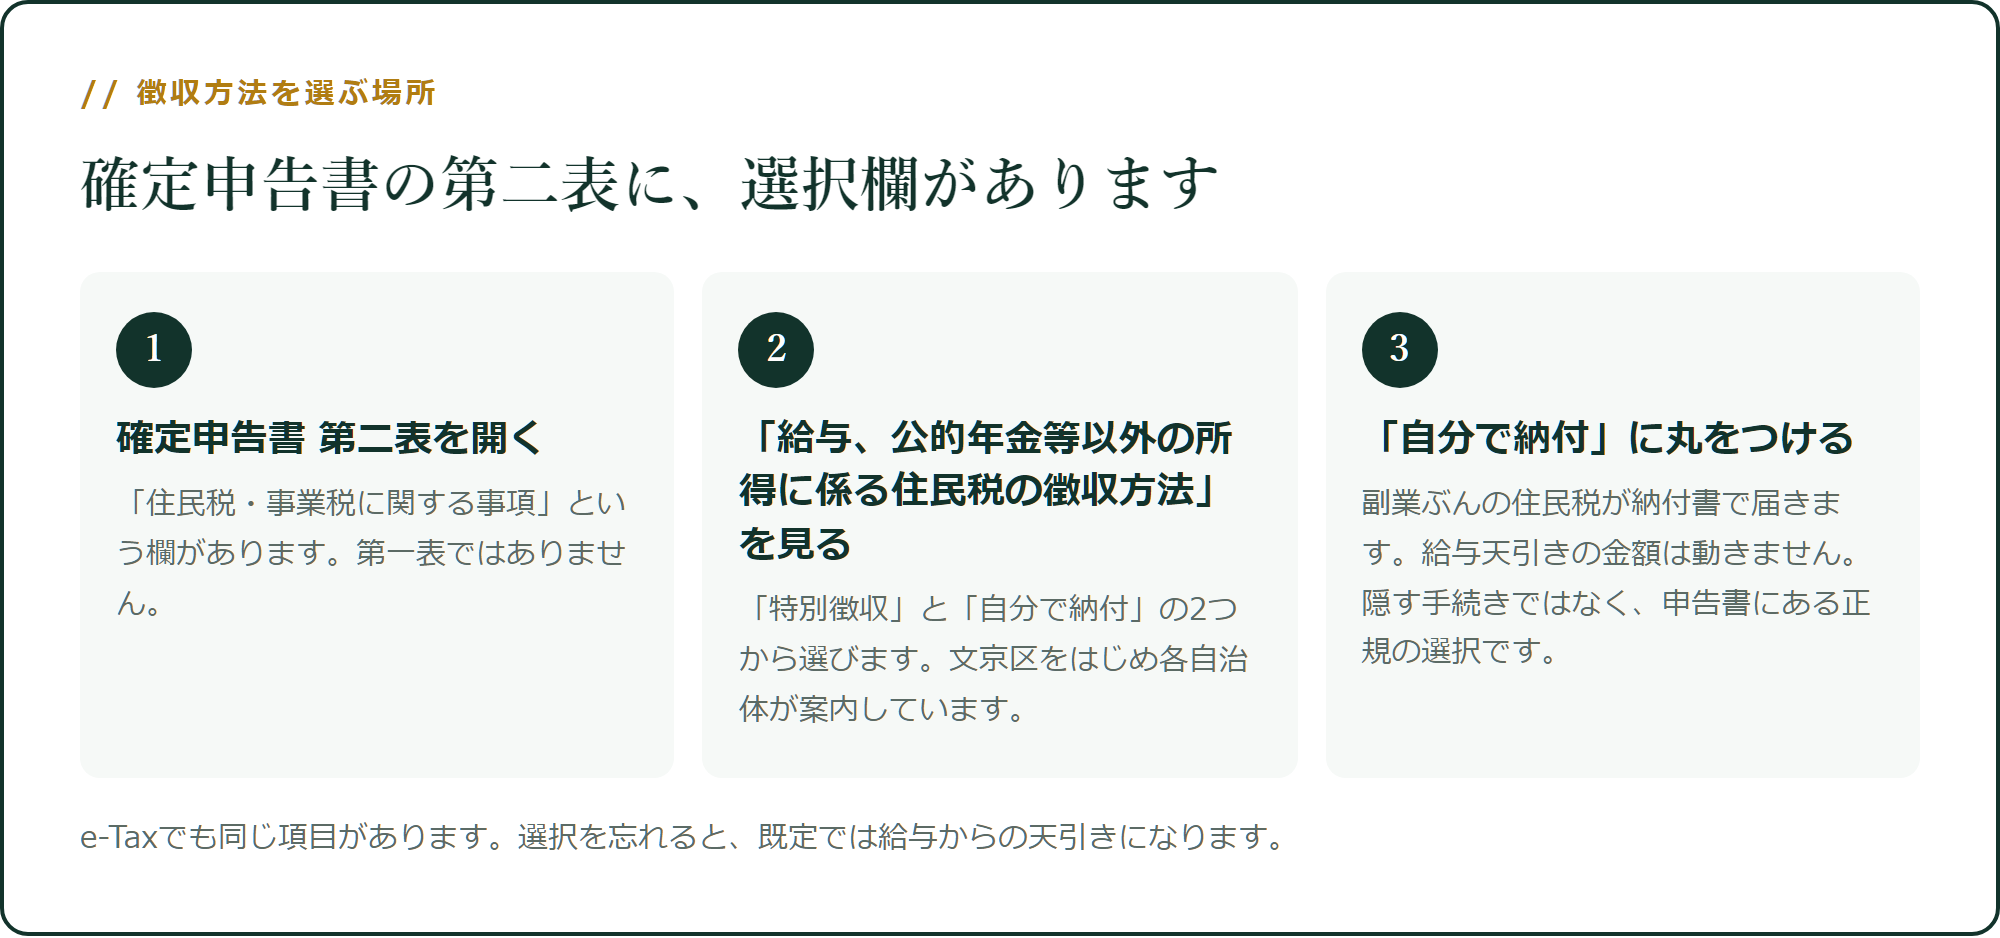
「自分で納付」を選べば、副業ぶんの住民税は納付書で自分で払うことになり、給与天引きの金額は動きません。
これは隠す方法ではありません。 申告書にある正規の選択欄です。
ただし、選んでも確実ではありません
ここは正直に書きます。
文京区の案内には、「申告の内容によっては、『自分で納付』を選択していても、特別徴収となる場合があります」と明記されています。
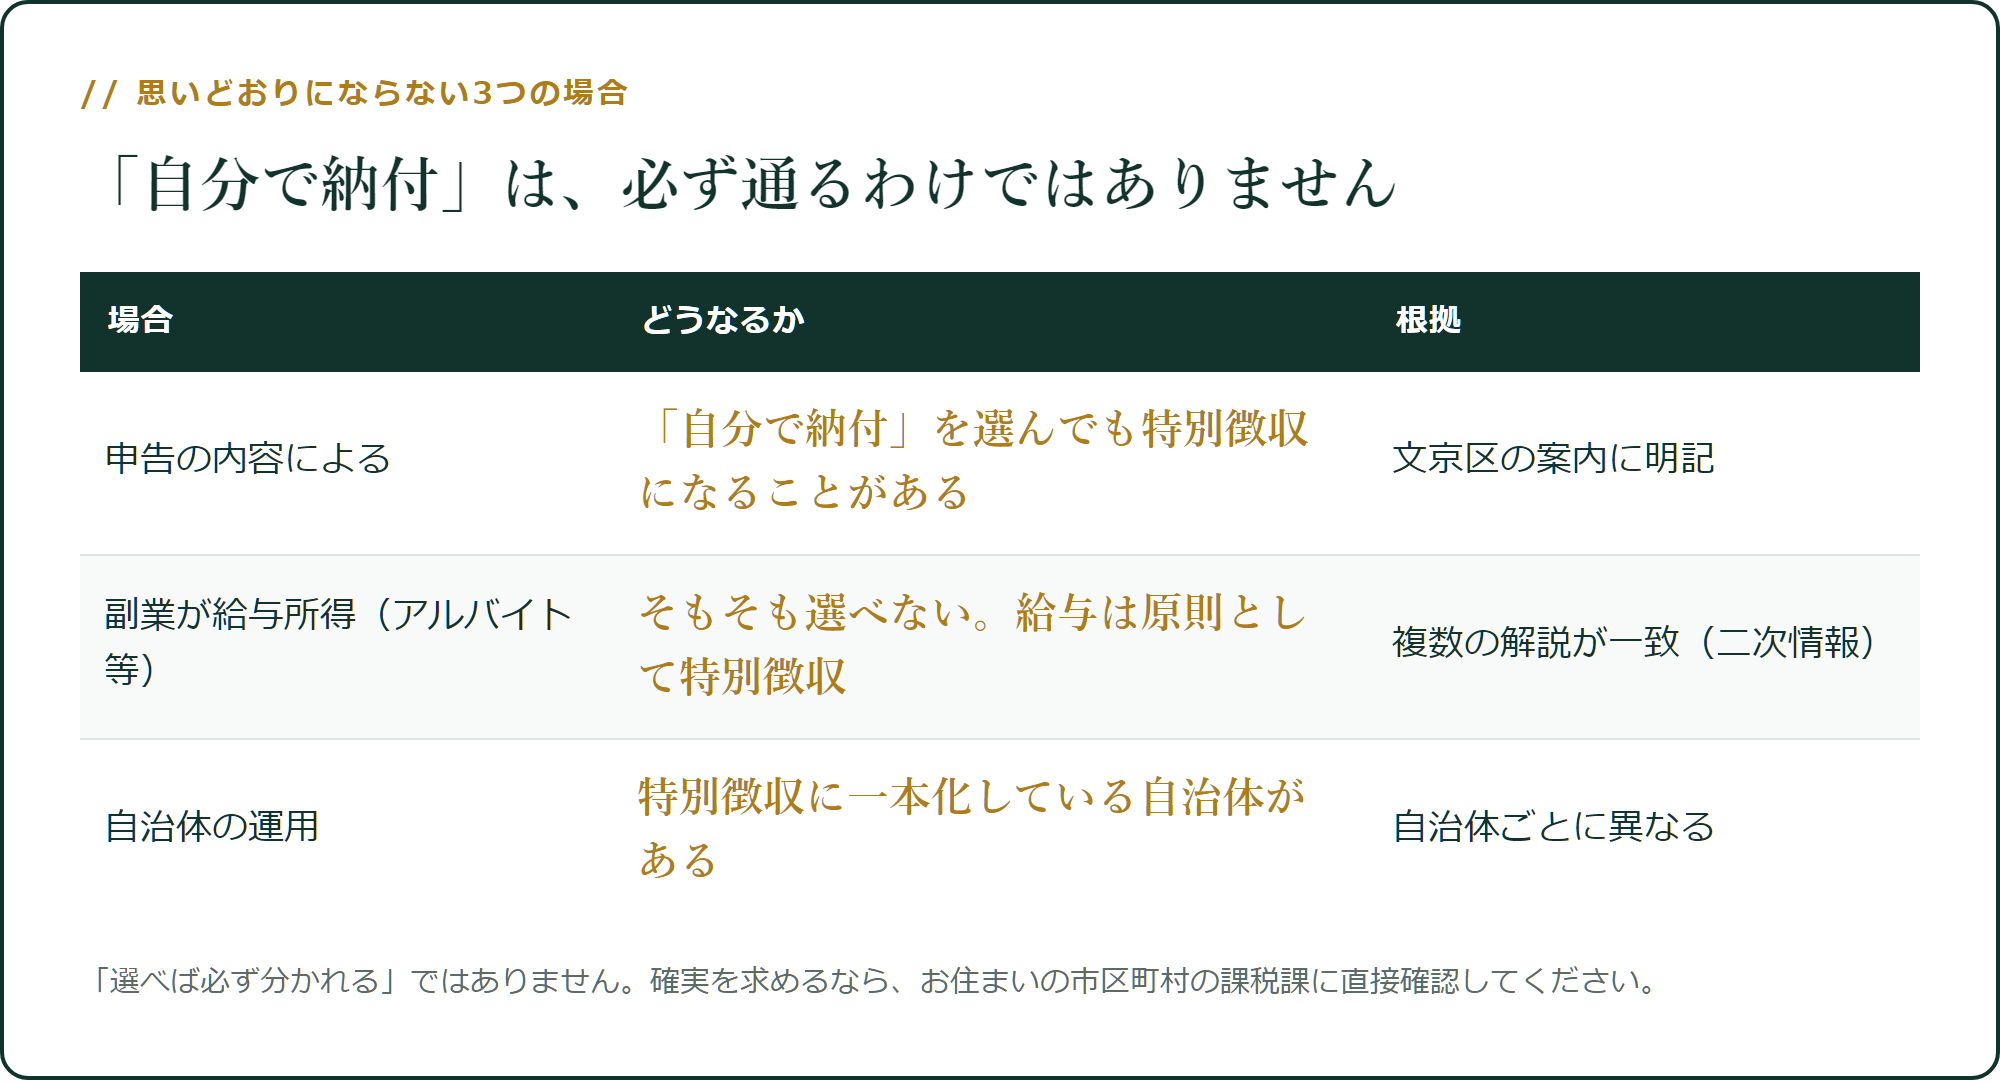
さらに、副業がアルバイトやパートなどの給与所得なら、そもそも選べません。 給与は原則として特別徴収だからです(複数の税理士事務所・会計ソフト各社の解説が一致しています)。
せどりの所得は事業所得か雑所得なので選択肢に入りますが、「選べば必ず分かれる」ではないことは知っておいてください。
普通徴収にすると、4回まとめて来ます
経路を分けると、別の問題が出ます。現金の用意です。
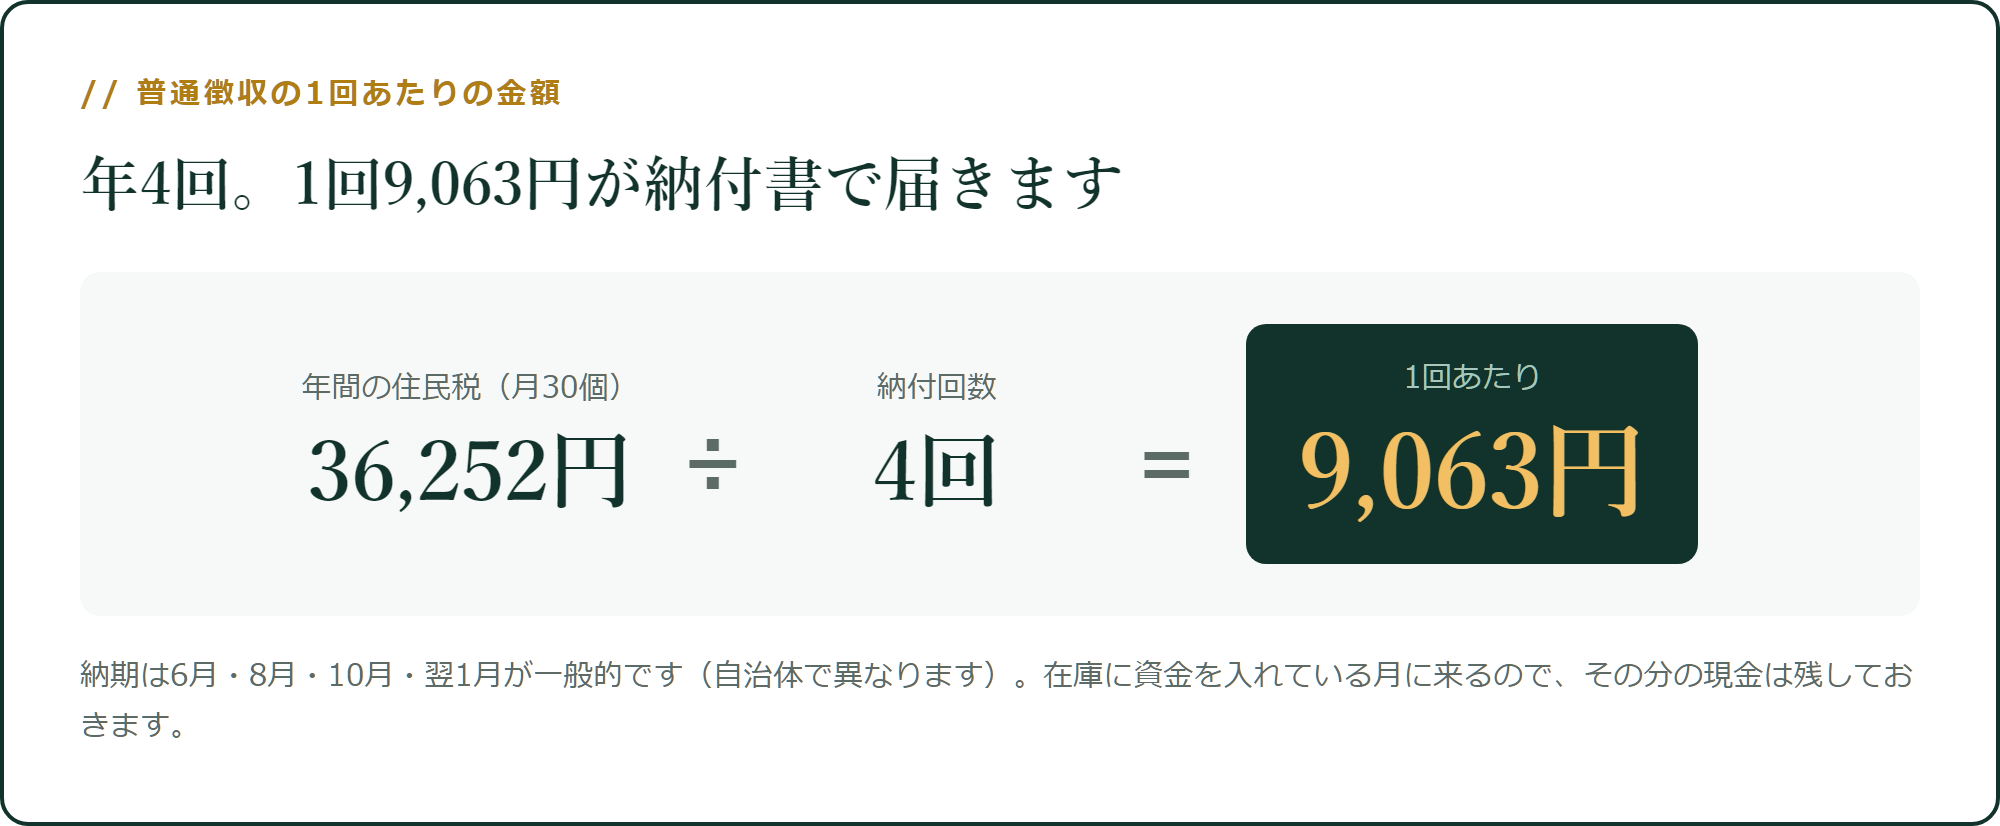
天引きなら月3,021円ずつ引かれますが、普通徴収は年4回(6月・8月・10月・翌1月が一般的)です。1回9,063円が、納付書で届きます。
在庫に資金を突っ込んでいる月に、これが来ます。 6月と8月は、そのつもりで現金を残しておいてください。
たしかに、増えた住民税は目立ちます
ここで、あなたはこう思われたはずです。
「金額しか届かなくても、増えていれば怪しまれるのでは」
その可能性はあります。ただし、住民税が増える理由は副業だけではありません。
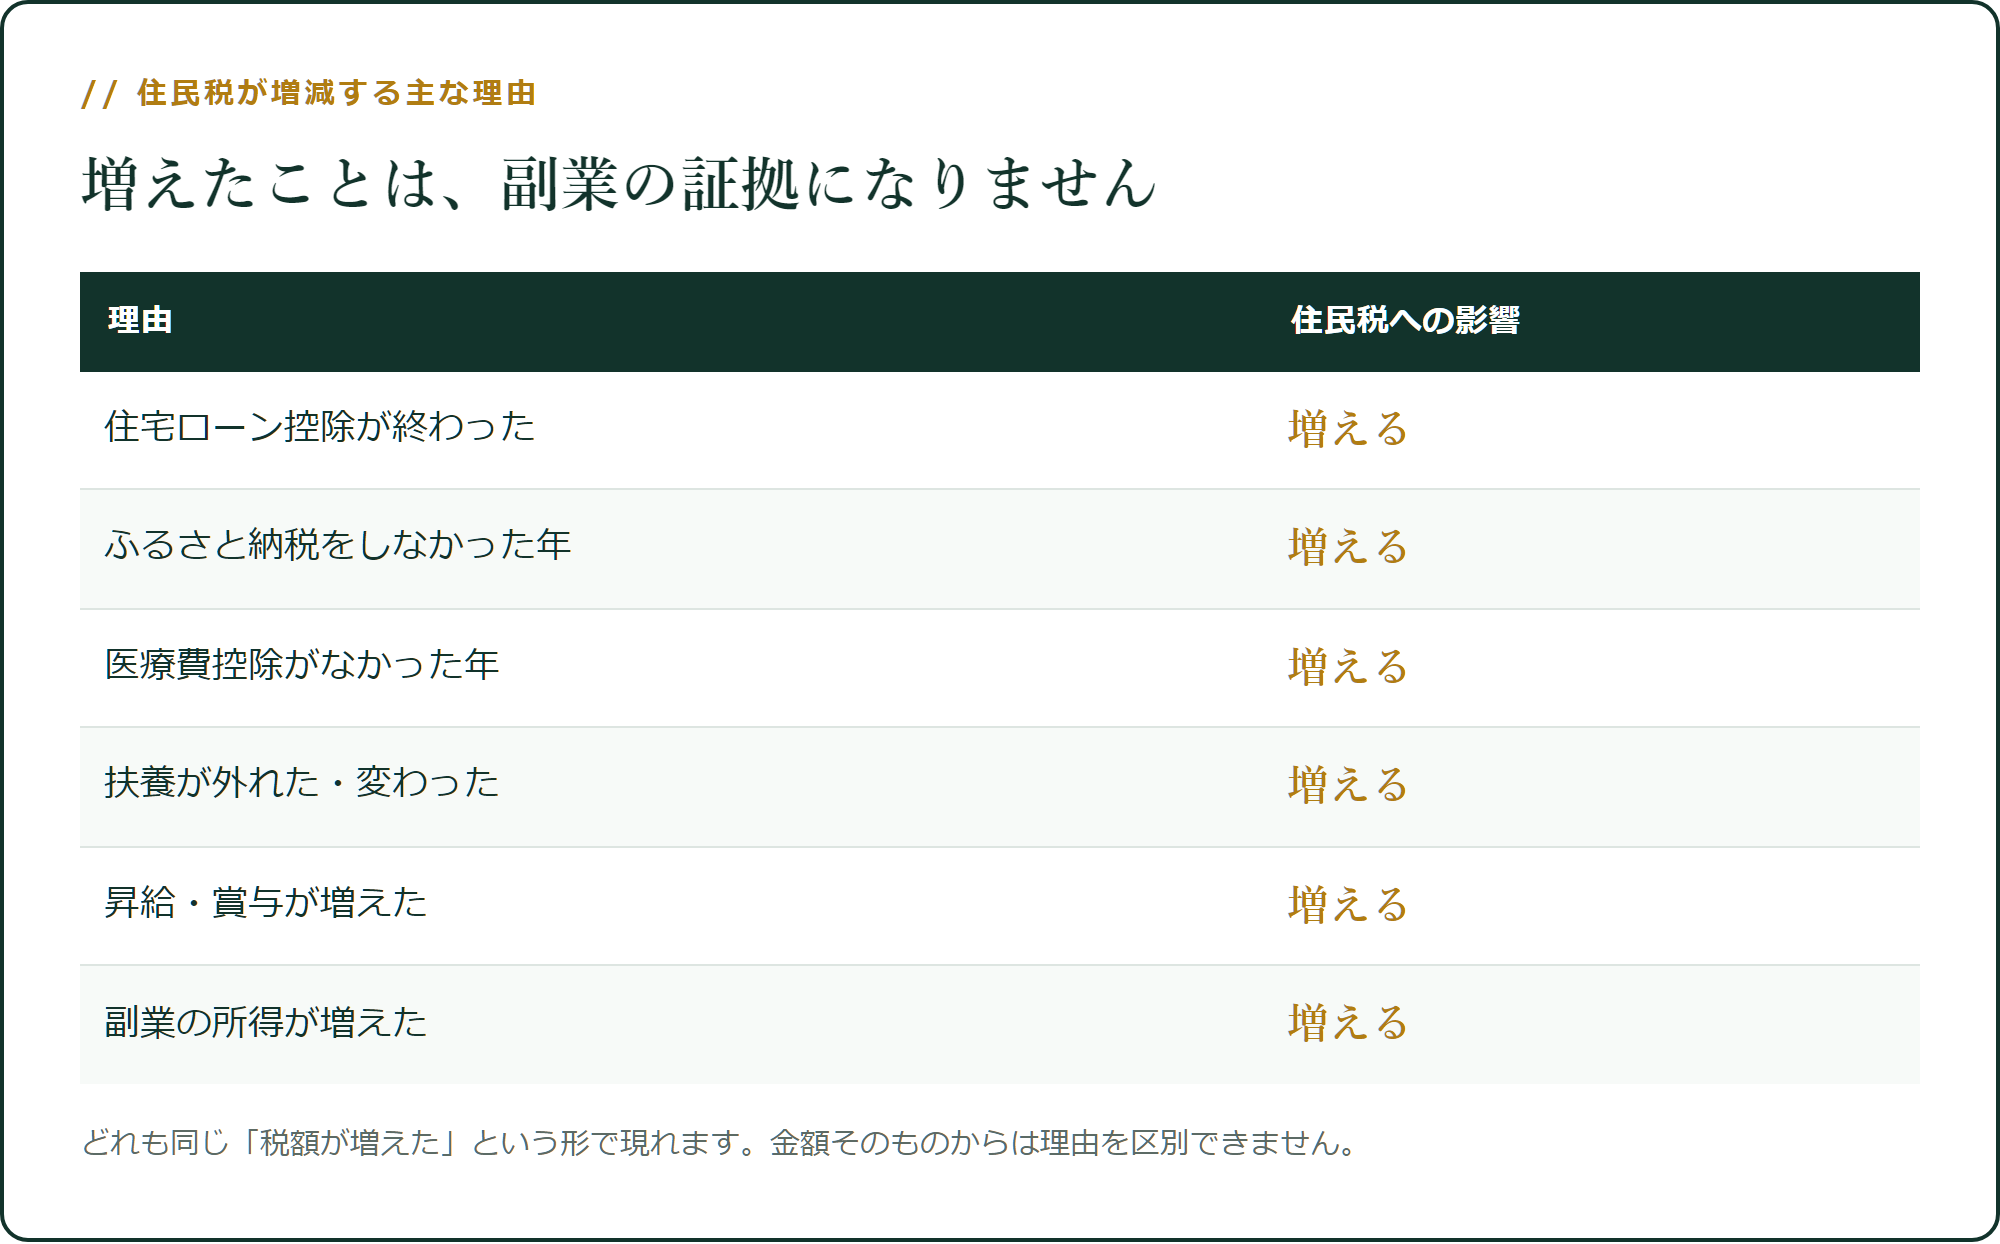
住宅ローン控除が終わった年、ふるさと納税をしなかった年、医療費控除がなかった年、扶養が外れた年。どれでも住民税は動きます。
つまり金額の増減そのものは、副業の証拠になりません。 実際に問題になるのは金額ではなく、会社の就業規則のほうです。
そちらは税金の話ではないので、規則を読んで、必要なら許可を取る。それが一番安いやり方です。
「目立たないように減らす」の値段
もうひとつ、やりがちなことがあります。明細の数字を目立たせないために、売る個数を抑えるという選択です。
月30個を月10個に落とすと、毎月の増加額は3,021円から1,007円になります。明細の上では2,014円ぶん静かになります。
そのために手放すものを出します。年間の所得は362,520円から120,840円へ。住民税を引いた手取りで比べると、326,268円が108,756円です。
差は217,512円。 毎月2,014円の見た目のために、年間で217,512円を置いていくことになります。108倍です。
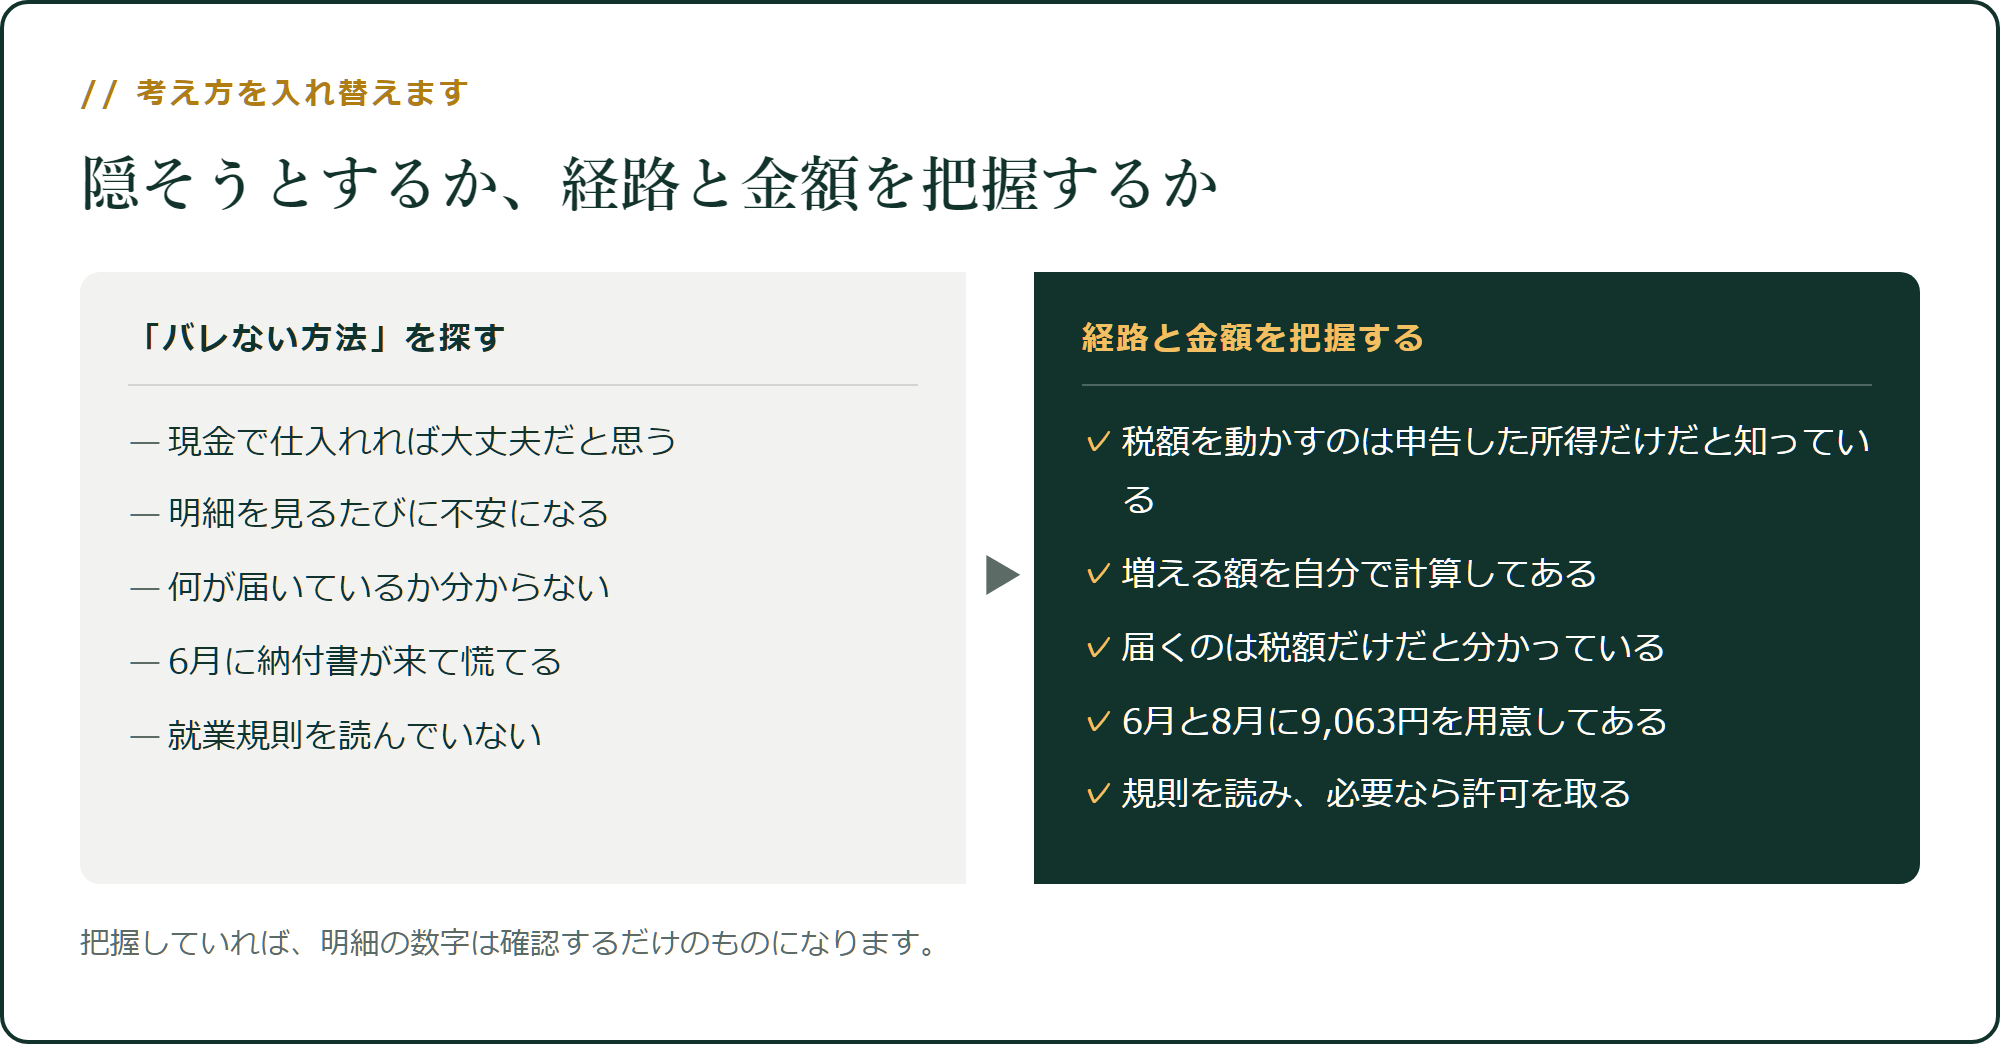
数字を小さく見せるより、増えた理由を自分で説明できる状態にしておくほうが安く済みます。
怖かったのは、金額ではありませんでした
正直に書くと、6月の明細を見たとき私が不安だったのは、3,021円という金額ではありません。
自分が何を申告して、何が誰に届いているのかを、把握していなかったことです。
分からないから、検索して、現金がどうという話を読んで、それでも落ち着かない。知らないことそのものが、いちばん落ち着かない。
金額と経路を1回出してしまえば、明細を見ても心臓は速くなりません。増えた3,021円が、自分の計算どおりだからです。
想像してみてください
来年の6月です。
給与明細の住民税が、去年より上がっています。驚きません。 2月に申告した所得から、増える額は計算済みだからです。
先月、経費を全部拾いました。 ツール代、資材、送料、通信費。おかげで所得は思ったより低く、住民税も抑えられています。
そして総務から何か聞かれても、答えは1行で済みます。 副業をしていること、就業規則を確認したこと、申告を済ませていること。
いま、その逆をやっています。明細を見て、検索して、それでも分からないまま6月を過ごしているほうです。
この記事のまとめ
- 仕入れの支払い方は、税額を1円も動かさない。動かすのは申告した所得だけ
- 会社に届く通知書(特別徴収義務者用)には、給与以外の所得の金額は記載されない(総務省)
- 当サイトの基準では、月30個で天引きは月3,021円増える(年の所得の0.83%が毎月の増加額)
- 第二表の「給与、公的年金等以外の所得に係る住民税の徴収方法」で自分で納付を選べる
- ただし選んでも特別徴収になる場合がある(文京区)。副業が給与所得なら選べない
- 普通徴収は年4回・1回9,063円。6月と8月に現金が要る
- 住民税は副業以外の理由でも増減する。実際の論点は就業規則のほう
増える額を、先に自分で出してください
住民税は、所得の10%です。ということは、経費を1円拾うごとに、住民税が0.1円下がります。
ツール代(マカド月4,980円)を年間で経費にすれば、住民税は5,976円下がります。月あたり498円。給与明細の増加が、その分だけ小さくなります。
拾えるかどうかは、記録が残っているかだけで決まります。
インボイスメモリーは、領収書の保存と記録を自動で片づけます。月2,980円で、当サイトの基準では月114件から手作業より安くなります。
30日間は無料です。今日から入れておけば、来年6月の明細を見ても、増えた金額があらかじめ分かっています。
インボイスメモリーを30日間無料で試す(以降 月2,980円)
今日やることは1つです。会社の就業規則を開いて、副業の条項を読んでください。 税金の経路を考えるのは、そのあとで間に合います。
この記事の計算方法:副業の住民税(所得割)= 副業の所得 × 10%。毎月の天引き増加額 = 年間の住民税 ÷ 12。普通徴収の1回あたり = 年間の住民税 ÷ 4。1個あたりの所得1,007円(手残り1,050円 − 納品コスト43円)と手残り1,050円は当サイト共通の基準値、住民税率10%は標準的な所得割の税率で、均等割や自治体ごとの差は含めていません。特別徴収義務者用の通知書に給与以外の所得の金額等が記載されないことは総務省の資料、徴収方法の選択欄と「自分で納付を選択していても特別徴収となる場合がある」ことは文京区の案内の記載にもとづきます。通知書の様式・普通徴収の納期は自治体によって異なります。 副業が給与所得の場合に普通徴収を選べないことは、複数の二次情報の記載にもとづきます。この記事は納税を免れる方法を扱うものではありません。申告の要否・徴収方法・所得区分の判断は、税理士または所轄の税務署・市区町村にご確認ください。就業規則の解釈はお勤め先にご確認ください。
他のツールと比べる
せどりツールは、月に何個仕入れれば元が取れるのか【全13種】