※本記事にはアフィリエイト広告(PR)が含まれます。
仕入れを増やそうとしていて、「限度額の大きいカードを1枚つくれば足りる」と思っている方に向けて書いています。
前に資金繰りとカードの締め日の記事で、同じカードでも買う日で猶予が30日変わる話を書きました。この記事は、その続きです。カードを何枚持つかの話をします。
3枚目をつくるか、迷っています
机の上に、カードを2枚並べています。
仕入れが増えてきて、1枚の枠が月末に近づくと足りなくなる日が出てきました。だから、もう1枚つくろうかと思っています。ネットで調べると、こう書いてありました。
「カードは枚数を増やすより、限度額の大きいものを1枚に集約したほうが管理がラクです」
なるほど、と一度は思いました。枚数が増えると、明細も引き落とし口座も、支払日もバラバラになります。管理が面倒そうです。枠の大きい1枚に寄せたほうがいい気がしてきました。
けれど、手を止めて、2枚のカードの締め日を書き出してみました。1枚は15日締め。もう1枚も、たまたま15日締めでした。
同じ日に締まる2枚を持っていても、それは1枚とほとんど変わらないのではないか。 そう気づいたところで、ペンが止まりました。
「大きい1枚に、まとめればいい」
もう一度、敵の言い分を並べます。
「枚数を増やすと管理が煩雑になる。限度額の大きいカードを1枚つくって、そこに集約すればいい。枠さえ大きければ、仕入れは足りる」
もっともに聞こえます。そして、この言い分の奥にあるのは、カードの価値は枠(限度額)の大きさで決まるという思い込みです。枠が大きい=たくさん買える=それがいいカード、と。
この記事では、その前提を裏返します。結論を先に言うと、あなたが増やすべきなのは枠ではありません。締め日の数です。
カードが貸しているのは、枠ではなく締め日です
前の記事で出した結論を、もう一度置きます。
カードが貸してくれているのは、資金ではなく日数です。 仕入れた商品が売れて現金に戻るまでのあいだ、支払いを待ってくれている。その「待ってくれる日数」が、支払いサイト(猶予)でした。
そして、その猶予は、あなたのカードの締め日で決まります。
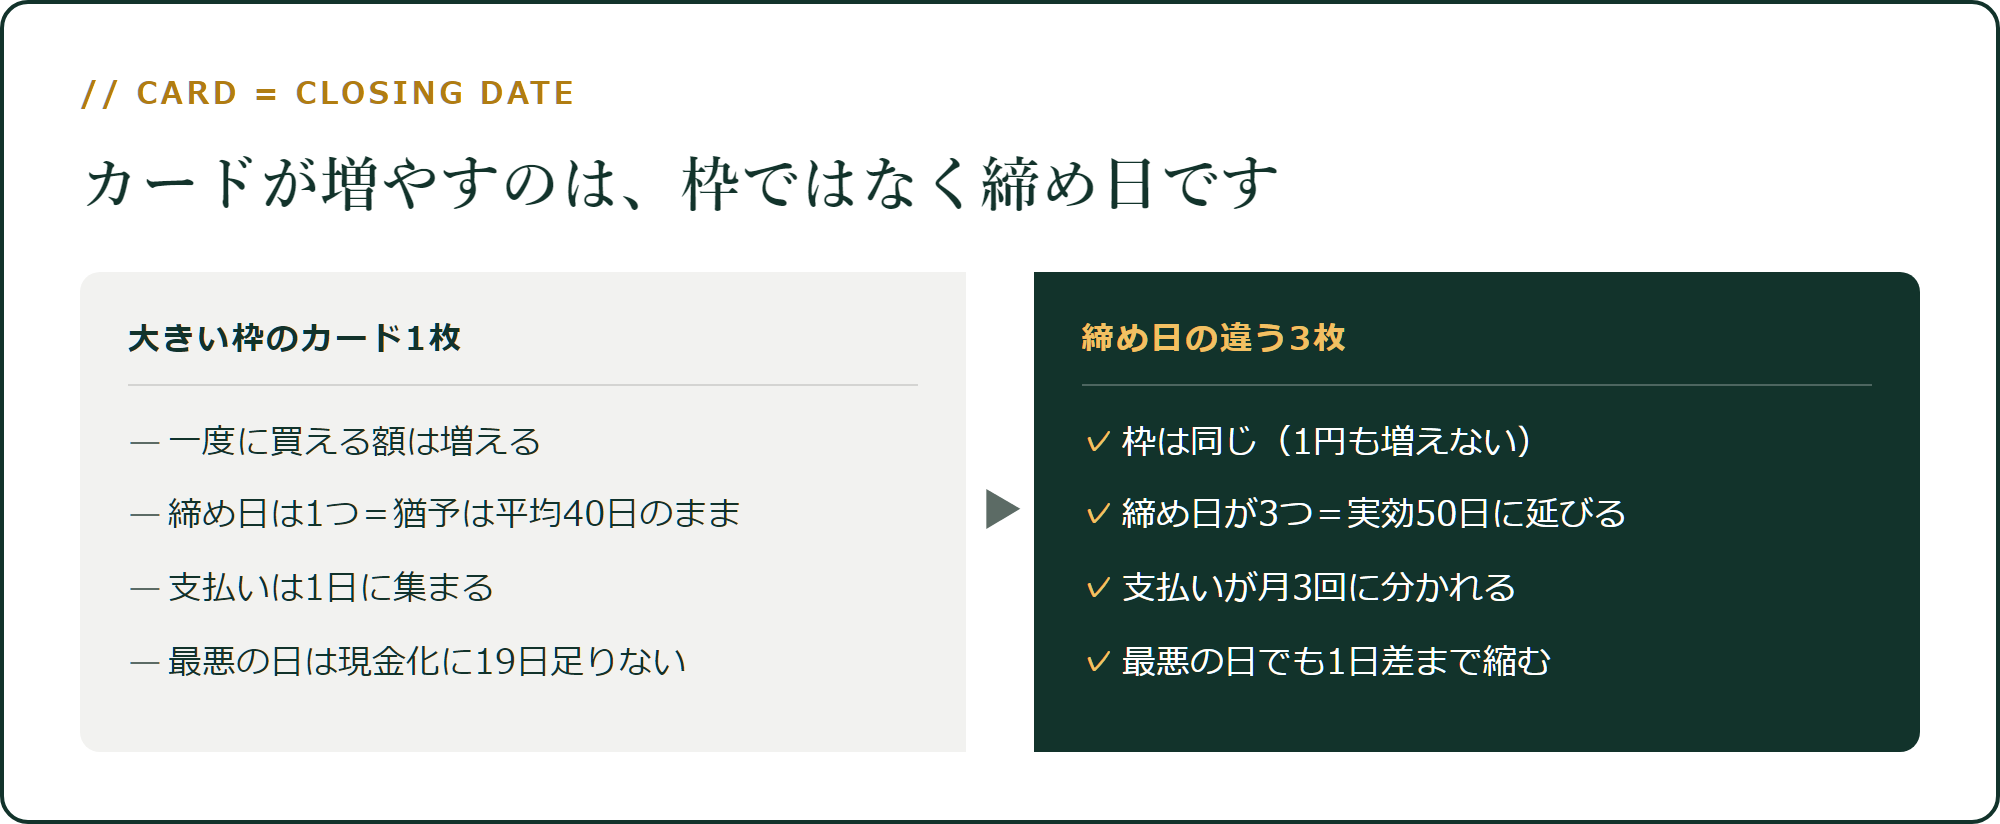
枠を大きくすると、増えるのは「一度に買える額」です。待ってくれる日数は、1日も増えません。 締め日が同じなら、猶予も同じだからです。
つまり、限度額を2倍にしても、猶予は変わらない。枠と締め日は、別の話でした。ここを一緒くたにしているのが、敵の言い分です。
1枚のカードは、締め日が1つです
ここが、この記事のいちばん大事なところです。
1枚のカードには、締め日が1つしかありません。前の記事で見たとおり、15日締めのカードなら、買った日によって猶予は25日から55日まで振れます。
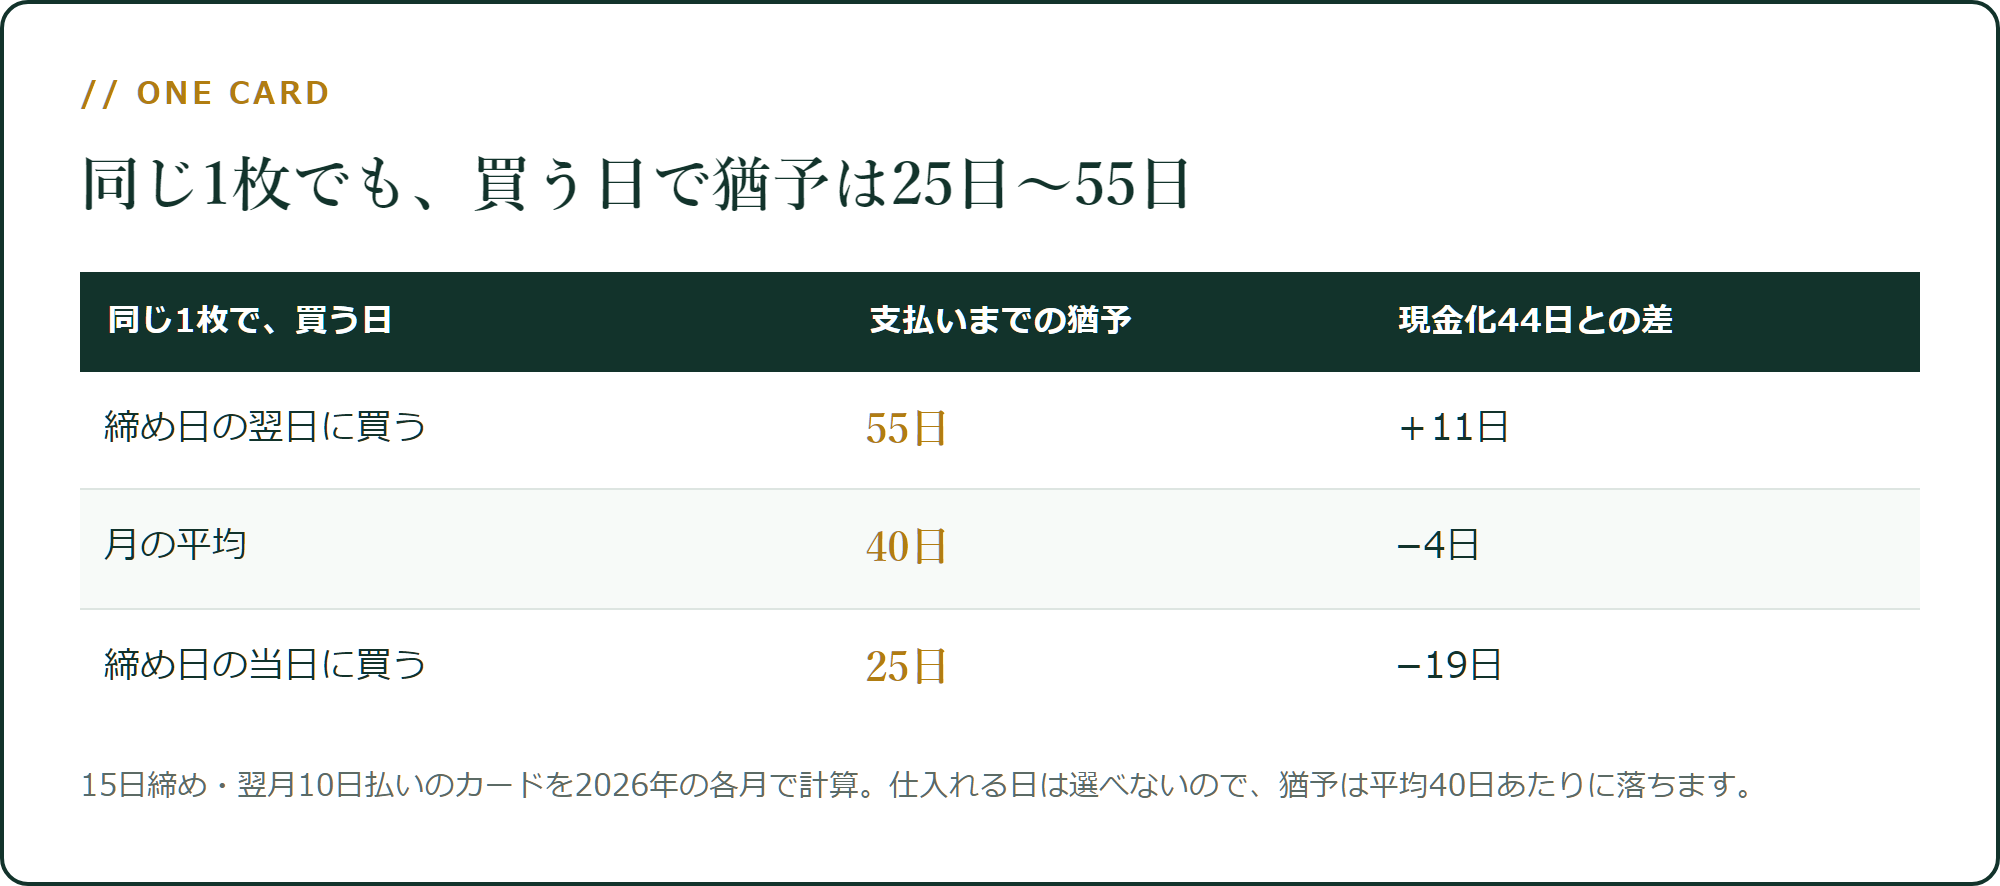
締め日の翌日に買えば55日。締め日の当日に買えば25日。月の平均は40日でした。これは2026年の各月をカレンダーで数えた数字です。
問題は、あなたが仕入れる日を選べないことです。良い商品は、見つけた日に買うしかありません。締め日の直後に都合よく現れてはくれません。だから、月のどこで買うかはバラバラになり、猶予は平均の40日あたりに落ち着きます。
そして、現金に戻るまでは44日でした。回転30日と、Amazonの入金14日を足した日数です。
40日と44日。平均でも、4日足りません。 締め日の当日にたまたま良い商品を見つけてしまった月は、25日しか猶予がなく、19日も足りません。 その足りない日数は、あなたの現金で立て替えることになります。
枠が大きい1枚のカードは、この「足りない4日」を1日も埋めてくれません。枠を150万円に増やしても、締め日は1つのまま。猶予は40日のままです。
締め日を分けると、実効サイトが延びます
では、2枚目です。ただし、締め日の違うカードにします。
たとえば1枚目が15日締めなら、2枚目は月末締めにする。こうすると、仕入れる日に、いちばん最近締まったばかりのカードを選べます。
月の前半に買うなら、15日締めではなく「先月末に締まった」カードを使う。月の後半なら、15日締めのカードを使う。どちらを使っても、締め日の直後に近い状態で買えるので、猶予が長いほうに寄っていきます。
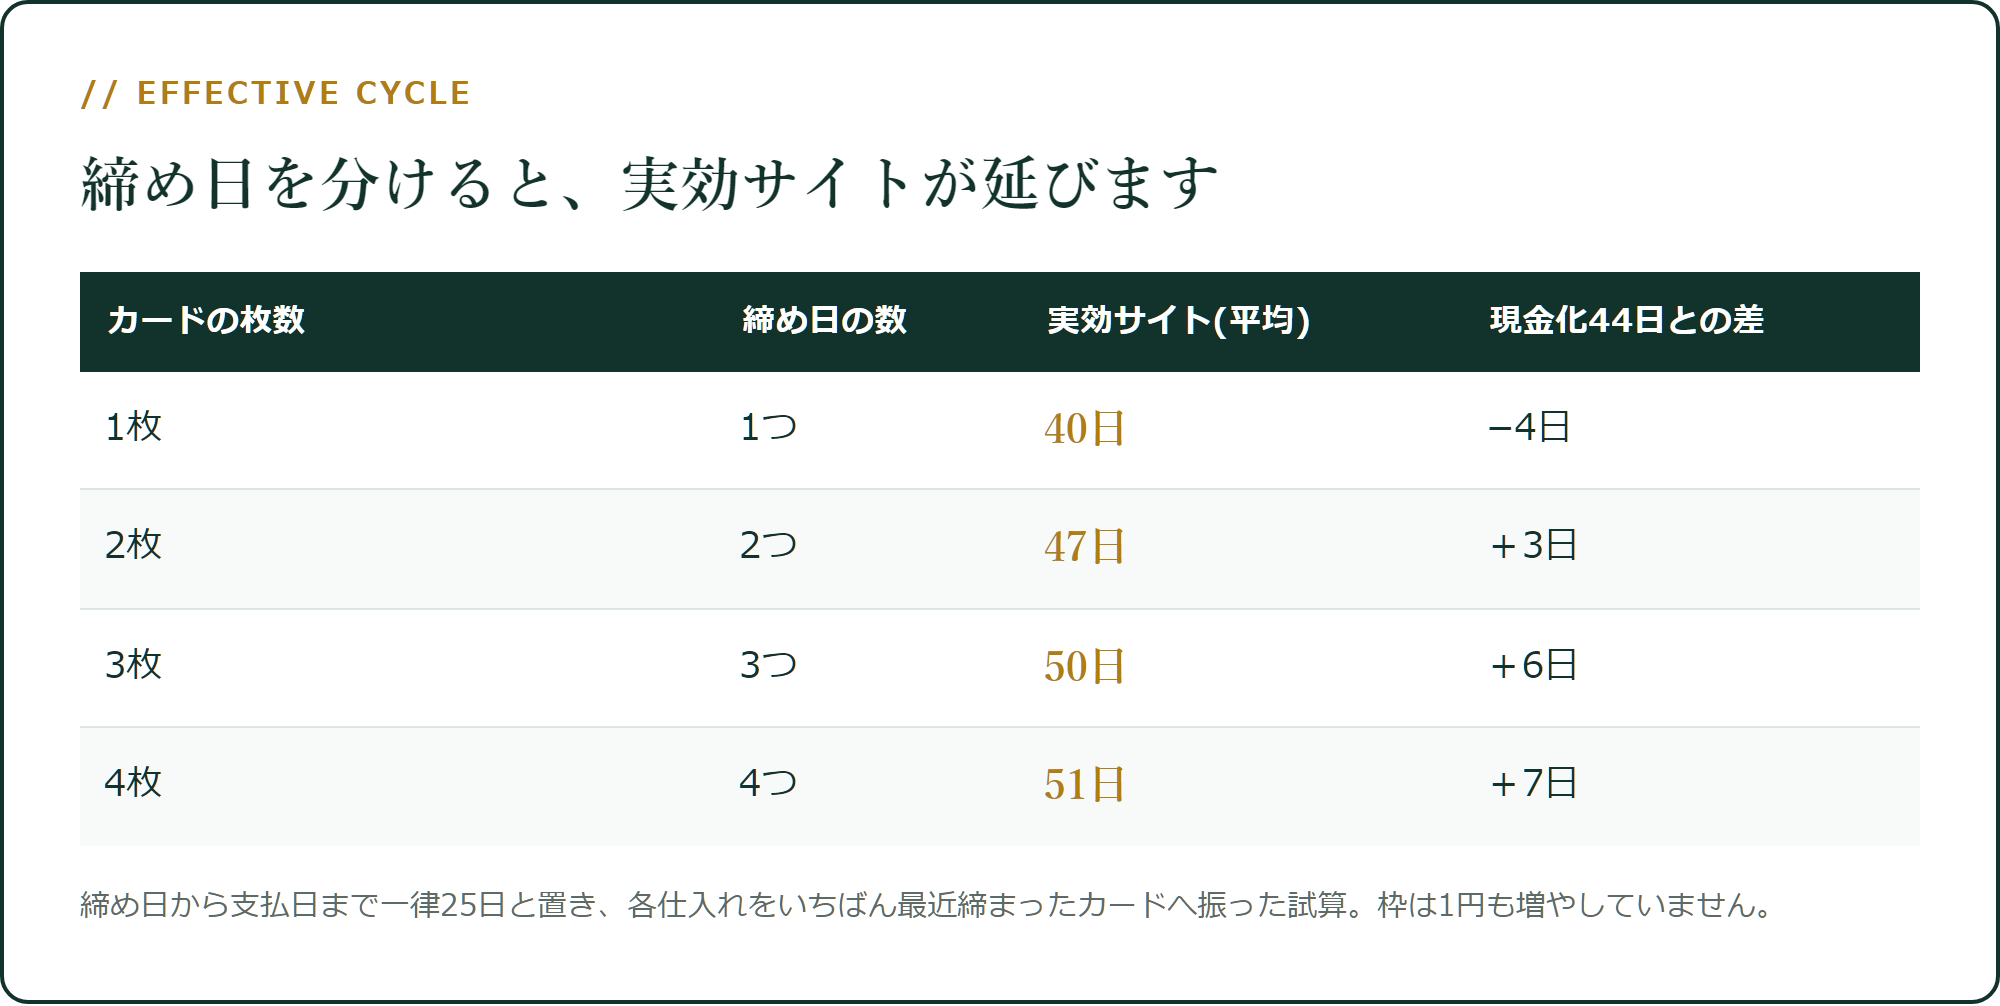
締め日の数ごとに、実効サイト(月をならした猶予)を出しました。
- 1枚(締め日1つ)は40日。 現金化44日に4日足りません
- 2枚(締め日2つ)で47日。 ここで初めて、44日を3日上回ります
- 3枚(締め日3つ)で50日。 6日の余裕
- 4枚で51日。3枚から先は、1枚あたり1日ほどしか延びません
2枚目を足しただけで、足りなかった4日が、3日の余裕に変わりました。枠は1円も増やしていません。 締め日を分けただけです。
効くのは平均ではなく、いちばん悪い日です
平均が44日を超えても、まだ安心はできません。見るべきは、月のいちばん条件が悪い日です。
締め日の当日に良い商品を見つけてしまう日は、必ず来ます。その日の猶予が、44日にどれだけ届くか。
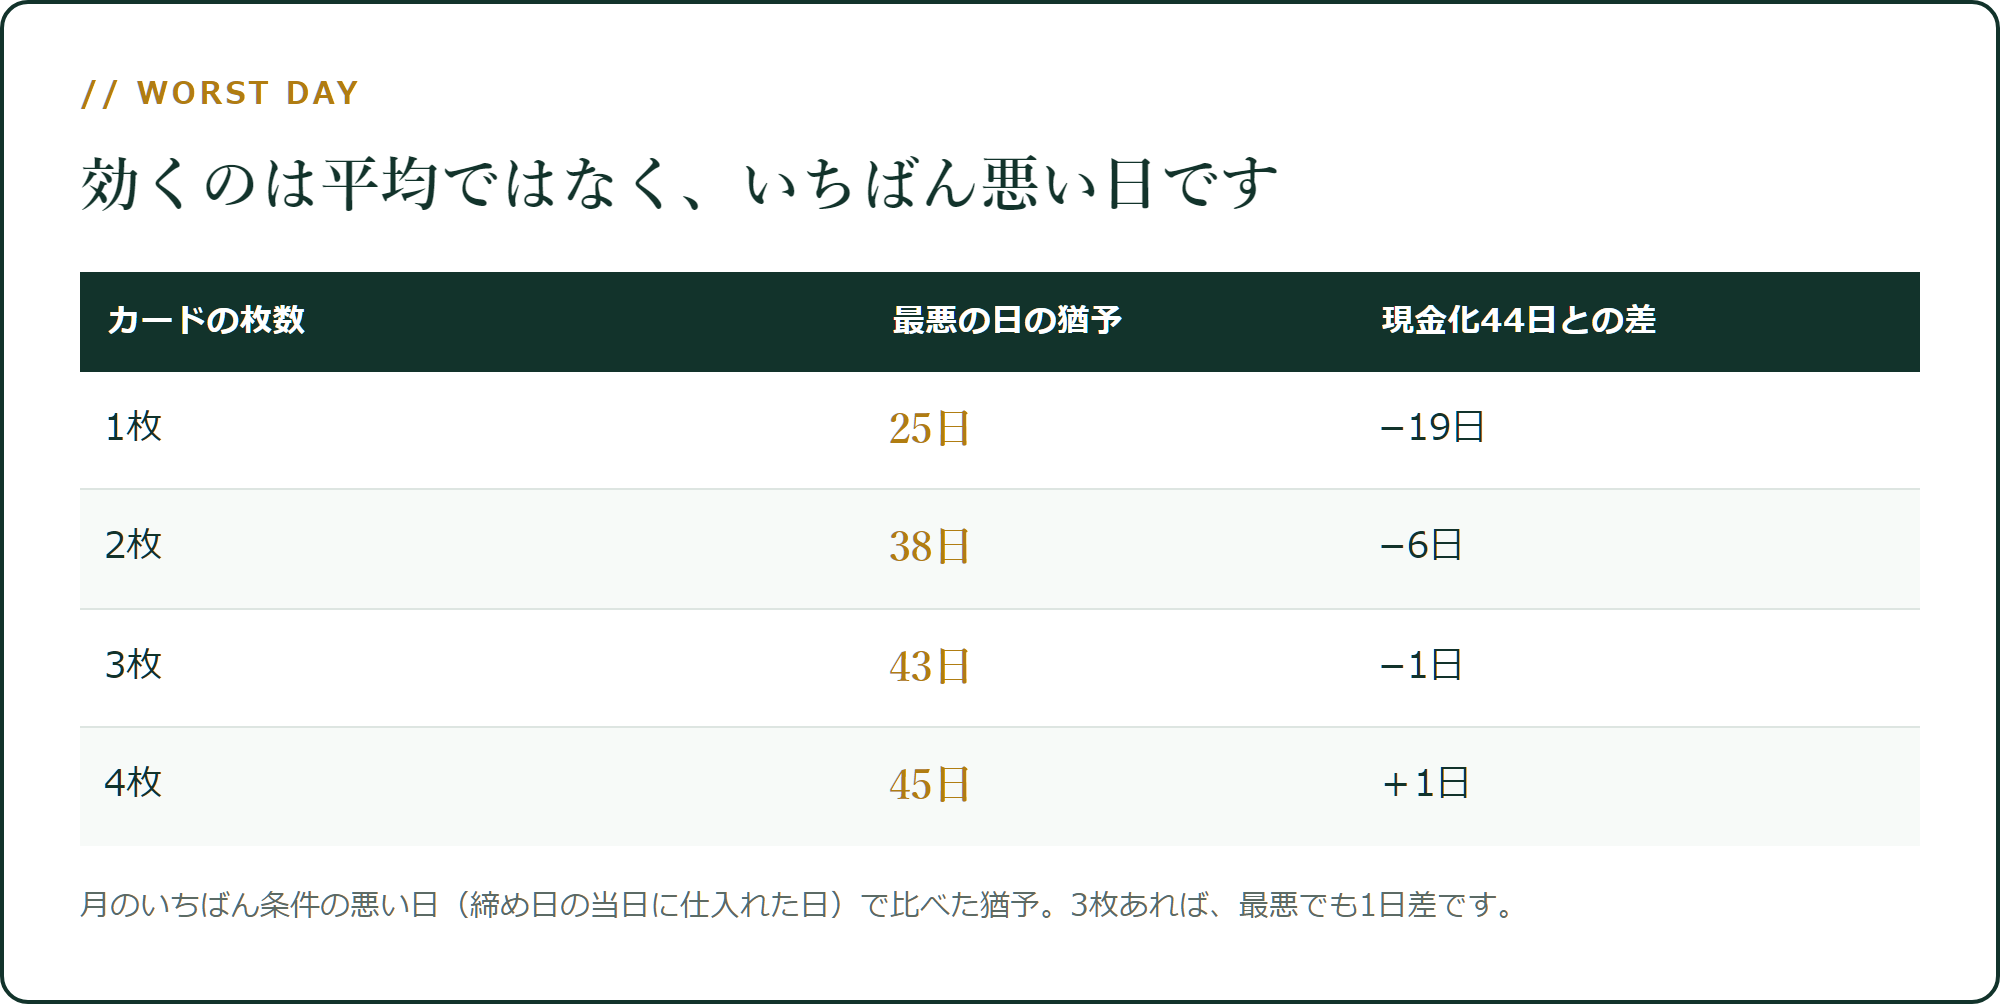
- 1枚だと、最悪の日は25日。44日に19日足りません
- 2枚に分けると、最悪でも38日。差は6日まで縮みます
- 3枚なら43日。最悪の日でも、たった1日差です
- 4枚なら、いちばん悪い日ですら1日余ります
1枚のカードは、月に何度か「19日足りない日」をつくります。その日に仕入れた商品は、売れて現金に戻る前に支払日が来る。3枚に分けておけば、その最悪の日ですら、ほぼ売上で払えます。
枠の大きい1枚では、この最悪の日は25日のまま、一生変わりません。
「枚数を増やすと、管理が増える」
ここで、手が止まるはずです。私も止まりました。
締め日を分けたほうがいいのは、分かった。でも、カードが3枚になると、明細が3つ、引き落とし口座の残高チェックも3つ、年会費もかかるかもしれない。管理が3倍になるのが、正直、億劫です。
敵が「大きい1枚にまとめろ」と言うのも、ここを突いているからでした。この不安は、もっともです。 枚数が増えれば、見るものは増えます。
けれど、天秤にかけてみてください。片方は「明細が増える面倒」。もう片方は「最悪の日に19日ぶんの現金を、毎月どこかで立て替えるリスク」。面倒を避けたぶん、現金繰りのほうが苦しくなります。
そして、次に見るとおり、大きい1枚に寄せることには、管理のラクさと引き換えにできない副作用があります。
大きい1枚は、支払いを1日に積み上げます
締め日が1つということは、支払日も1つだということです。
1枚のカードに月の仕入れを全部のせると、その月に買った額が、まるごと1日に引き落とされます。前の記事の例で、月の仕入れが375,000円なら、375,000円が支払日の1日に出ていきます。
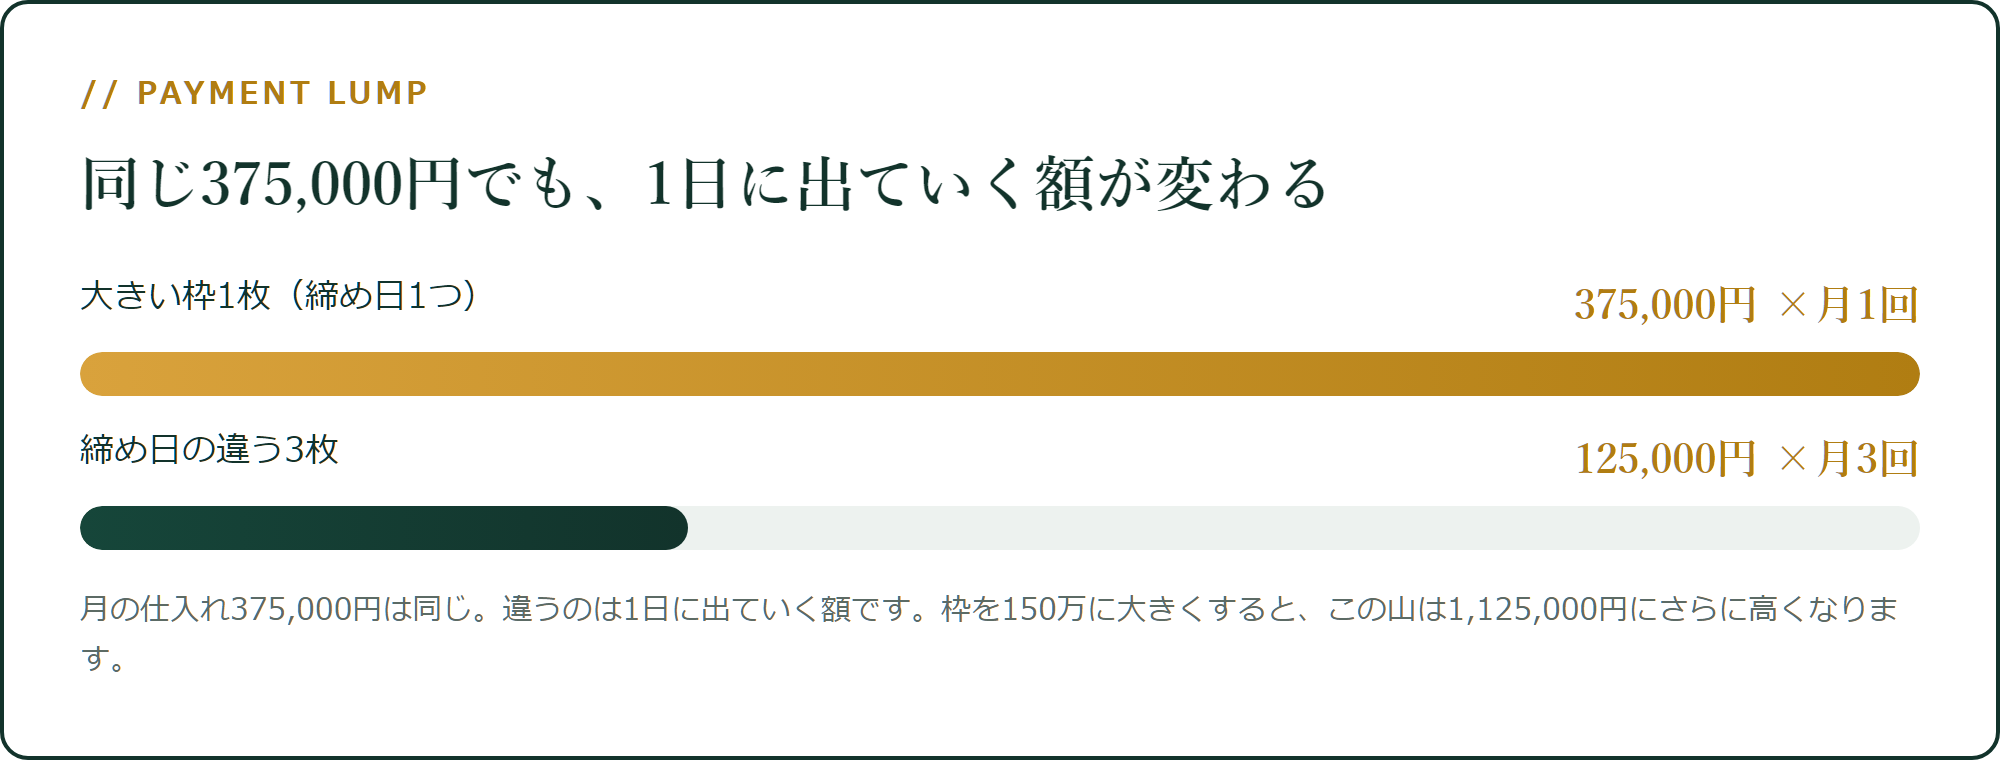
同じ375,000円を、締め日の違う3枚に分けたらどうなるか。1回あたり125,000円が、月に3回です。総額も、買える額も、まったく同じ。違うのは、1日に出ていく額だけです。
ここが、敵の言い分がいちばん危ういところです。枠を150万円に大きくすると、月に1,125,000円まで買えるようになります。 でも締め日が1つなら、その1,125,000円は、支払日の1日にまとめて出ていく。枠を大きくすることは、この山をさらに高くすることでした。
あなたの売上は、1日にまとめて入ってはきません。毎日、少しずつ売れて、少しずつ入金されます。だとしたら、支払いも、入金の入り方に合わせて分かれていたほうがいい。締め日の数は、支払いをいくつの山に分けるかの数でもありました。
想像してみてください
来月の支払日の朝です。
大きい1枚に寄せたあなたは、口座を見て、少し胸が詰まります。その日に、月の仕入れぶんがまるごと引き落とされる。 前半に売れたぶんの入金は、まだ半分しか届いていません。足りないぶんは、生活費の口座から回すことになります。
いま、その逆を選べます。締め日を分けた3枚に散らしておけば、支払日は月に3回、1回は125,000円ずつ。そのころには、そのカードで買った商品の売上が、ちょうど入金され終わっています。 山が小さいので、売上で払える。手元の現金には、手をつけずに済みます。
同じ375,000円の仕入れです。違うのは、1つの山にしたか、3つに分けたかだけでした。
カードだけで回せる商品の幅も、広がります
もう1つ、締め日を分ける効き目があります。
前の記事で、カードだけで回せる回転日数の上限=支払いサイト − 14日という式を出しました。この式に、さっきの実効サイトを入れます。
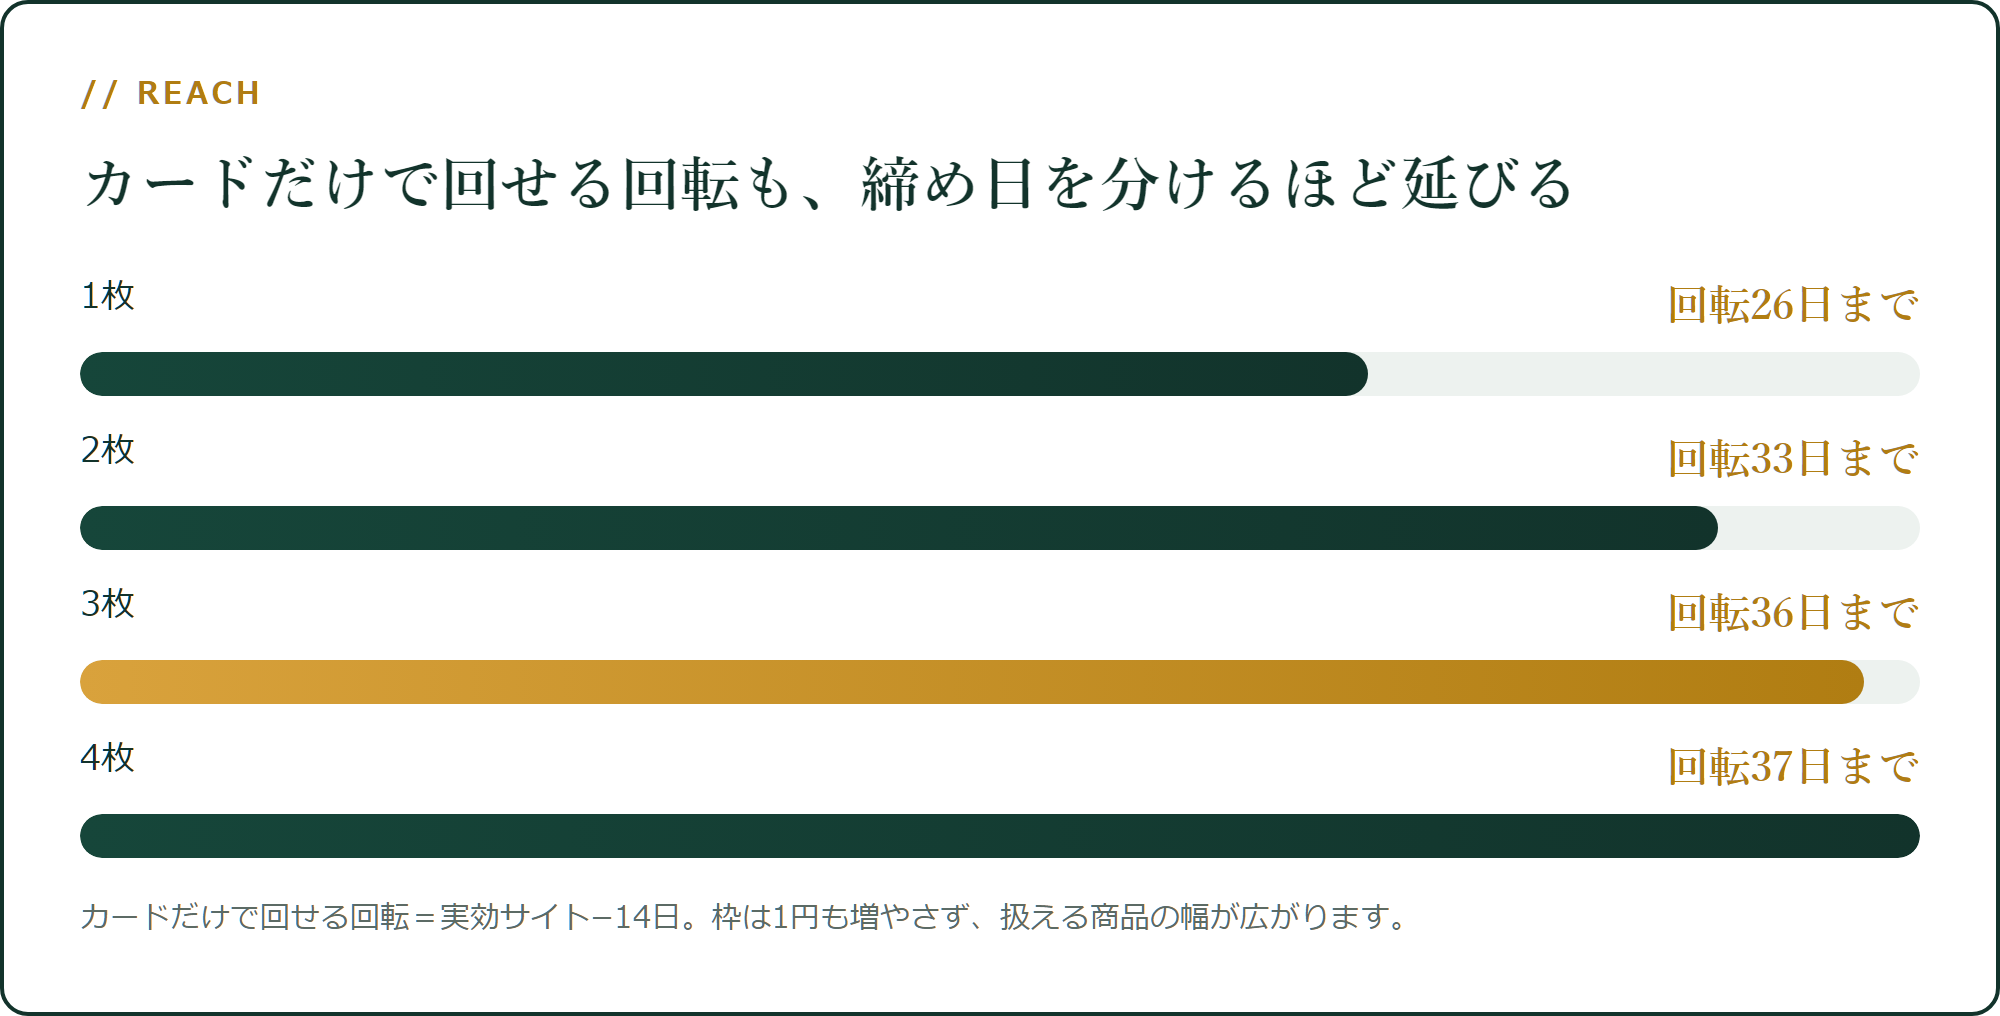
- 1枚(実効40日)だと、回転26日の商品まで
- 2枚で33日まで
- 3枚で36日まで
- 4枚で37日まで
1枚のカードだけで回そうとすると、26日で売れる商品しか扱えません。それより回転の遅い商品は、現金で立て替えないと持てない。3枚に分けると、36日回転の商品まで、カードの支払いだけで回せます。 扱える商品の幅が、1割ぶん広がりました。
これも、枠を1円も増やさずに起きています。効いているのは、締め日の数だけです。回転日数そのものは回転日数の記事にまとめてあります。
「審査に通るか」「年会費がもったいない」
ここまで読んで、2つ引っかかっているはずです。
1つ目。「そんなに何枚も、審査に通るのか」。 これは人によります。ただ、枠の大きい1枚をつくるより、標準的な枠のカードを締め日違いで持つほうが、1枚あたりの審査は軽いのが普通です。枠を大きくすることと、枚数を持つことは、別の話でした。大きい枠を1枚つくるより、通りやすいこともあります。
2つ目。「年会費がもったいない」。 これはそのとおりです。締め日を分けるためだけに、年会費のかかるカードを増やすのは損です。年会費無料で、締め日の違うものを選んでください。 締め日はカード会社ごとに決まっているので、無料のカードの中からでも、15日締め・月末締め・10日締めのように散らせます。
いずれにしても、限度額いっぱいまで使うことを勧めているわけではありません。 枠は余らせておくもので、使い切るものではありません。ここは前の記事と同じです。
まず、締め日を書き出してください
やることは、枠を増やすことではありません。
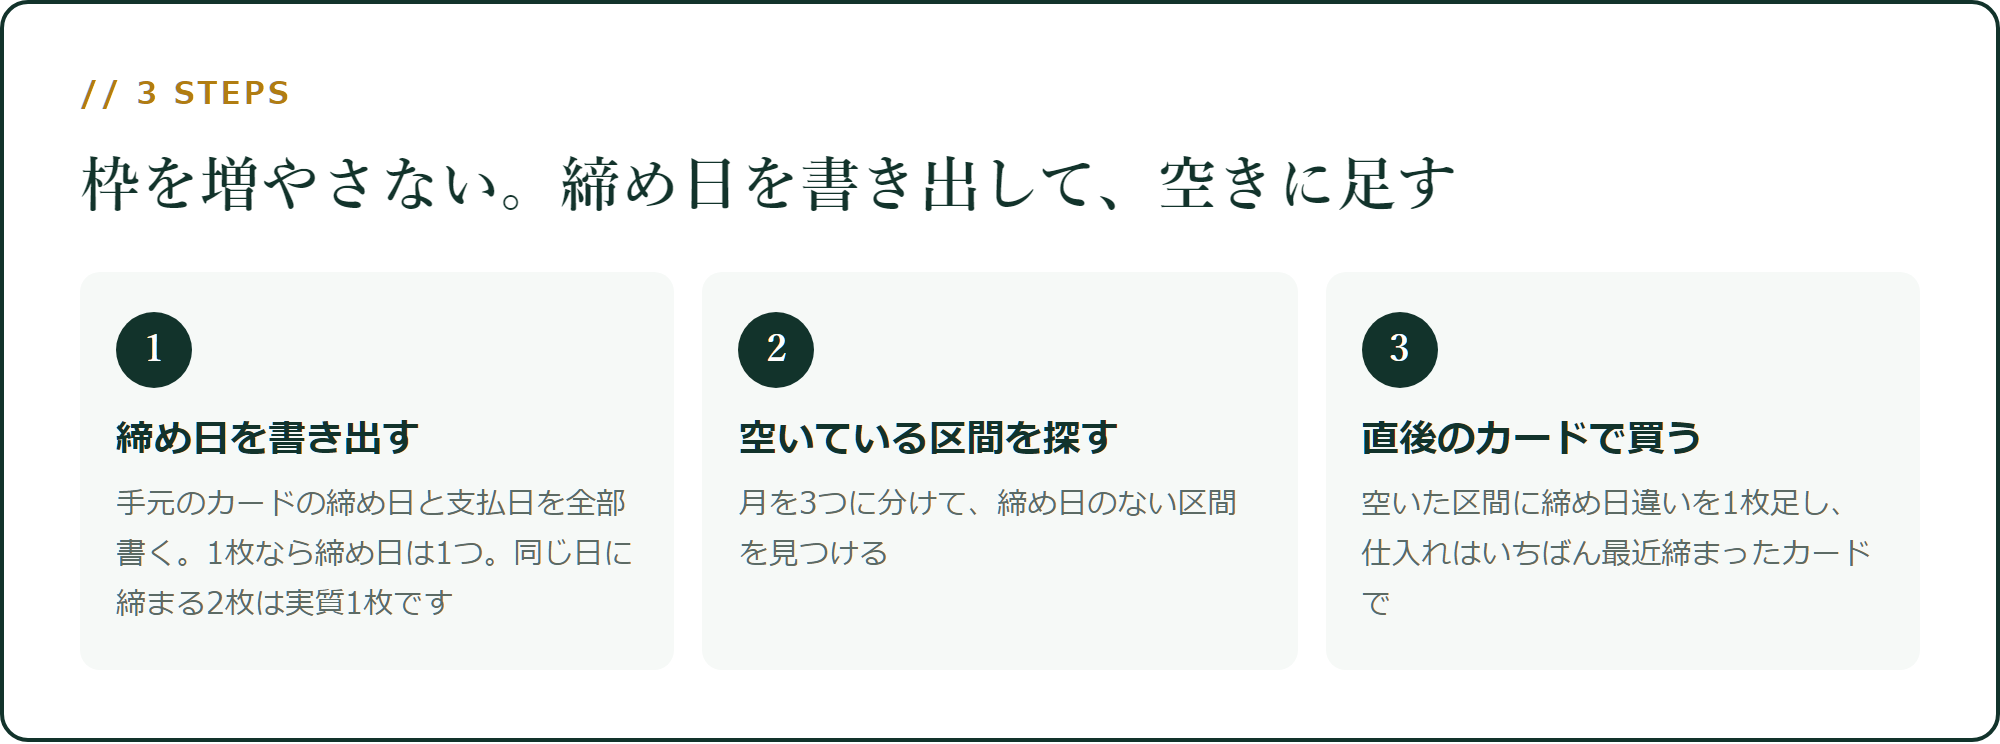
順番は、こうです。
- 手元のカードの締め日を、全部書き出す。1枚なら締め日は1つ。2枚とも同じ日なら、実質1枚と同じです
- 月のどこが空いているかを見る。月を3つに分けて、締め日のない区間を探します
- 空いている区間に、締め日の違うカードを足す。仕入れの日は、いちばん最近締まったカードを選びます
この3つに、限度額の大きさは一度も出てきません。先に決めるのは、締め日の配置です。
この記事のまとめ
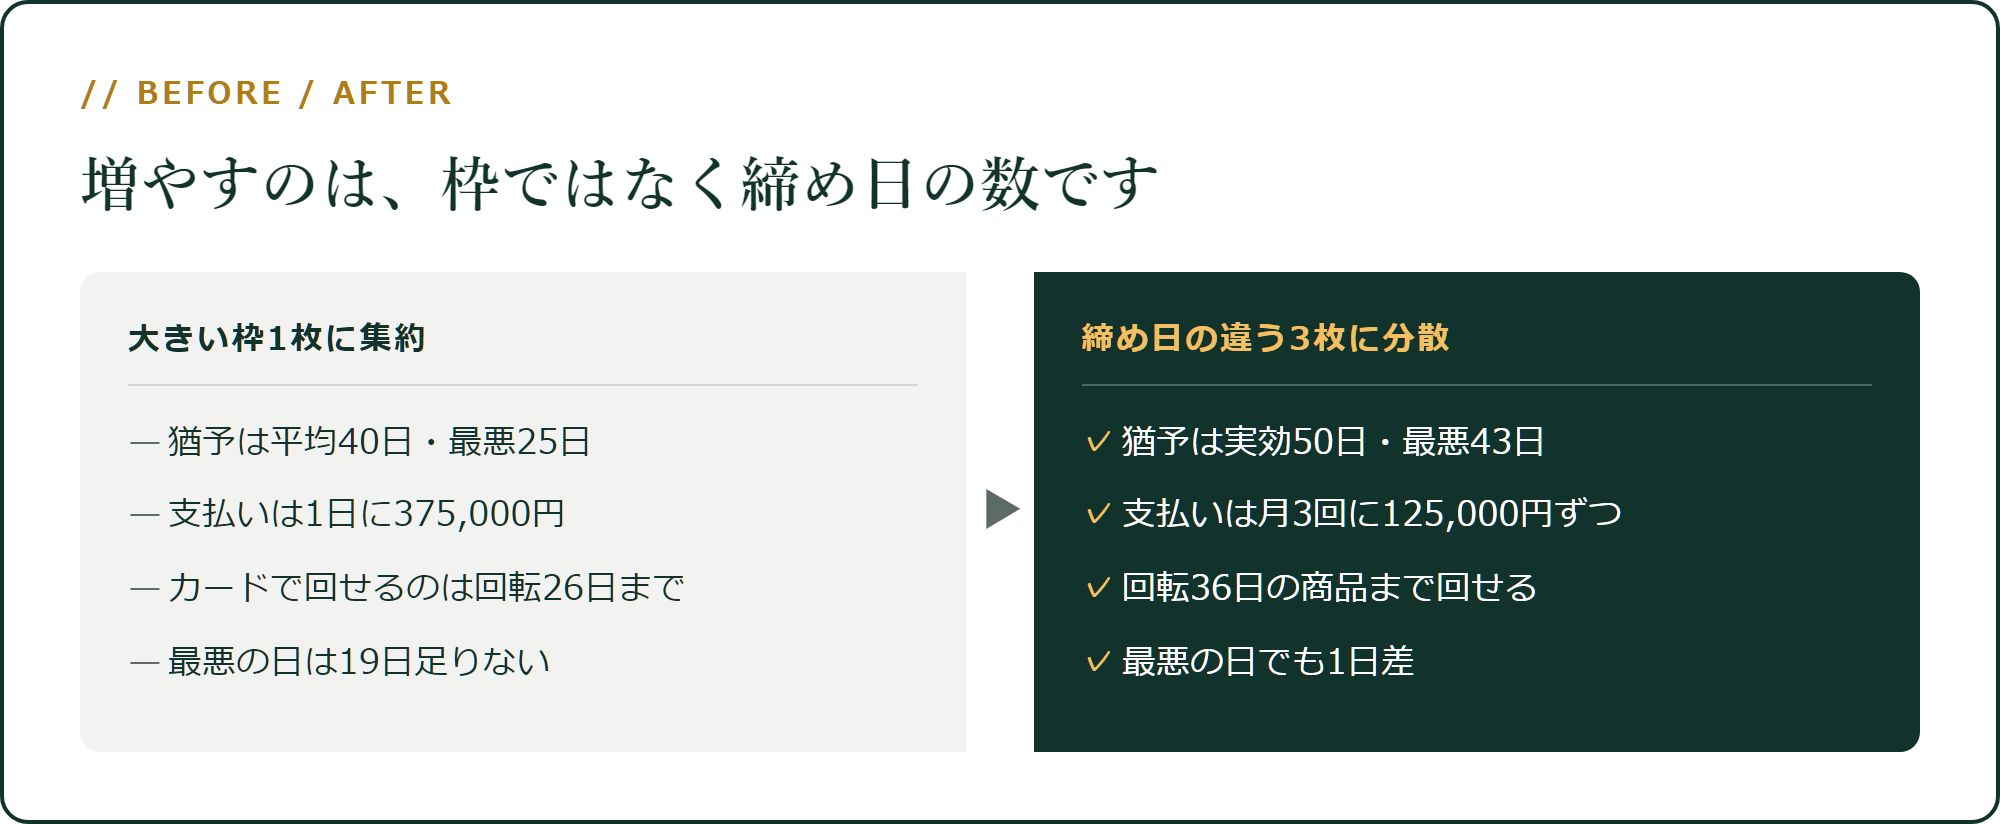
- カードが貸すのは枠(資金)ではなく、締め日(日数)。枠を2倍にしても猶予は延びません
- 1枚は締め日が1つ。買う日を選べないので、猶予は平均40日・最悪25日。現金化44日に届きません
- 締め日を分けると実効サイトが延びる。2枚で47日、3枚で50日。枠は1円も増やしていません
- いちばん効くのは最悪の日。1枚は19日足りない日をつくるが、3枚なら最悪でも1日差
- 大きい1枚は、支払いを1日に積み上げる。375,000円×1回 か、125,000円×3回か
- だから、増やすのは枠ではなく締め日の数。まず手元の締め日を書き出す
分かれた明細と領収書は、月末にまとめないでください
締め日を分けると、良いことばかりではありません。明細が分かれます。
カードが2枚3枚になり、仕入れ先もAmazon・楽天・ヤフオクと分かれていくと、仕入れの領収書が、あちこちに散らばります。 確定申告では、その領収書1枚1枚が経費です。1件でも取りこぼせば、その仕入れは経費にならず、経費の記事で見たとおり、税率ぶんまるごと損をします。
そして電子取引の領収書は、いまは電子データのまま保存するのが原則です。紙に印刷して束ねる方式は、もう使えません。締め日を分けた人ほど、この保存作業が増えます。
インボイスメモリーは、国内Amazon・アメリカAmazon・Yahoo!ショップ・楽天市場・ヤフオクの5つのECの領収書を、ボタン1つで一括保存するツールです。月額は2,980円。金額だけの分岐点は月114件で、月10万円(月96個)を目指す人なら、もう目の前です。
締め日を分けて仕入れ先も分かれた月ほど、月末に1件ずつ集める作業は重くなります。30日間は無料なので、まず先月ぶんを一括保存して、自分の仕入れ先がどれだけカバーされるかを、払う前に確かめてください。
インボイスメモリーを30日間無料で試す(分かれた明細の領収書を、月末に取りこぼさない)
カードの締め日そのものは資金繰りの記事に、必要な現金の出し方は資金10万円の記事に、同じ1,050円・44日の基準でまとめてあります。
この記事の計算方法:支払いサイト(猶予)は「締め日の翌日に買うと最長・締め日の当日に買うと最短」になり、その振れ幅と月平均は、前記事資金繰りとカードの締め日で「15日締め・翌月10日払い」を2026年の各月の実日数で計算した値(平均40.0日・最短23日・最長56日)にもとづきます。実効サイト(1枚40日/2枚47日/3枚50日/4枚51日)は、締め日から支払日までを一律25日と置き、締め日の分散だけを見るために、各仕入れをいちばん最近締まったカードへ振ると仮定した当サイトの試算値です。締め日の配置は1枚=15日、2枚=15日と月末、3枚=10日・20日・月末、4枚=7日・15日・22日・月末で計算しました。カードの締め日・支払日・利用限度額・年会費・審査基準は発行会社によって異なります。必ずご自身のカードの明細と規約でご確認ください。 実効サイトは仕入れを毎回いちばん有利なカードへ振れた場合の上限で、実際には見つけた日に買うため、ここまで有利にはなりません。現金化までの44日(回転30日+Amazonの入金14日)、月の仕入れ額375,000円、手残り1,050円(文房具・仕入1,200円・売値3,000円・販売手数料15.4%・FBA配送代行 小型288円)は当サイトが置いた仮定・基準値で、商材と習熟度によって変わります。リボ払い・分割払いの手数料、返品費用、FBA在庫保管手数料は含めていません。 利用限度額いっぱいまで使うことを勧めるものではありません。カードの枚数を増やすと管理と使いすぎのリスクが増えます。電子帳簿保存法の取り扱い・経費の判断は、税理士または税務署にご確認ください。 料金・制度は変更されることがあります。最新の情報は公式ページでご確認ください。
他のツールと比べる
せどりツールは、月に何個仕入れれば元が取れるのか【全13種】