※本記事にはアフィリエイト広告(PR)が含まれます。
Amazonで個人のお客さんに売っている方だけ、読んでください。
法人向けや卸で売っている方は、この記事の結論が逆になることがあります。
「インボイス、登録したほうがいいですか」
同じ時期に始めた知り合いから、そう聞かれました。
答えられませんでした。 制度の名前は知っています。ニュースでも見ました。自分に関係があるのかどうかだけ、分かっていませんでした。
その場で「調べてみる」と言えばよかったのに、知らないと認めるのが少し恥ずかしくて、曖昧にうなずきました。
その場では「売上1,000万円までは関係ないらしいよ」と言いました。半分は合っていて、半分は間違いでした。
帰ってから国税庁のページを開いて、登録した人には1,000万円の話が適用されないと知りました。知り合いは、登録を検討していました。
危ないところでした。 「関係ない」と言い切っていたら、その人は何も調べずに登録していたかもしれません。
思い出すたびに、少し嫌な気持ちになります。 自分の不勉強で、人の税金を増やすところでした。
入口は、2つだけです
消費税を納める立場(課税事業者)になる入口は、せどりの場合ほぼ2つです。
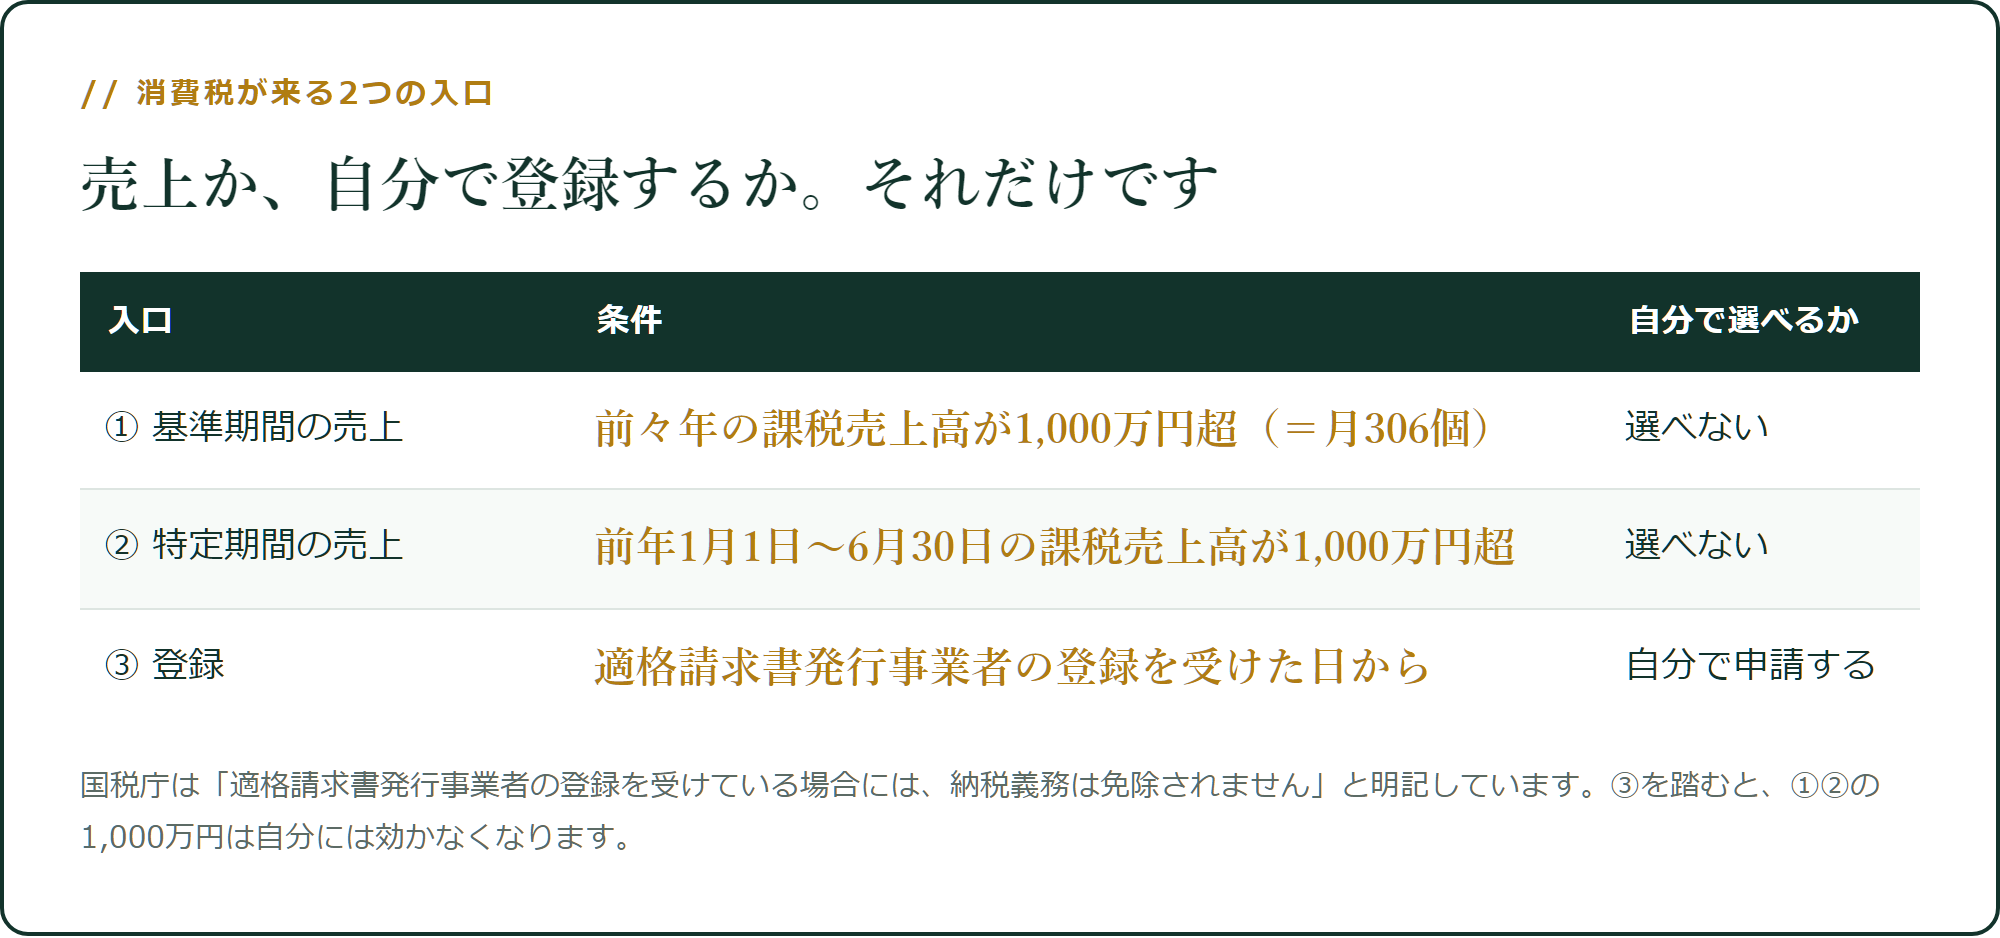
1つ目は売上。2つ目は、自分で登録した日。
どちらも国税庁のページに書かれています。順に見ます。
入口1:前々年の課税売上1,000万円
国税庁の案内では、こうなっています。
課税期間の基準期間における課税売上高が1,000万円以下である場合には、原則として、納税義務が免除されます
(国税庁 タックスアンサー No.6501)
基準期間は、個人事業者なら「その年の前々年」です。2026年の判定に使うのは、2024年の売上になります。
では、1,000万円は何個か。
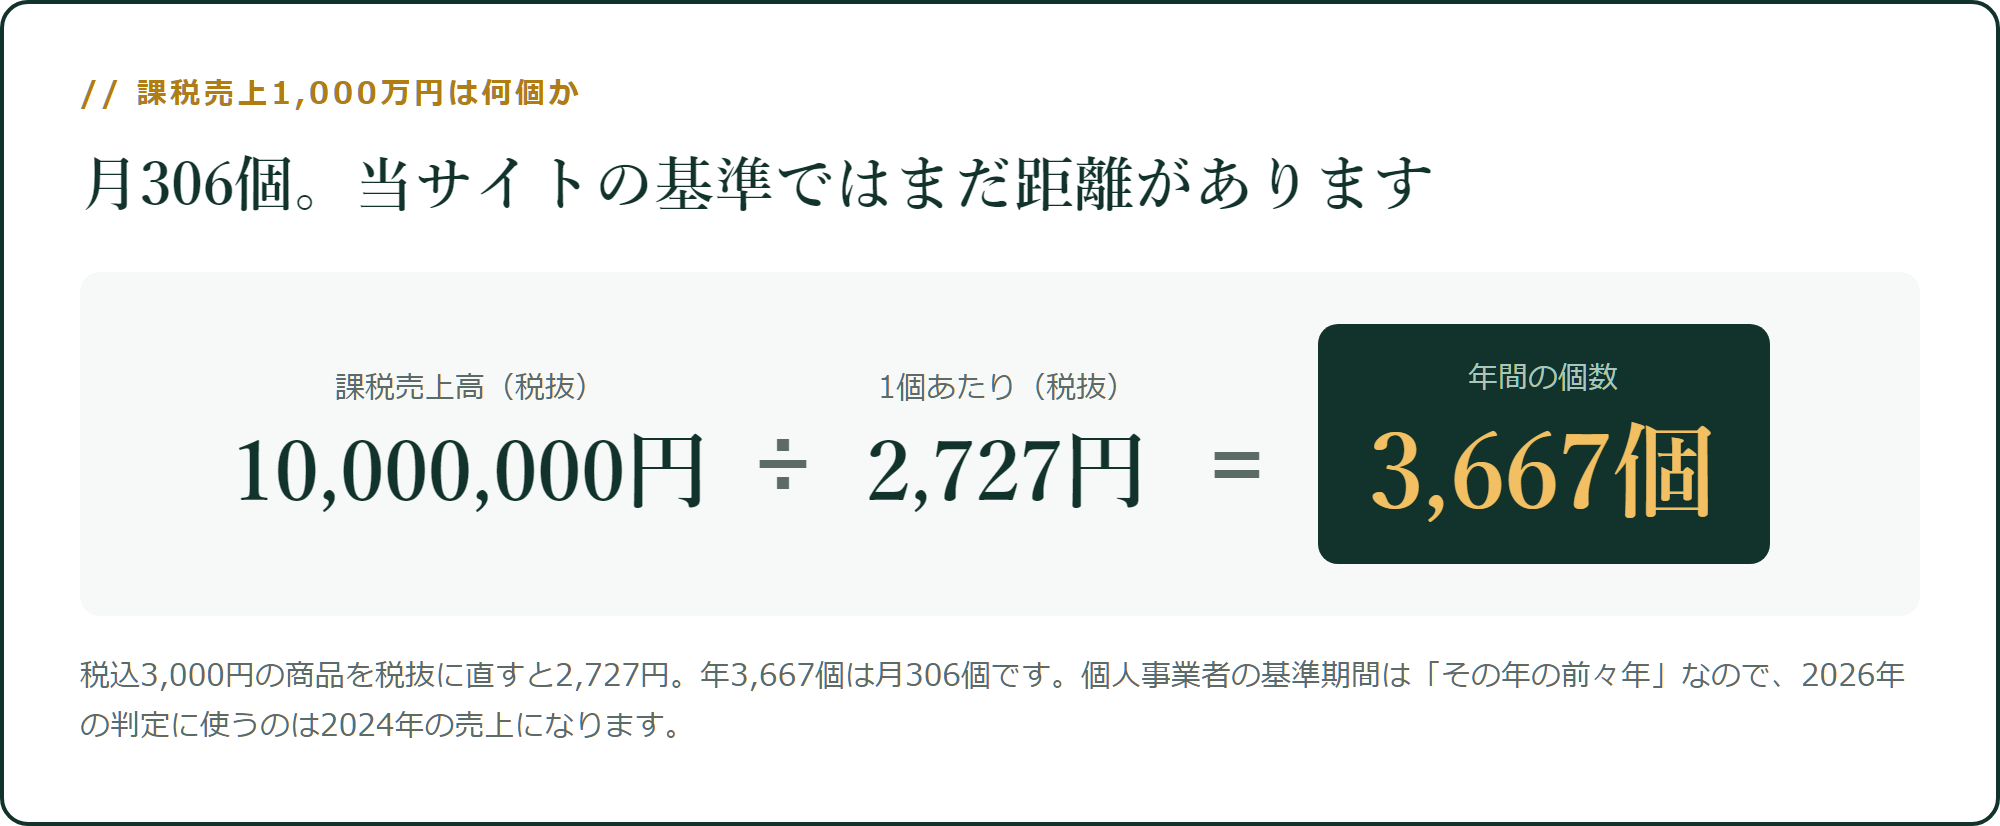
月306個。 当サイトが基準にしている月10〜50個のペースからは、まだ距離があります。
ここだけ見れば、「小さいうちは関係ない」は正しいと言えます。
入口2:自分で登録した日
問題は2つ目です。国税庁の同じページに、こう書かれています。
適格請求書発行事業者の登録を受けている場合には、納税義務は免除されません
売上がいくらであっても、です。 登録した日から、課税事業者になります。
つまり1,000万円の話は、登録した瞬間に自分には効かなくなります。
この入口は、誰かに押されて入るものではありません。自分で申請します。 だから、押す前に一度だけ考えればいい入口です。
あなたの買い手は、インボイスを求めますか
判断の軸は1つです。買い手が、仕入税額控除をする人かどうか。
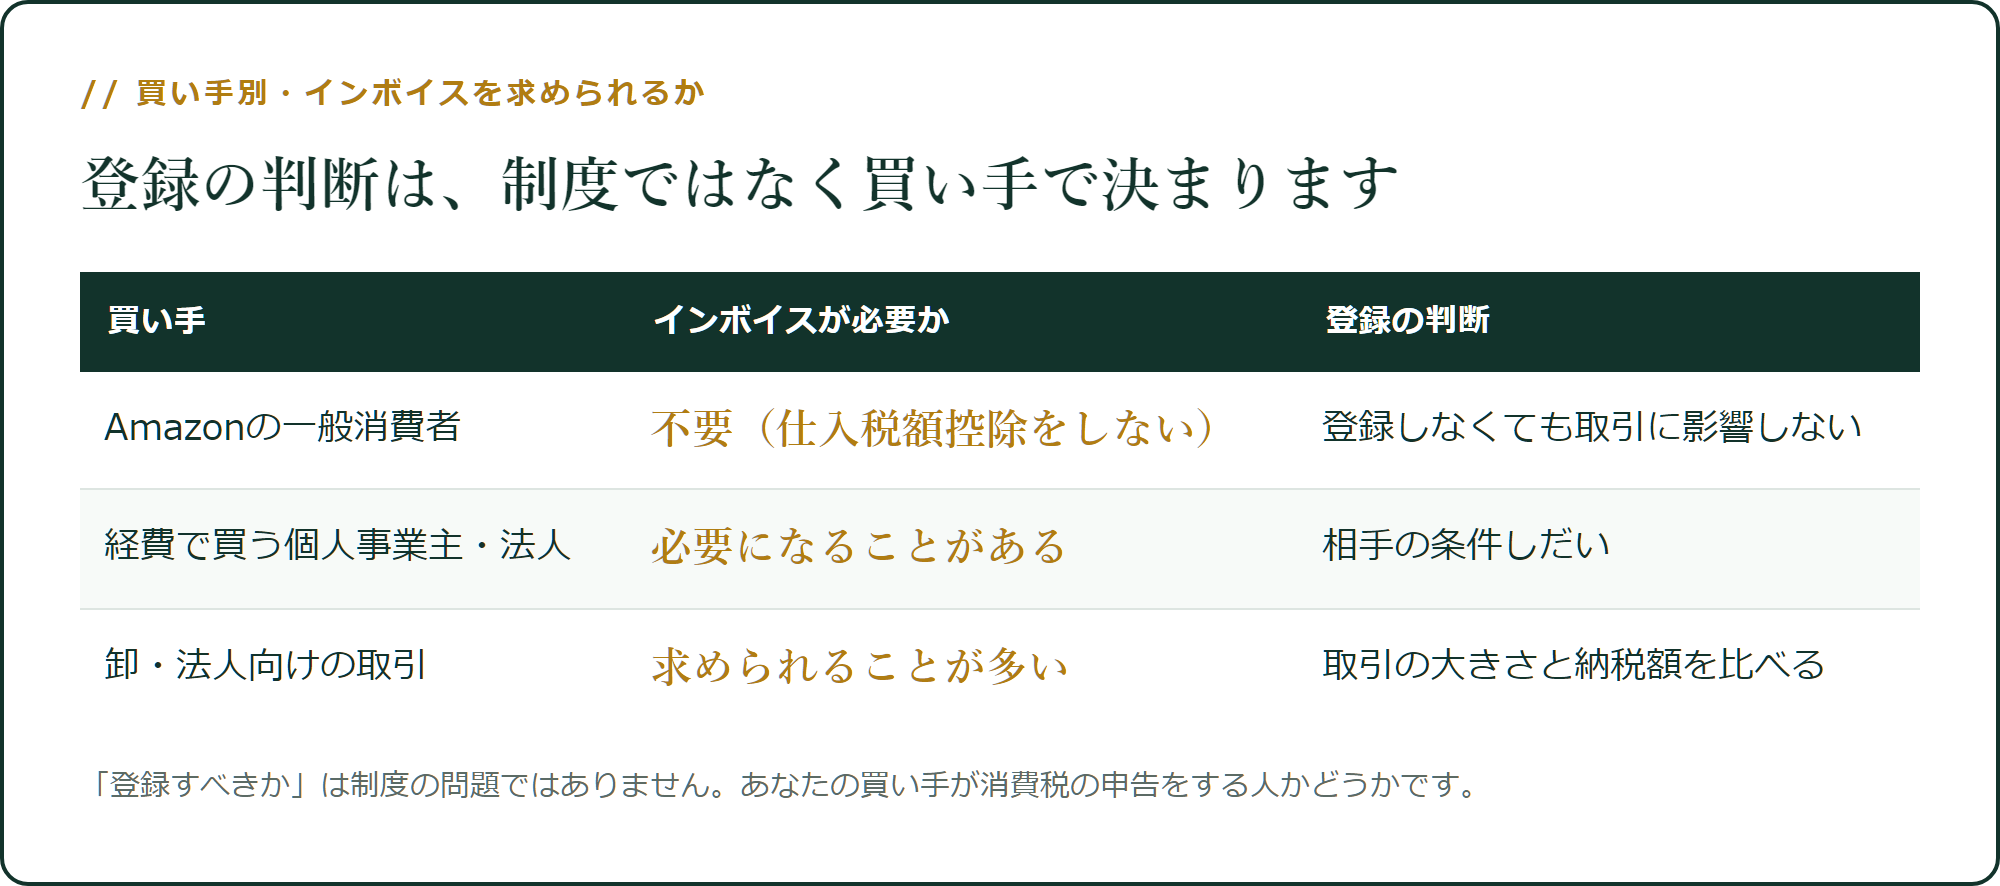
Amazonで一般の消費者に売っているなら、買い手は消費税の申告をしません。 インボイスが必要になる場面が出てきません。
一方、法人向けの卸や、経費で落とす相手に売っているなら話は変わります。 相手はインボイスがないと仕入税額控除ができないので、取引条件になることがあります。
「登録すべきか」は制度の問題ではなく、あなたの買い手が誰かという問題です。
来たときは、1個いくらか
入口を通った場合の金額も出しておきます。当サイトの基準(税込3,000円・仕入1,200円)で、1個あたりに割ります。
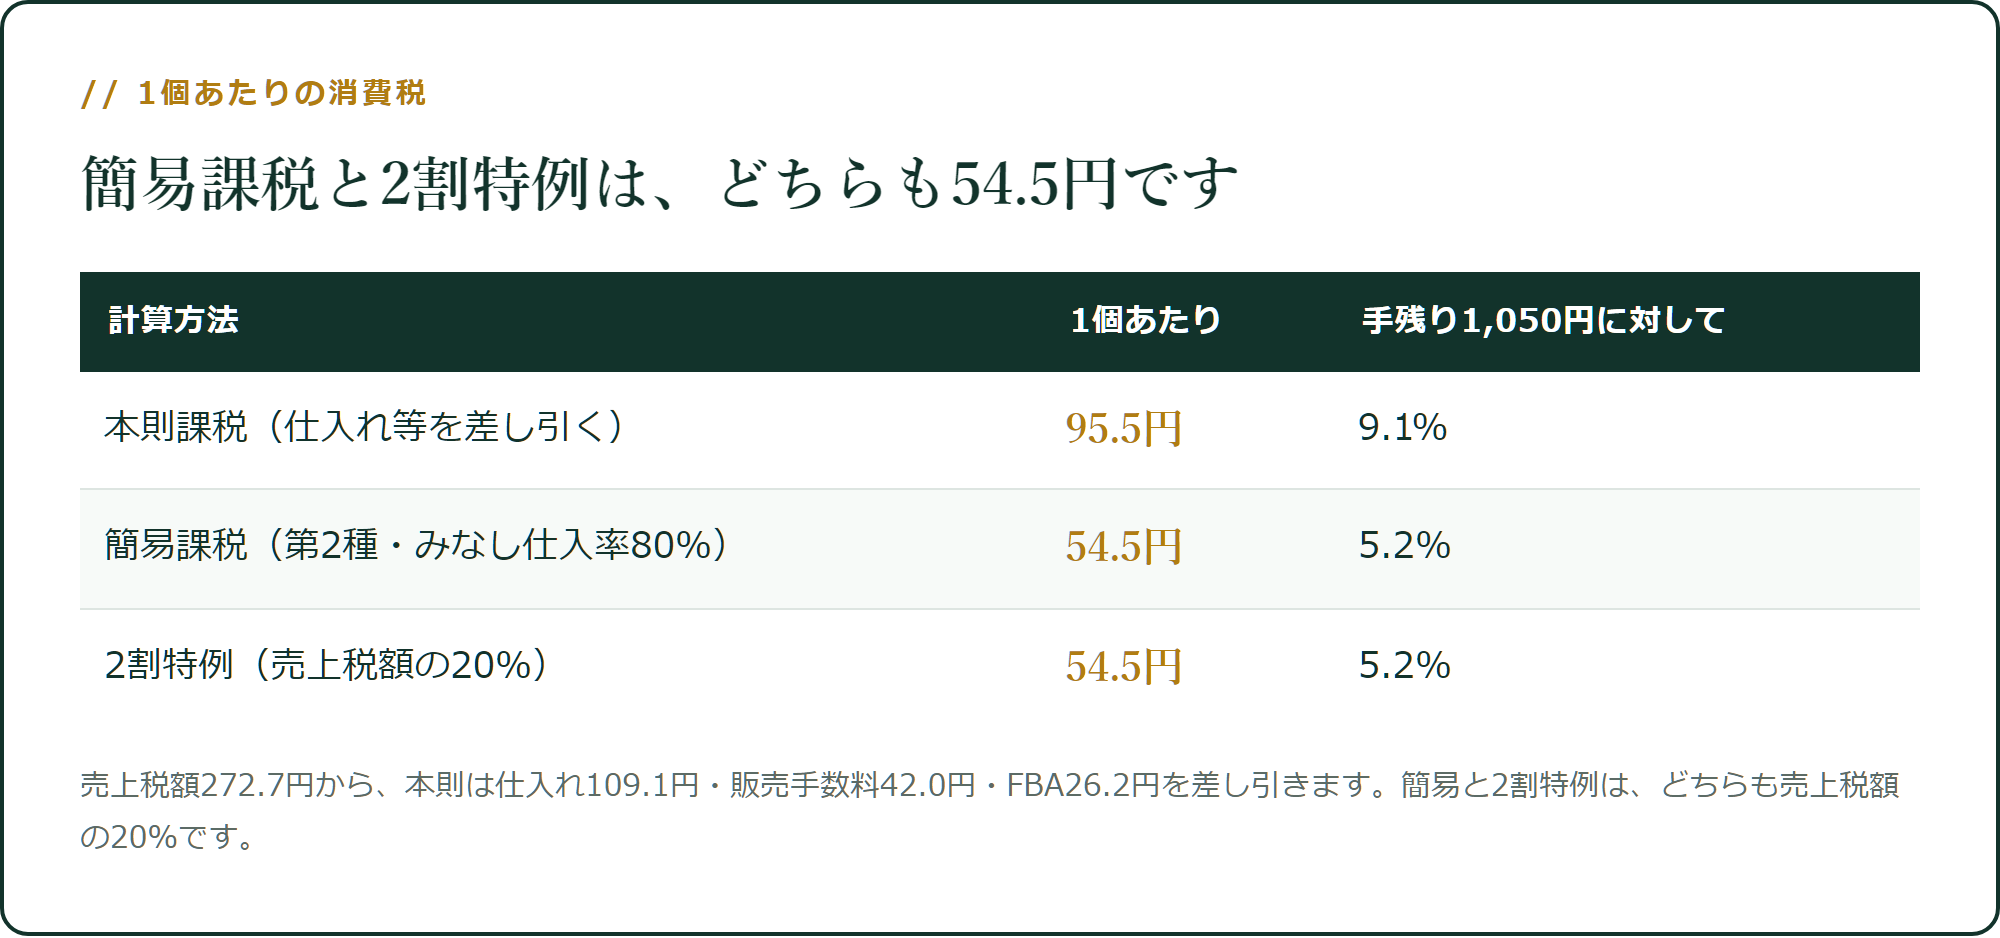
簡易課税(小売業は第2種・みなし仕入率80%)と2割特例は、どちらも54.5円。手残り1,050円の5.2%です。
本則課税だと95.5円。仕入れや手数料の消費税を差し引く計算ですが、せどりの場合は簡易のほうが安くなります。
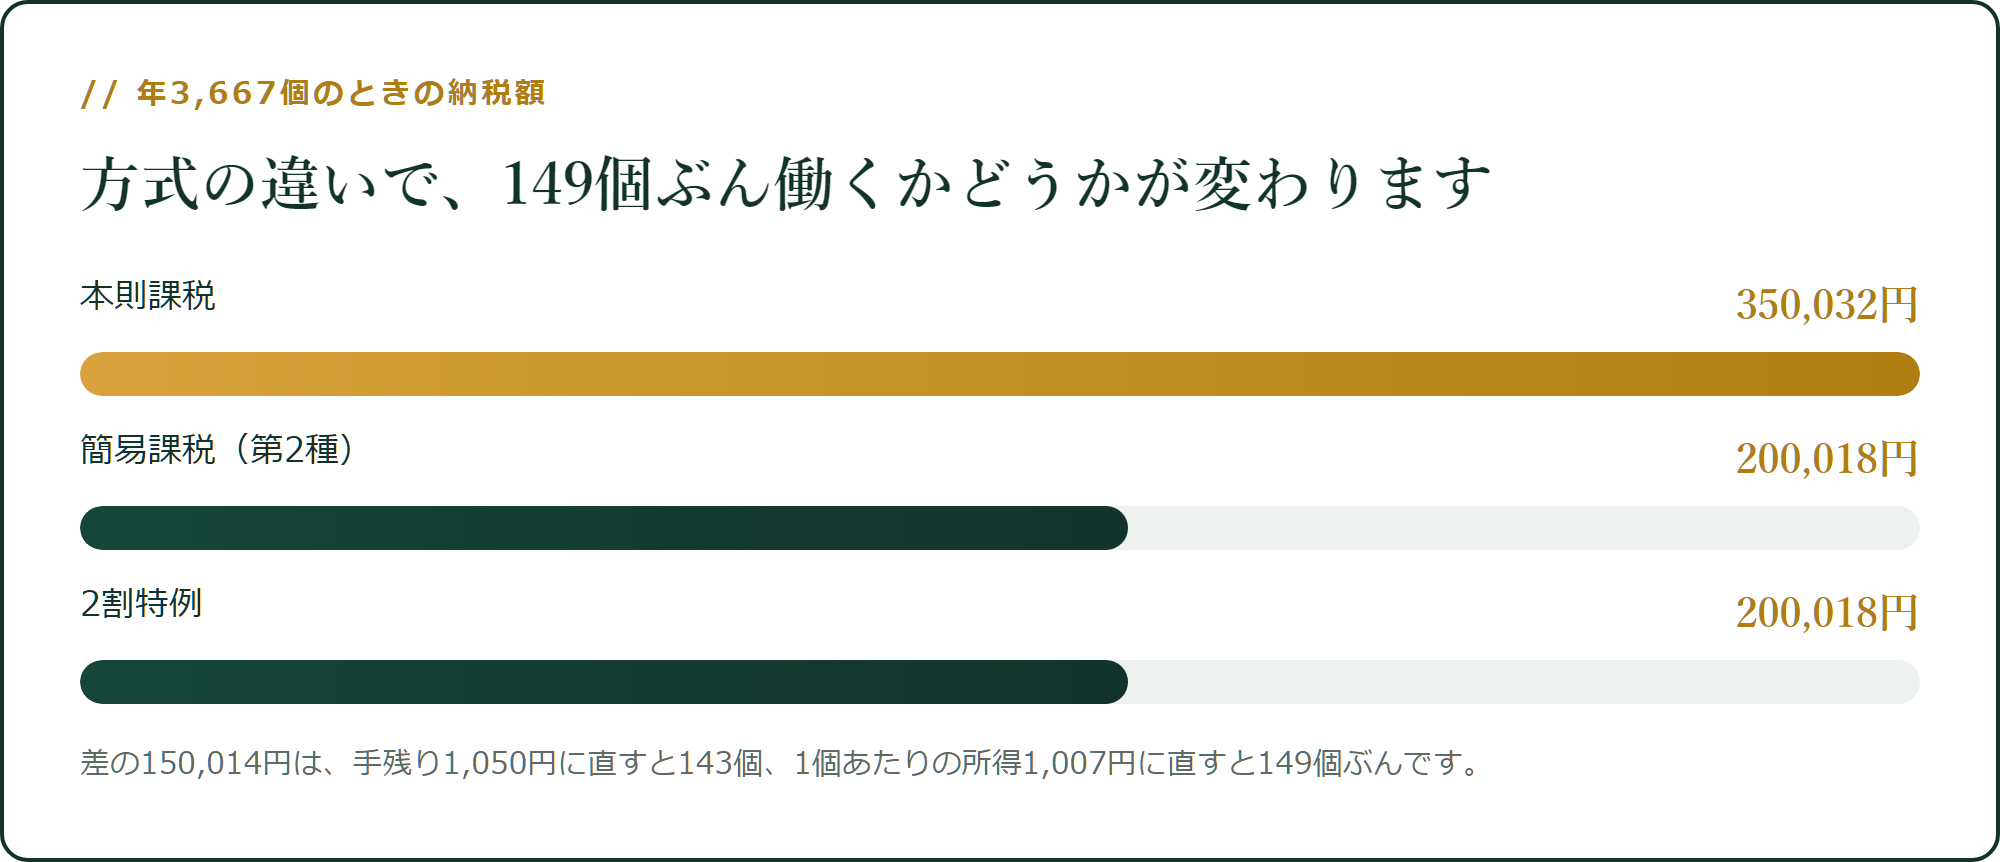
差は150,014円=149個ぶん。どの方式を選ぶかで、149個ぶん働くかどうかが変わります。
2割特例は、個人だと2026年分が最後です
ここは時期の話なので、はっきり書きます。
2割特例は、国税庁のパンフレットによると令和5年10月1日から令和8年9月30日までの日の属する各課税期間が対象です。
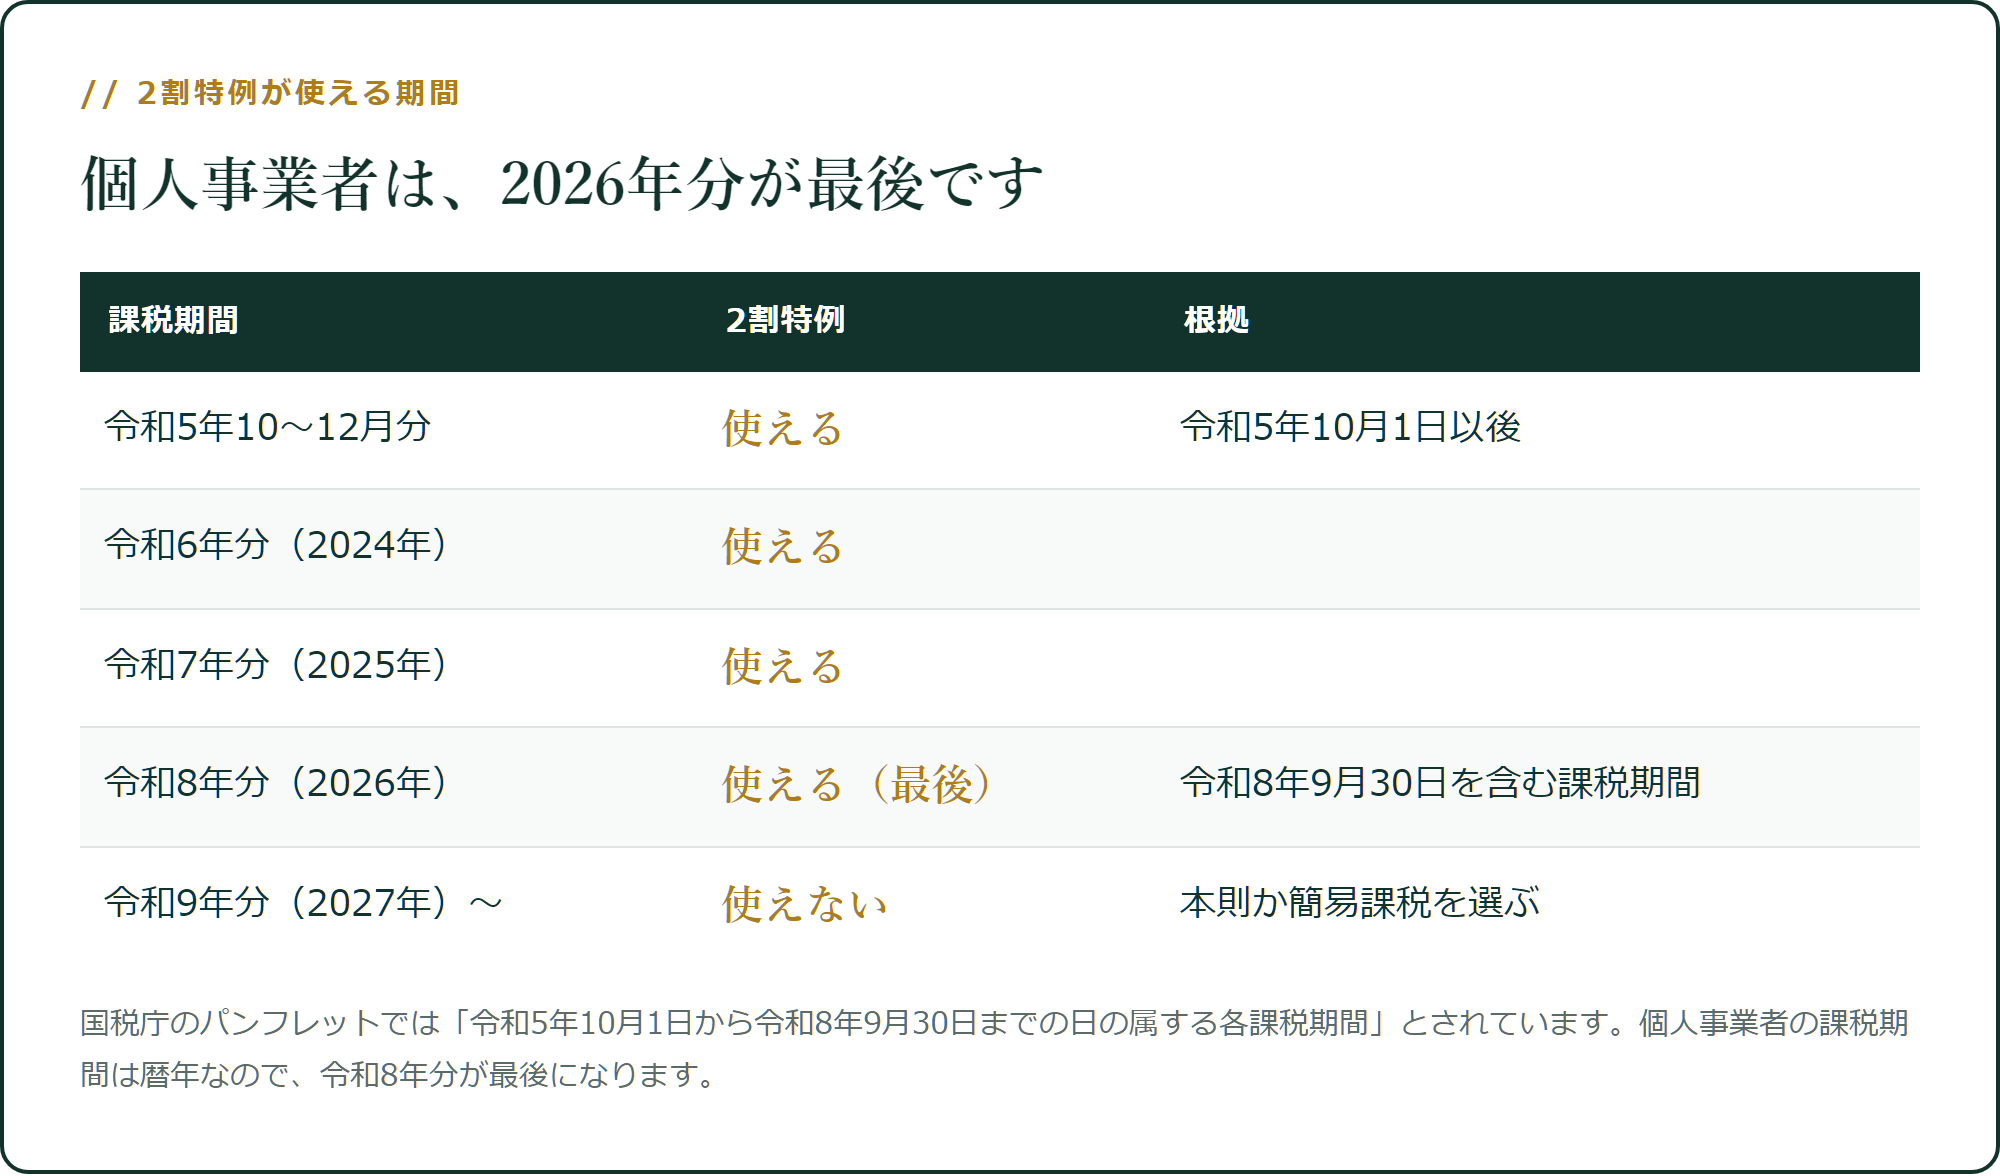
個人事業者の課税期間は暦年なので、令和8年分(2026年分)が最後になります。2027年分からは、本則か簡易課税かを選ぶことになります。
そして簡易課税には、届出の期限があります。
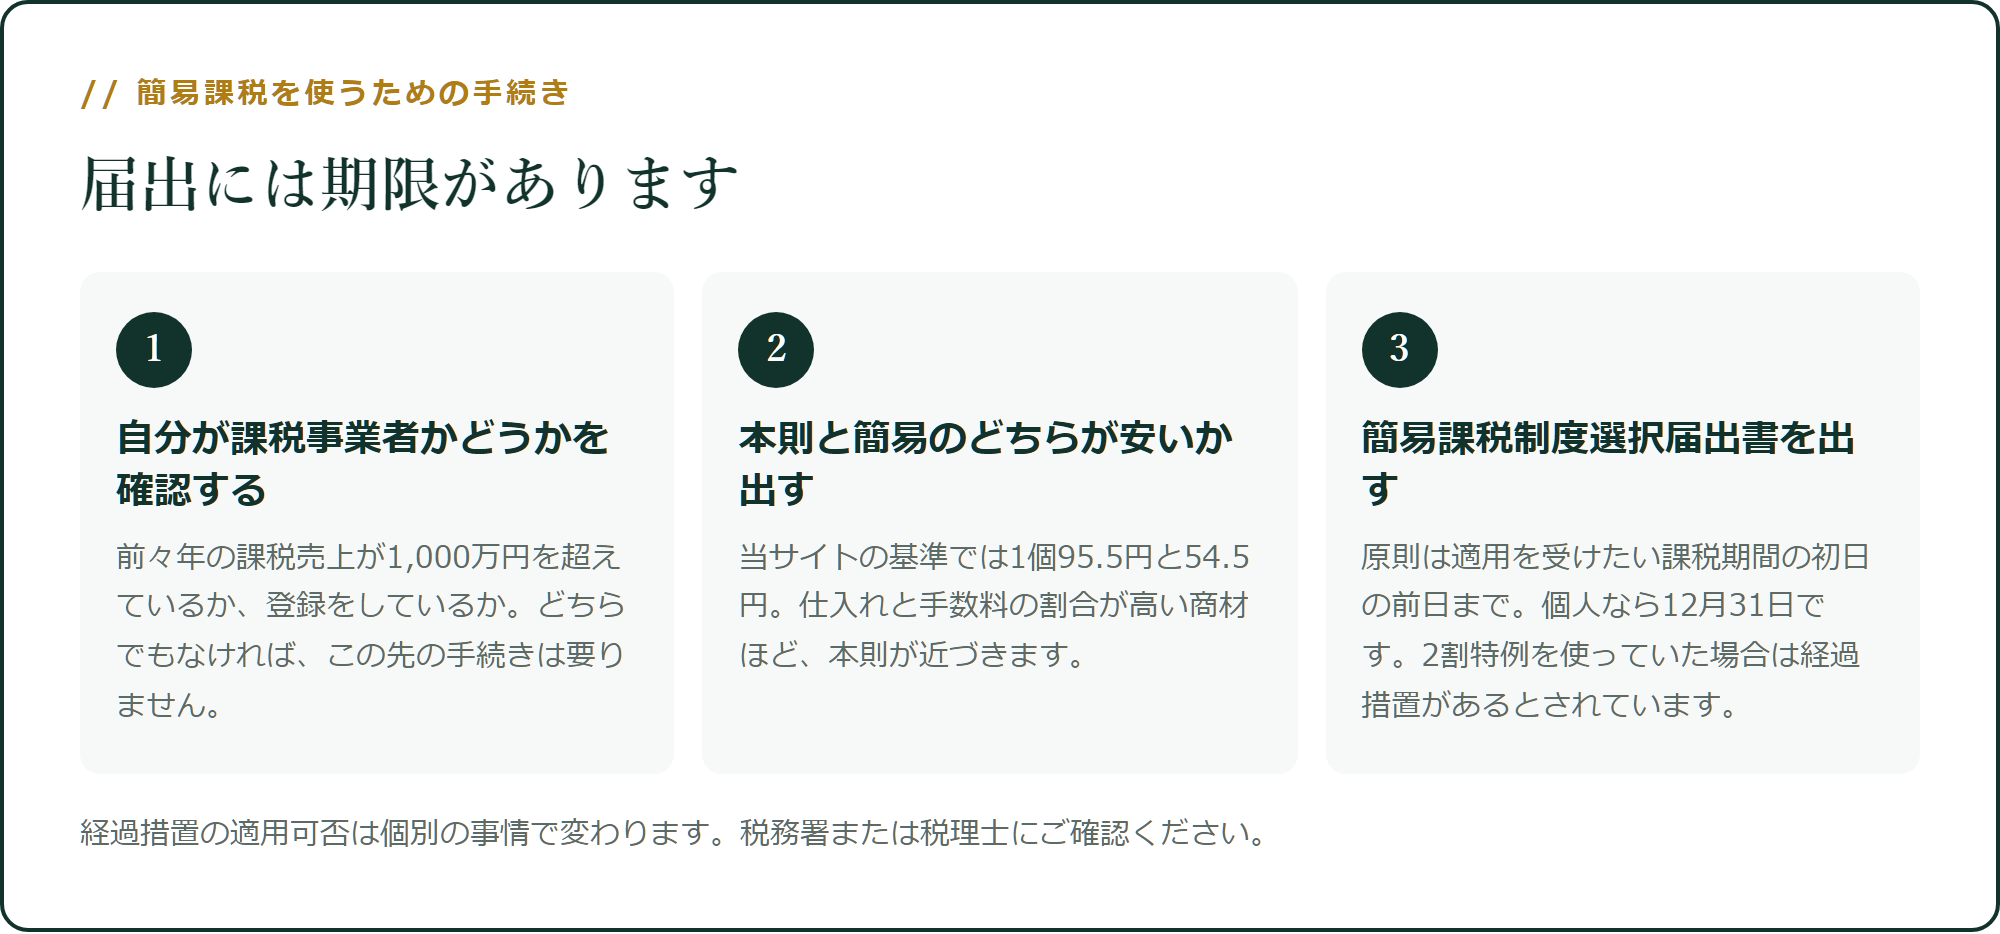
原則は適用を受けたい課税期間の初日の前日まで。個人なら12月31日です。
ただし2割特例を使っていた人には経過措置があるとされています(適用の可否は個別に変わるので、税務署または税理士にご確認ください)。
たしかに、1,000万円はまだ遠い
ここで、あなたはこう思われたはずです。
「月306個なんて、何年も先の話では」
そのとおりです。ただし、1年早く来る道があります。
国税庁の同じページに、特定期間の判定が書かれています。個人事業者の場合は前年の1月1日から6月30日まで。この半年の課税売上高が1,000万円を超えると、前々年が1,000万円以下でも免除されません。
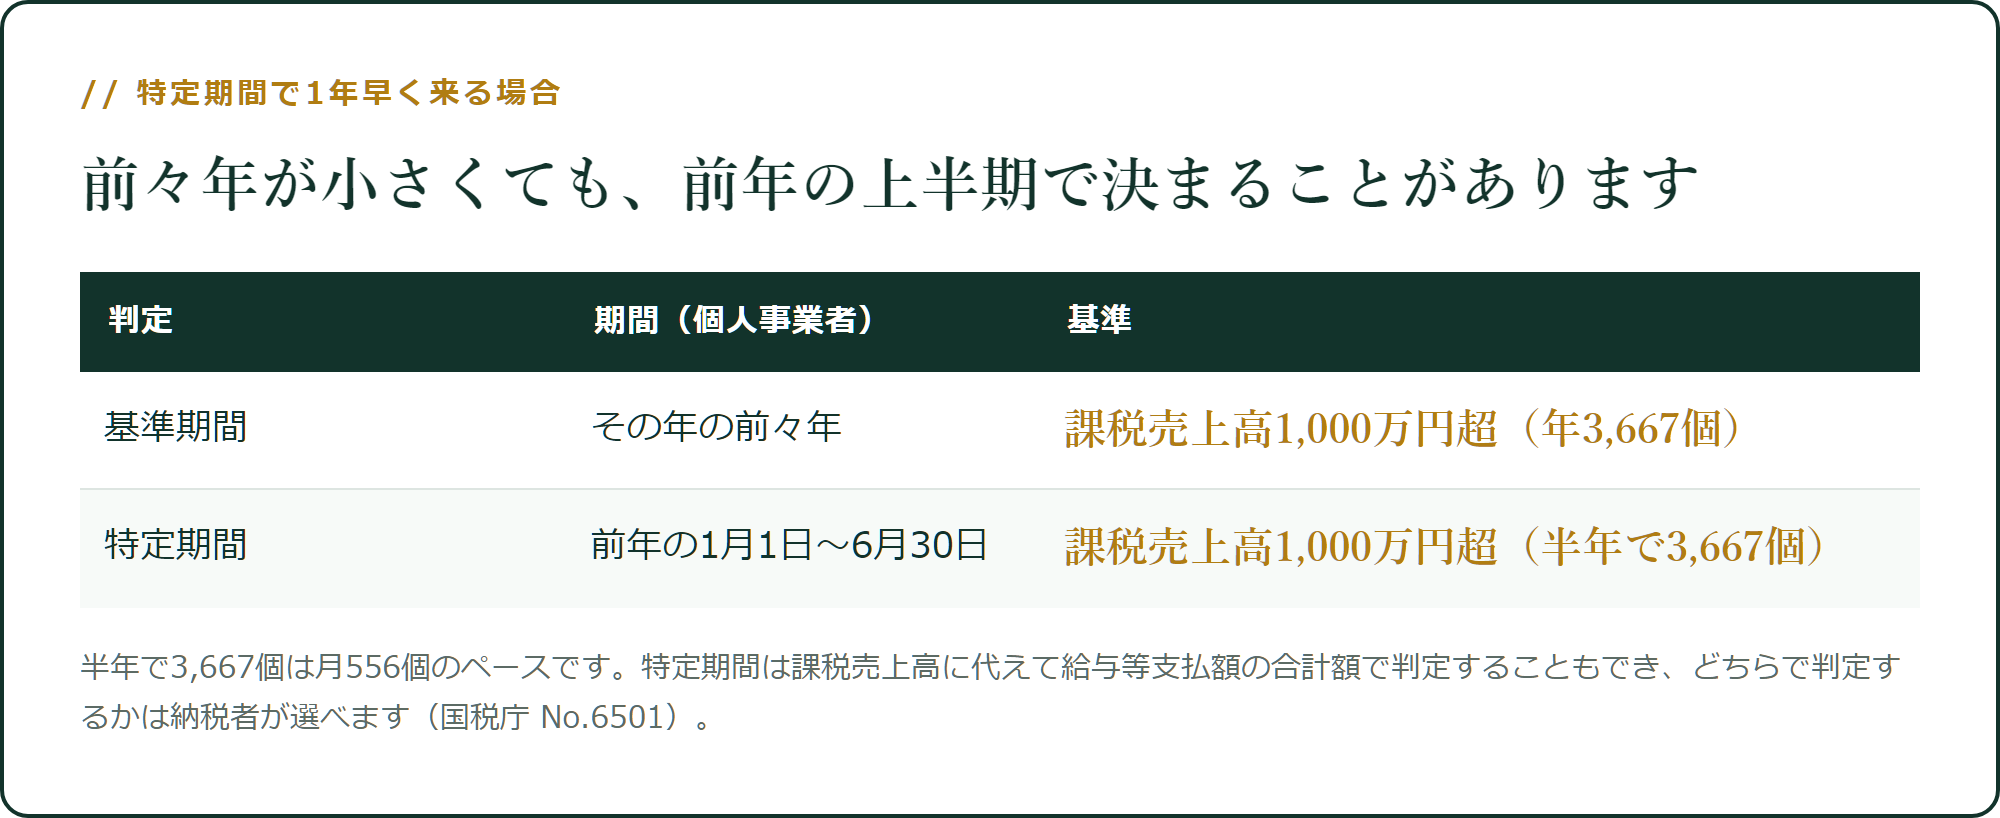
半年で1,000万円=月556個。 さらに遠く見えますが、急成長した年に効く条件です。「前々年が小さいから今年は大丈夫」と思っていると、ここで外れます。
知らないまま登録するのが、いちばん高い
正直に書くと、私が怖かったのは消費税そのものではありません。
制度の名前だけ知っていて、自分がどこにいるか分からない状態でした。
分からないと、人の言うとおりにします。「登録したほうがいい」と言われれば登録し、「まだいい」と言われれば放っておく。どちらも自分で決めていません。
人の判断で動いた年は、あとで必ず悔しくなります。 良い結果でも、悪い結果でも、次に同じ判断ができないからです。
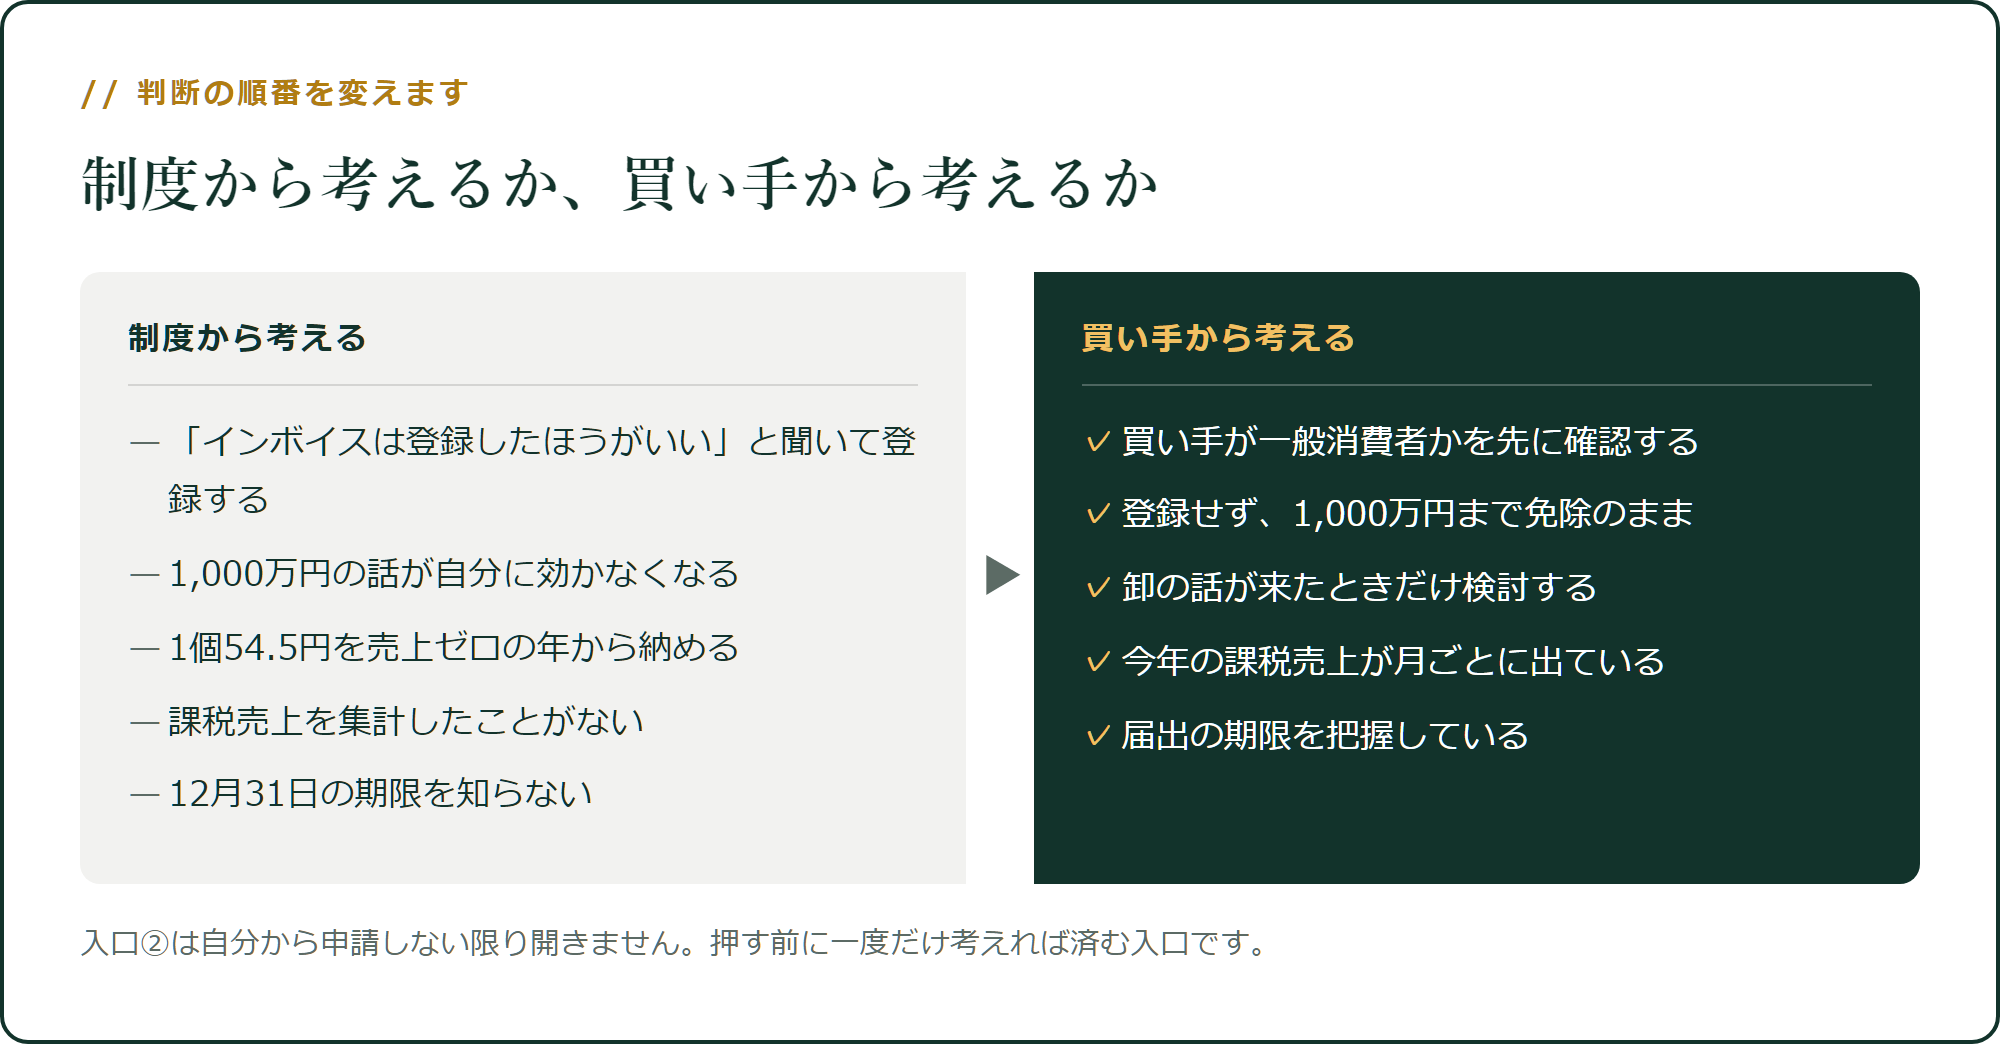
入口が2つしかないと分かれば、確認することも2つです。前々年の課税売上と、自分が登録しているかどうか。 どちらも5分で分かります。
想像してみてください
来年の12月です。
今年の課税売上が、いくらだったか分かっています。 月ごとに記録されているので、1,000万円までどのくらい余裕があるかも見えています。
インボイスは登録していません。買い手が一般の消費者だと確認したうえで、そう決めました。 人に聞かれたら、理由を1行で答えられます。
そして卸の話が来たときだけ、登録を検討する材料がそろっています。 1個54.5円の納税と、取引の大きさを並べて比べられます。
いま、その逆をやっています。制度の名前だけ知っていて、自分の課税売上を集計したことがないほうです。
この記事のまとめ
- 消費税が来る入口は2つだけ。①前々年の課税売上1,000万円超(月306個)②自分で登録した日
- 国税庁は「適格請求書発行事業者の登録を受けている場合には、納税義務は免除されません」と明記
- 登録すべきかは制度ではなく買い手が誰かで決まる(一般消費者ならインボイスを求められない)
- 来たときの金額は簡易課税=2割特例で1個54.5円(手残りの5.2%)、本則なら95.5円
- 年3,667個なら差は150,014円=149個ぶん
- 2割特例は個人だと2026年分が最後。 簡易課税は原則12月31日までに届出
- 特定期間(前年1〜6月)で1,000万円超なら1年早く来る
まず、今年の課税売上を出してください
自分がどの入口の手前にいるかは、課税売上を集計しないと分かりません。
そして来年、もし課税事業者になるなら、簡易課税と本則のどちらが安いかも、経費の記録がないと比べられません。 1個95.5円と54.5円の差は、年3,667個で149個ぶんです。
インボイスメモリーは、領収書と取引の記録を自動で残します。月2,980円で、当サイトの基準では月114件から手作業より安くなります。
30日間は無料です。今日入れておけば、12月に「今年はいくらだったか」を数えるところから始めずに済みます。
インボイスメモリーを30日間無料で試す(以降 月2,980円)
今日やることは2つです。前々年の課税売上を確認すること。そして、自分が登録しているかどうかを確認すること。 どちらもまだなら、それが分かった時点で今日は終わりです。
この記事の計算方法:1個あたりの売上税額 = 税込価格 ÷ 1.1 × 10%。本則課税の納税額 = 売上税額 − 仕入れ・販売手数料・FBA配送代行にかかる消費税。簡易課税(第2種・みなし仕入率80%)と2割特例 = 売上税額 × 20%。課税売上高1,000万円に必要な個数 = 10,000,000円 ÷(税込3,000円 ÷ 1.1)。税込3,000円・仕入れ1,200円・販売手数料462円・FBA配送代行288円・手残り1,050円は当サイト共通の基準値で、すべての仕入れと手数料が課税仕入れであるという前提を置いています。基準期間(個人=その年の前々年)・特定期間(個人=前年1月1日から6月30日)の1,000万円判定、および「適格請求書発行事業者の登録を受けている場合には、納税義務は免除されません」は国税庁 タックスアンサー No.6501の記載(2026年9月時点)、2割特例の対象期間(令和5年10月1日から令和8年9月30日までの日の属する各課税期間)は国税庁のパンフレットの記載にもとづきます。みなし仕入率の事業区分、簡易課税制度選択届出書の提出期限と経過措置の適用可否、事業所得か雑所得かの区分は、個別の事情で変わります。判断は税理士または所轄の税務署にご確認ください。
他のツールと比べる
せどりツールは、月に何個仕入れれば元が取れるのか【全13種】